
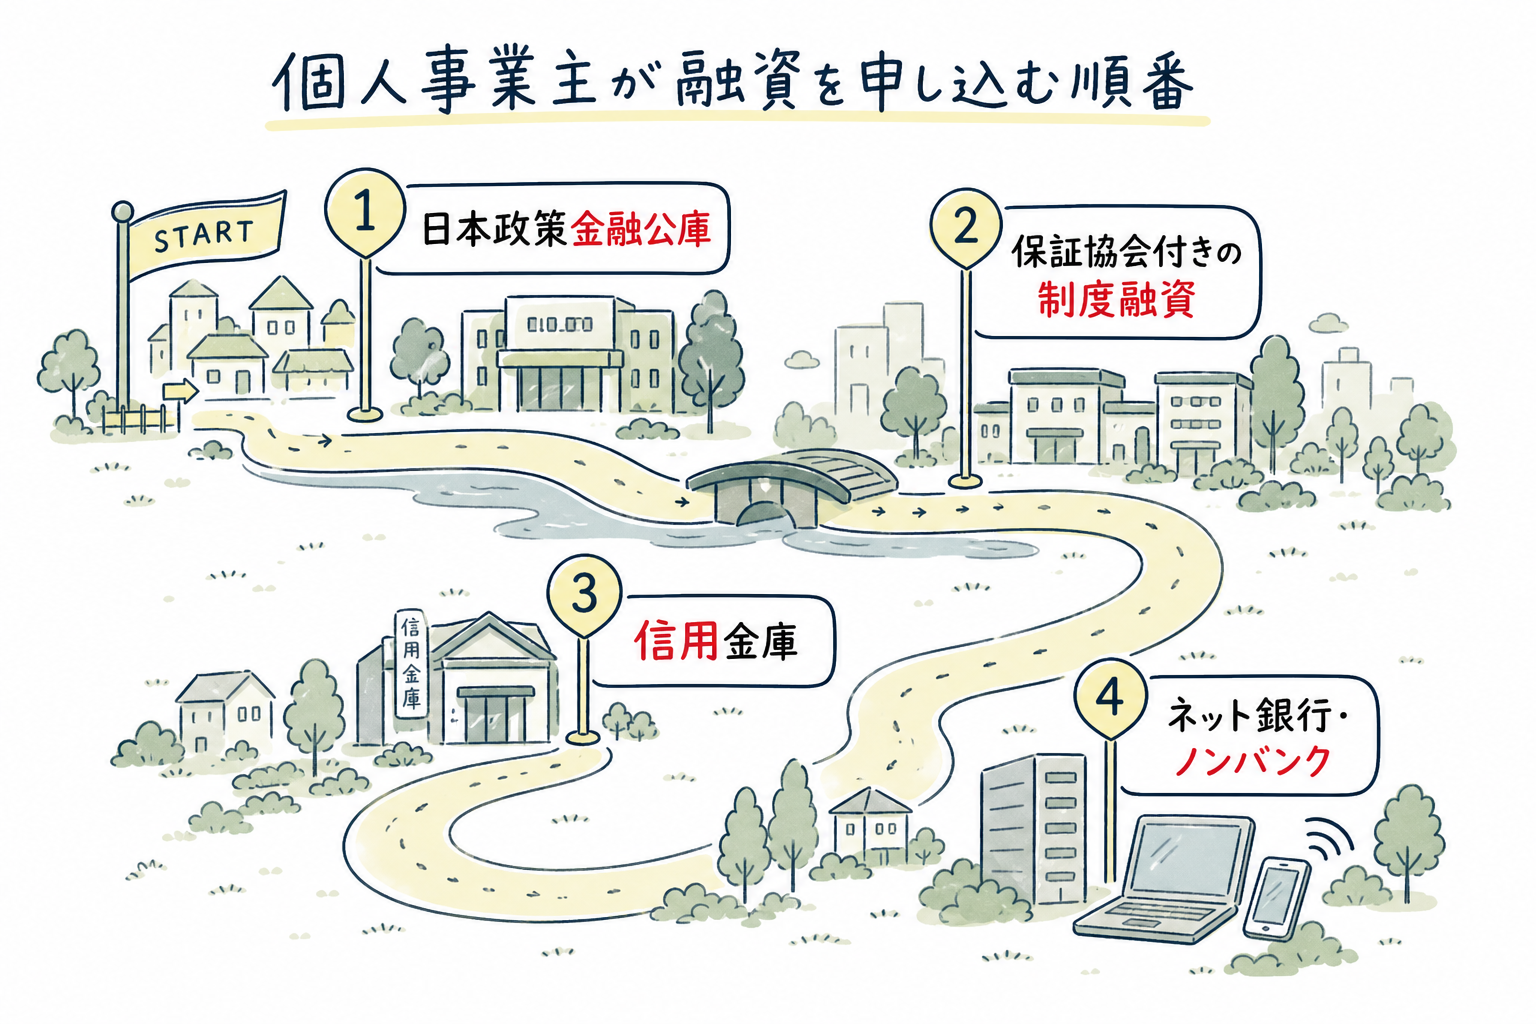
個人事業主が融資を申し込むなら、日本政策金融公庫、自治体の制度融資(信用保証協会付き)、信用金庫の順に当たるのが基本です。保証協会付きの融資では、借入の8割を保証協会が保証し、小口零細企業保証などの制度を使う小規模事業者や創業者は全額が保証されるので、貸す銀行や信用金庫の負担が小さく、民間の金融機関の中では通りやすくなります。
通らない理由は、個人事業主の場合ほぼ4つです。確定申告の所得が少ない、住民税や国民健康保険料など個人の税金の未納、本人の信用情報の記録、業歴の短さです。個人事業主は事業と本人が同じなので、本人のカードの延滞があると、事業の融資も通りにくくなります。
この記事でわかること
- 個人事業主の融資が通りやすい申込先と金利
- 個人事業主の融資が通らない4つの理由
- 個人事業主が融資を申し込む前に直すこと
- 個人事業主の融資の必要書類
- 個人事業主が申し込めるビジネスローンを1社ずつ見る
- 個人事業主が融資を申し込むなら、資金が尽きる前に
- ビジネスローンは総量規制の例外で年収の3分の1を超えて借りられる
- 融資が間に合わないなら、請求書を支払日前に資金化する
- 個人事業主の融資のよくある質問
- まとめ
個人事業主の融資が通りやすい申込先と金利
| 申込先 | 金利の目安 | 入金まで | 通りやすい理由 |
|---|---|---|---|
| 日本政策金融公庫 | 年4.05〜5.65%(無担保・申告2期終了) | 平均3週間程度で決定 | 融資先の約4割が個人企業。創業7年以内向けの制度がある |
| 自治体の制度融資(保証協会付き) | 例:大阪府の小規模企業向け 年2.1%(固定)+保証料 | 1〜2か月 | 保証協会が8割、小口零細企業保証などは全額を保証 |
| 信用金庫・信用組合 | 保証協会付きなら制度融資と同じ水準 | 2週間〜1か月 | 地元の小さな事業者が主な取引先 |
| ネット銀行のビジネスローン | PayPay銀行 年2.2〜14.0% | 数日〜 | 原則書類不要で、口座の入出金も審査に使う |
| ノンバンクのビジネスローン | AGビジネスサポート 年3.1〜18.0%(50万〜1,000万円) | 最短即日 | 銀行より審査が早い。金利は高い |
※金利は2026年10月21日に各公式ページで確認。公庫は令和8年10月1日現在、大阪府は2026年10月の小規模企業サポート資金(運転資金・10年以内)。
日本政策金融公庫は創業7年以内なら自己資金の要件なし
公庫の新規開業・スタートアップ支援資金は、事業を始めておおむね7年以内の人が対象で、限度額は7,200万円です。2024年3月までの新創業融資制度にあった「創業資金総額の10分の1以上の自己資金」という要件は、2024年4月からなくなりました。公庫は、実際に融資を受けた人の自己資金は平均で2割程度としたうえで、「それ以上に創業計画全体がしっかりしているかが重要」と説明しています。
申し込む前に相談したいときは、公庫の事業資金相談ダイヤル(0120-154-505、平日9時〜19時)で聞けます。
商工会議所や商工会の経営指導を受けている小規模事業者は、無担保・無保証人で2,000万円までのマル経融資(年3.05%)も使えます。
小口零細企業保証などを使えば保証協会が全額を保証する
保証協会付きの融資は、通常は保証協会が80%、銀行が20%のリスクを負います(責任共有制度)。ただし中小企業庁によると、小口零細企業保証や創業関連の保証など、小規模事業者や創業者向けの一部の制度は100%保証の対象です。全国信用保証協会連合会の小口零細企業保証制度も責任共有の対象外で、限度額は既存の保証付きの借入と合わせて2,000万円です。
自治体の制度融資は、自治体・金融機関・保証協会の3者で組む融資です。大阪府の小規模企業サポート資金は、原則として同じ場所で6か月以上同じ事業を続け、確定申告と納税の状況を確かめられる小規模企業者が対象で、限度額2,000万円、運転資金は年2.1%の固定金利です。
銀行で通りやすいのは信用金庫とネット銀行
メガバンクは個人事業主向けの無担保の商品が少なく、まず信用金庫か信用組合に相談します。信用金庫の創業融資も保証協会付きが多いので、審査の中身は保証協会の判断が中心です。ネット銀行では、PayPay銀行のビジネスローン(最大1,000万円・年2.2〜14.0%)が原則書類不要で申し込めます。
個人事業主の融資が通らない4つの理由
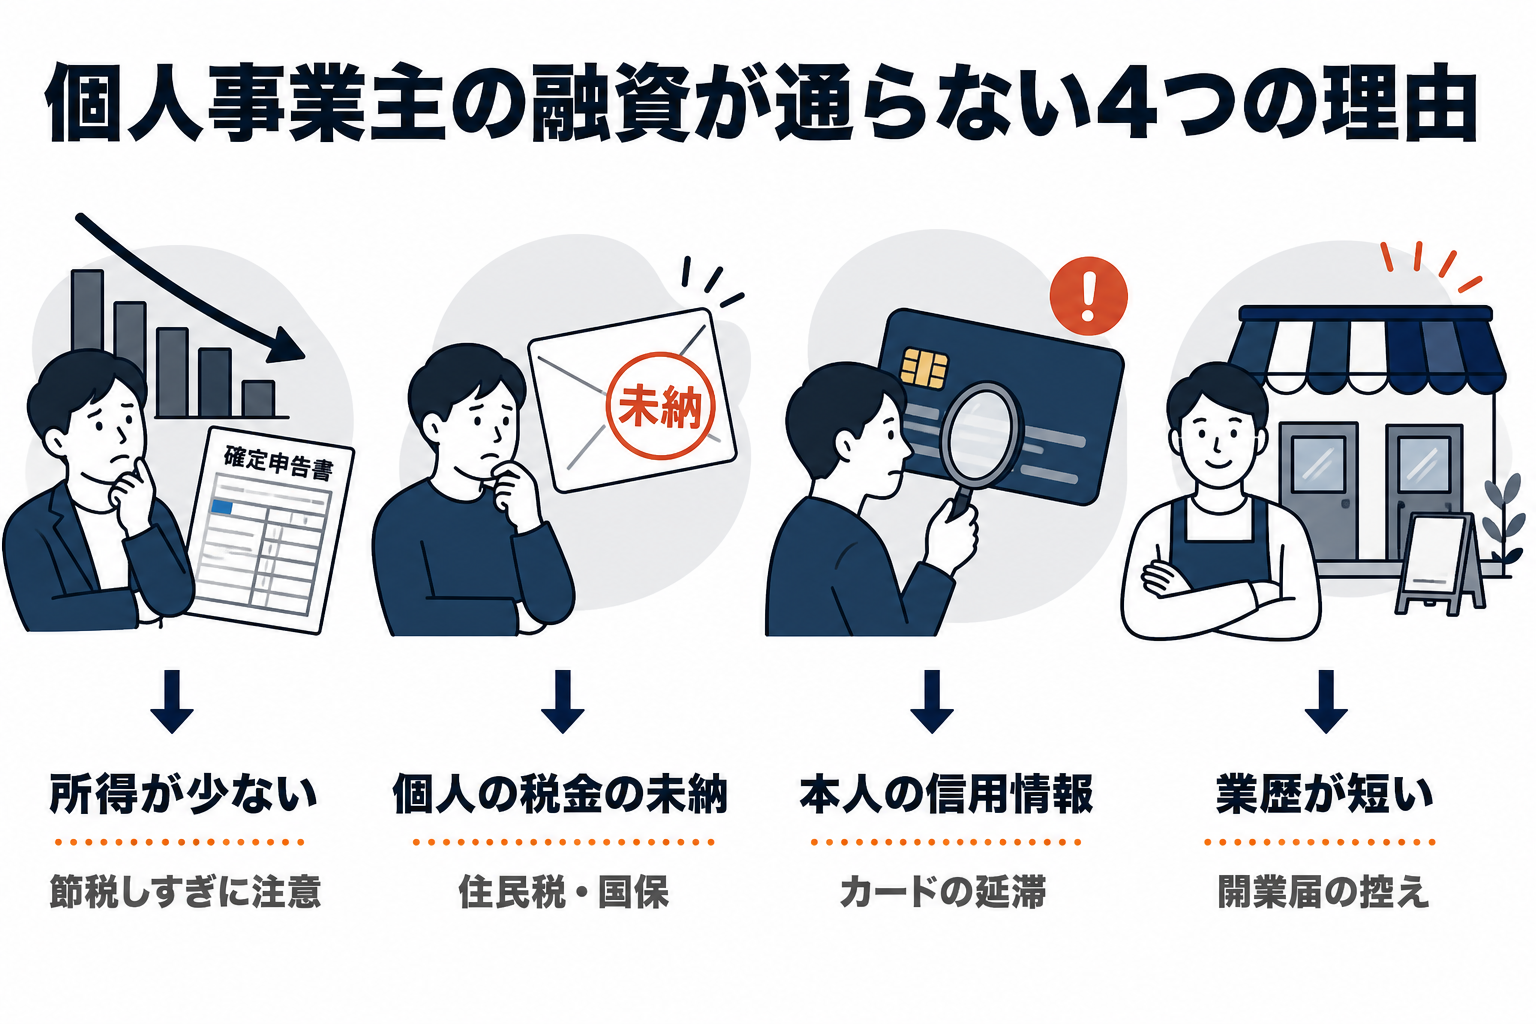
| 理由 | 審査で見られるもの |
|---|---|
| 確定申告の所得が少ない | 売上ではなく所得(利益)から返済できるか |
| 個人の税金の未納 | 所得税、住民税、個人事業税、国民健康保険料の納付状況(納税証明書) |
| 本人の信用情報の記録 | カードやローンの延滞、債務整理、破産の記録 |
| 業歴が短い・開業の証明がない | 開業届の控え、確定申告書の期数 |
節税で所得を小さくすると、返済の財源も小さく見える
個人事業主の融資では、確定申告書の所得から返済できるかを見ます。経費を多く計上して所得を小さくすると、税金は減っても、審査では返済に回せるお金が少ないと判断されます。融資を受ける予定の年は、私用の支出を経費に入れていないかを見直してください。青色申告で貸借対照表まで作っていると、事業の財産と借入の状況を示せます。
住民税や国民健康保険料の未納も審査で分かる
税金の滞納はCICなどの信用情報機関には登録されませんが、融資では納税証明書を求められます。保証協会付きの融資や制度融資は、確定申告と納税の状況を確かめられることが申込の条件になっている場合があります。未納があれば、申し込む前に納めるか、分割の手続きをしておきます。
本人の信用情報は、事業の信用と同じに見られる
個人事業主は、事業の融資でも本人の信用情報が照会されます。クレジットカードや消費者金融の記録を持つCICでは、延滞などの記録は契約終了から5年残ります。銀行が加盟する全国銀行個人信用情報センターでは、破産などの官報情報が7年残ります。記録の中身は本人が開示して確かめられ、手数料はCICのインターネット開示で500円、全国銀行個人信用情報センターのWeb開示で800円です。
開業届の期限は確定申告の期限まで
開業届(個人事業の開業届出書)は、国税庁によると事業を始めた年分の確定申告の期限までに出せばよいとされています(令和8年4月1日現在)。以前の「開業から1か月以内」という期限は、今は当てはまりません。融資では、開業届の控えと確定申告書(e-Taxなら受信通知)が、いつから事業をしているかの証明になります。
個人事業主が融資を申し込む前に直すこと
- 税金と国民健康保険料の未納をなくす 納税証明書を取って確かめる
- 信用情報を開示して確かめる 延滞が続いているなら先に解消する
- カードローンなど個人の借入を減らす 借入が多いと返済の余力が小さく見える
- 資金の使い道を見積書で示す 設備なら見積書、運転資金なら何か月分か
- 事業用の口座を分ける 入出金の記録が事業の実績の証明になる
- 資金が尽きる前に申し込む 支払いに困ってからの申込は、計画が甘いと見られやすい
公庫の融資に一度落ちたら、断られた理由を直してから申し込みます。理由が直らないまま続けて申し込んでも、結果は変わりにくいからです。
個人事業主の融資の必要書類
| 書類 | 内容 |
|---|---|
| 企業概要書(創業間もない場合は創業計画書) | 事業の内容、取引先、借入の状況、資金の使い道 |
| 確定申告書 | 直近2期分の一式(青色申告決算書か収支内訳書を含む)。1期だけなら1期分 |
| 見積書 | 設備資金の場合 |
| 本人確認書類 | 運転免許証、マイナンバーカードなど |
| 送金先の預金通帳 | 表紙と見開き1ページ目 |
| 許認可証 | 飲食店など、許可や届出が必要な業種の場合 |
※日本政策金融公庫の国民生活事業の申込書類(個人事業主)。制度融資では、これに加えて開業届の控え、納税証明書、住民票などを求められることがあります。
個人事業主が申し込めるビジネスローンを1社ずつ見る
公的な融資が間に合わない、または通らないときに当たる個人事業主向けの商品です。金利・限度額は2026年10月21日に各社の公式ページで確かめた数字です。
AGビジネスサポートは個人事業主なら69歳まで申し込める
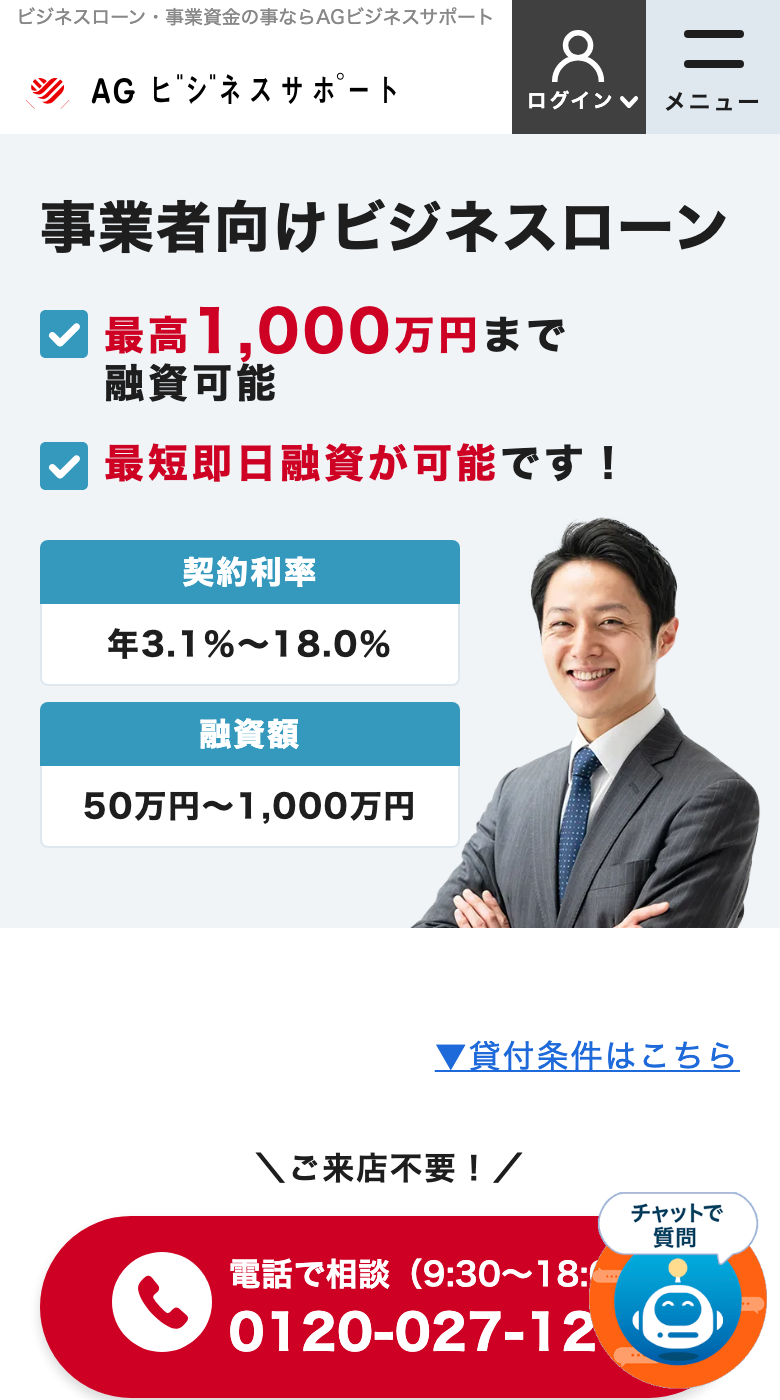
| 商品 | AGビジネスサポート 事業者向けビジネスローン |
|---|---|
| 金利(年) | 3.1〜18.0% |
| 限度額 | 50万〜1,000万円 |
| 対象 | 法人・個人事業主 |
| スピード | 最短即日 |
| 書類・条件 | 決算書または確定申告書、本人確認書類 |
| 登録 | 関東財務局長(9)第01262号 |
年3.1〜18.0%、50万〜1,000万円で、担保と保証人は原則不要です。返済は元利均等(最長5年・60回)か元金一括(最長1年・12回)から選べます。
PayPay銀行のビジネスローンは個人事業主も原則書類不要
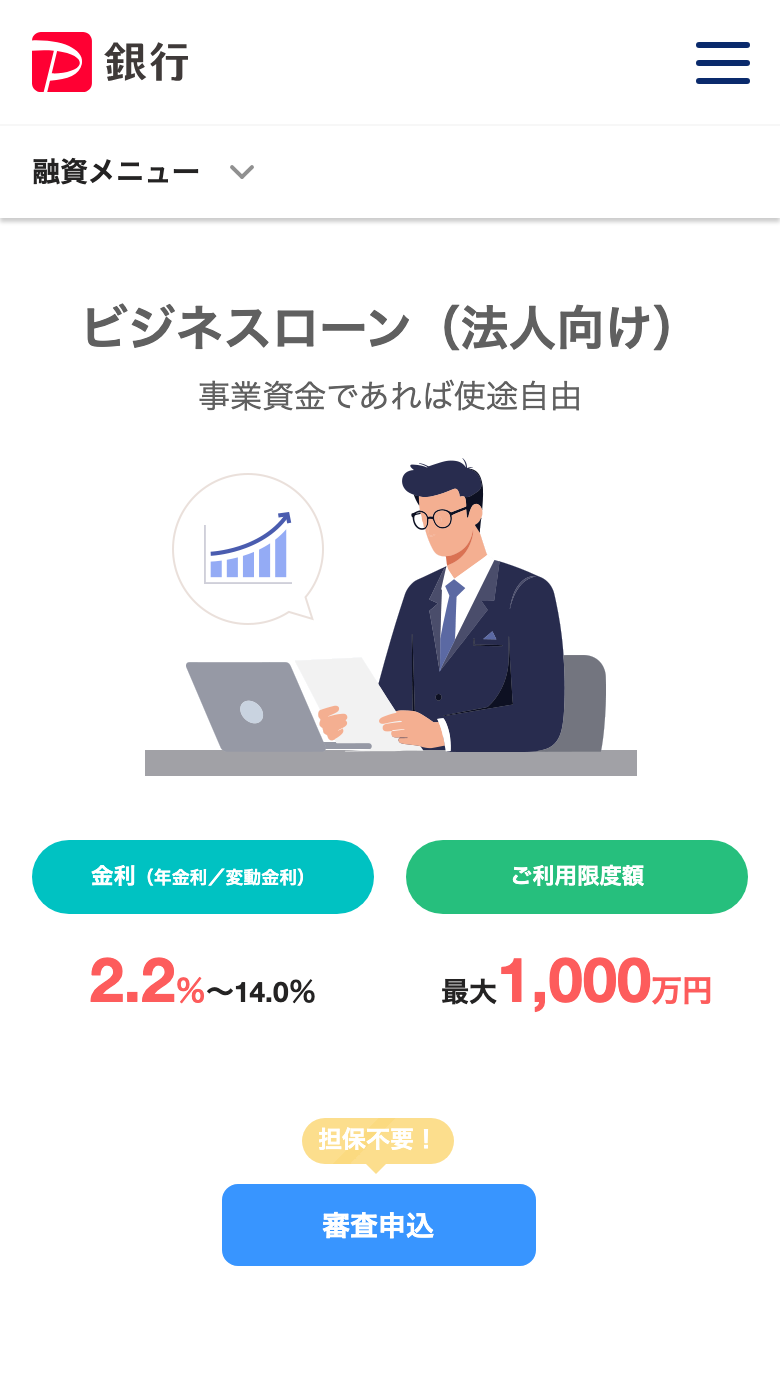
| 商品 | PayPay銀行 ビジネスローン |
|---|---|
| 金利(年) | 年2.2〜14.0%(変動) |
| 限度額 | 最大1,000万円 |
| 対象 | 法人・個人事業主(法人は業歴2年以上か決算2期) |
| スピード | 公式に日数の記載なし |
| 書類・条件 | 原則書類不要 |
| 登録 | 銀行 |
年2.2〜14.0%、最大1,000万円です。PayPay銀行の口座が必要で、入出金の実績も審査に使われます。
アイフルの事業サポートプランは確定申告をしていれば創業間もなくても対象
| 商品 | アイフル 事業サポートプラン(個人プラン) |
|---|---|
| 金利(年) | 3.0〜18.0% |
| 限度額 | 1万〜500万円 |
| 対象 | 個人事業主 |
| スピード | 審査結果は当日または翌営業日 |
| 書類・条件 | 確定申告書(創業前は対象外) |
| 登録 | 近畿財務局長(15)第00218号 |
年3.0〜18.0%、1万〜500万円で、Webで申し込めます。
アコムのビジネスサポートカードローンは業歴1年以上の個人事業主向け
| 商品 | アコム ビジネスサポートカードローン |
|---|---|
| 金利(年) | 12.0〜17.9% |
| 限度額 | 1万〜300万円 |
| 対象 | 業歴1年以上の個人事業主 |
| スピード | 最短即日 |
| 書類・条件 | 確定申告書(第一表)。100万円超は決算書類も |
| 登録 | 関東財務局長(15)第00022号 |
年12.0〜17.9%、1万〜300万円です。法人は申し込めません。
個人事業主が融資を申し込むなら、資金が尽きる前に
開業前や、資金に余裕があるうちに申し込むほうが、審査では有利に働きます。資金が尽きかけてからの申込は、急いで借りる必要がある状態と受け取られ、計画が甘いと見られやすくなります。開業する人は、日本政策金融公庫の新規開業・スタートアップ支援資金に開業前から申し込めます。
借りたお金は、申込時に書いた事業の使い道に使います。事業資金として借りたお金を生活費や私的な支払いに使うと、契約違反として一括での返済を求められることがあります。個人事業主は事業と家計のお金が混ざりやすいので、借りる前に事業用の口座を分けておきます。
ビジネスローンは総量規制の例外で年収の3分の1を超えて借りられる
消費者金融やノンバンクから借りるとき、個人は原則として年収の3分の1までしか借りられません(総量規制)。ただし貸金業法施行規則10条の23は、事業を営む個人への貸付けを例外にしています。確定申告書の確認などで事業の実態が確かめられ、事業計画・収支計画・資金計画に照らして返済能力を超えないと認められれば、例外として借りられます。
ノンバンクの金利の上限は利息制限法で決まっていて、元本10万円未満は年20%、100万円未満は年18%、100万円以上は年15%です。100万円を年15%で1年借りると、利息は約15万円かかります。
融資が間に合わないなら、請求書を支払日前に資金化する
融資の審査を待つ間に支払日が来る場合、取引先への請求書(売掛金)があれば、個人事業主でも売掛金を支払日前に売るファクタリングが使えます。審査で主に見るのは取引先の支払い能力で、本人の所得や信用情報が中心ではありません。借入ではないので、総量規制にもかかりません。
費用は手数料で、50万円の請求書を手数料8%で売ると4万円です。融資より高いので、融資が決まるまでの不足分に絞って使ってください。金融庁は、買戻しを求められる契約などは貸付けの疑いがあると注意しています。
日本資金支援センターは個人事業主の請求書も買い取る

 日本資金支援センター
個人事業主の請求書も、売掛先が法人なら審査の対象です。取引先への売掛金を見て審査するので、確定申告の所得が少なくても申し込めます。2社間なので取引先に通知されません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\融資の結果を待てないときに/
日本資金支援センター/2社間ファクタリング・最大500万円
個人事業主の融資のよくある質問
開業したばかりで確定申告をしていなくても借りられますか
公庫の新規開業・スタートアップ支援資金なら、申告前でも創業計画書で申し込めます。制度融資は、大阪府の例のように6か月以上の事業の継続を求めるものがあるので、自治体の条件を確かめてください。
公庫と信用金庫はどちらが通りやすいですか
公庫は政府系で、個人事業主への融資が多いのが特徴です。信用金庫の創業融資は保証協会付きが多く、審査は保証協会の判断が中心になります。どちらか一方に落ちても、もう一方は別の審査なので、両方を検討できます。
個人事業主向けの補助金や給付金は融資の代わりになりますか
補助金は、事業を終えて報告したあとに支払われる後払いで、経費は先に自分で払います。今月の資金には使えないので、融資の代わりではなく、設備投資などの負担を後から軽くする制度と考えてください。災害や景気の急変時に国が出す給付金は、その時々の制度で、いつもあるものではありません。
赤字の確定申告でも融資は受けられますか
赤字の理由と、黒字に戻す計画を説明できれば検討されます。売上が前年より5%以上減っているなら、公庫のセーフティネット貸付の対象になるかも確かめてください。
まとめ
- 個人事業主は公庫→保証協会付きの制度融資→信用金庫の順に当たる
- 保証協会付き融資は保証協会が8割(小口零細企業保証などは全額)を保証するので、金融機関の負担が小さい
- 通らない理由は、所得・個人の税金の未納・本人の信用情報・業歴の4つ
- 開業届の期限は確定申告の期限まで。控えは業歴の証明になる
- 公庫の創業向けの融資に自己資金の要件はない
- 融資が間に合わないときは、請求書を支払日前に資金化する
この記事で確認した一次情報の出典
本文の内容は、2026年10月21日に次の情報源で確かめました。
- 日本政策金融公庫「新規開業・スタートアップ支援資金」・「2024年4月1日リリース」・「創業支援Q&A」・「マル経融資」・「金利情報」・「申込書類」
- 中小企業庁「信用補完制度の見直し」・全国信用保証協会連合会「さまざまな保証制度」
- 大阪府「小規模企業サポート資金」
- 国税庁 No.2090「新たに事業を始めたときの届出など」・「納税証明書の交付請求手続」
- CIC「情報開示とは」・「信用情報の登録期間」・全国銀行個人信用情報センター「本人開示の手続き」
- PayPay銀行「融資」・AGビジネスサポート「ビジネスローン」
- 金融庁「ファクタリングの利用に関する注意喚起」
- 日本政策金融公庫「国民生活事業をはじめてご利用の方へ」(融資先の約9割が従業者9人以下・約4割が個人企業、事業資金融資の約7割が無保証人)
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、公的機関の資料と各社の公表値をもとに作成しています。