
銀行に融資を断られる理由は、ほぼ決算の内容(返済できる力)、返済の実績や借入の多さ、資金の使い道のどれかです。理由は聞くことができ、金融庁の監督指針は、銀行が「可能な範囲で、謝絶の理由等についても説明する態勢」を整えているかを監督の着眼点にしています。
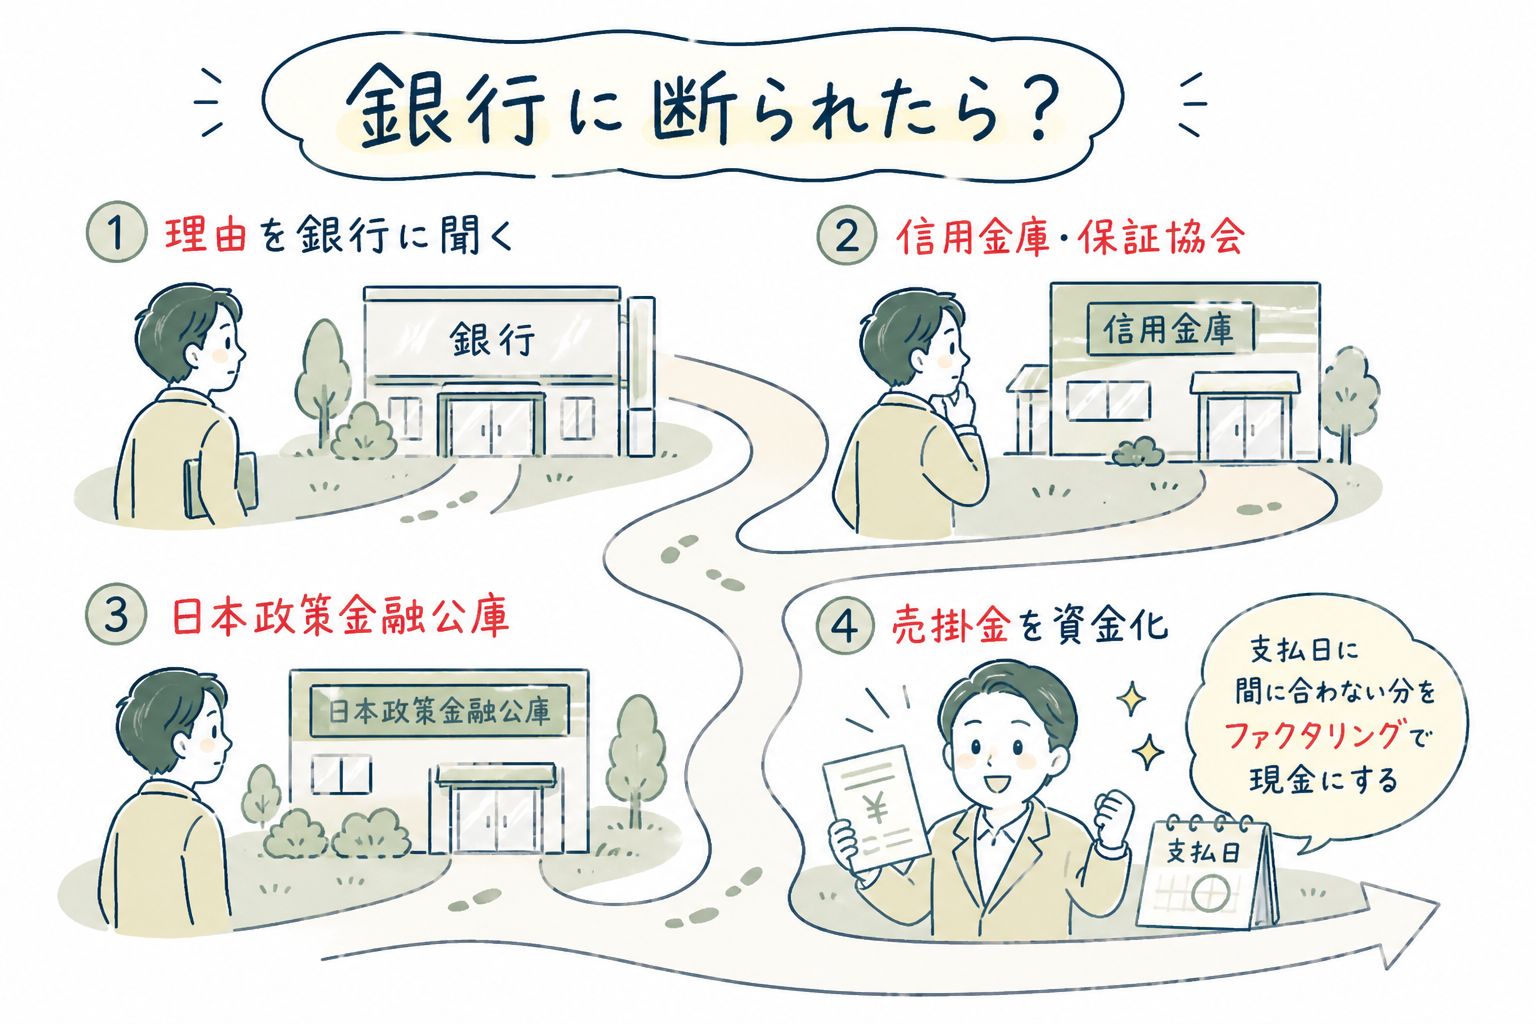
断られたあとに当たる先は、理由によって変わります。銀行の融資とは別に、信用保証協会には銀行を通さず直接申し込むこともでき、東京信用保証協会は審査の内容が銀行経由と変わらないとしています。日本政策金融公庫も銀行とは別の審査です。
この記事でわかること
- 銀行が融資を断る理由は3つに集まる
- 銀行に融資を断られた理由は聞いていい、審査に落ちた理由の確かめ方
- 断られた理由ごとの次の申込先
- 融資を断られた理由ごとに、決算書・自己資金・事業計画書を直す
- 銀行融資に再申請するまでに直すこと
- 事業資金を借りられない、どうするか迷ったら売掛金を資金化する
- どこからも借りられないときに手を出してはいけないお金
- 銀行に融資を断られたときのよくある質問
- まとめ
銀行が融資を断る理由は3つに集まる
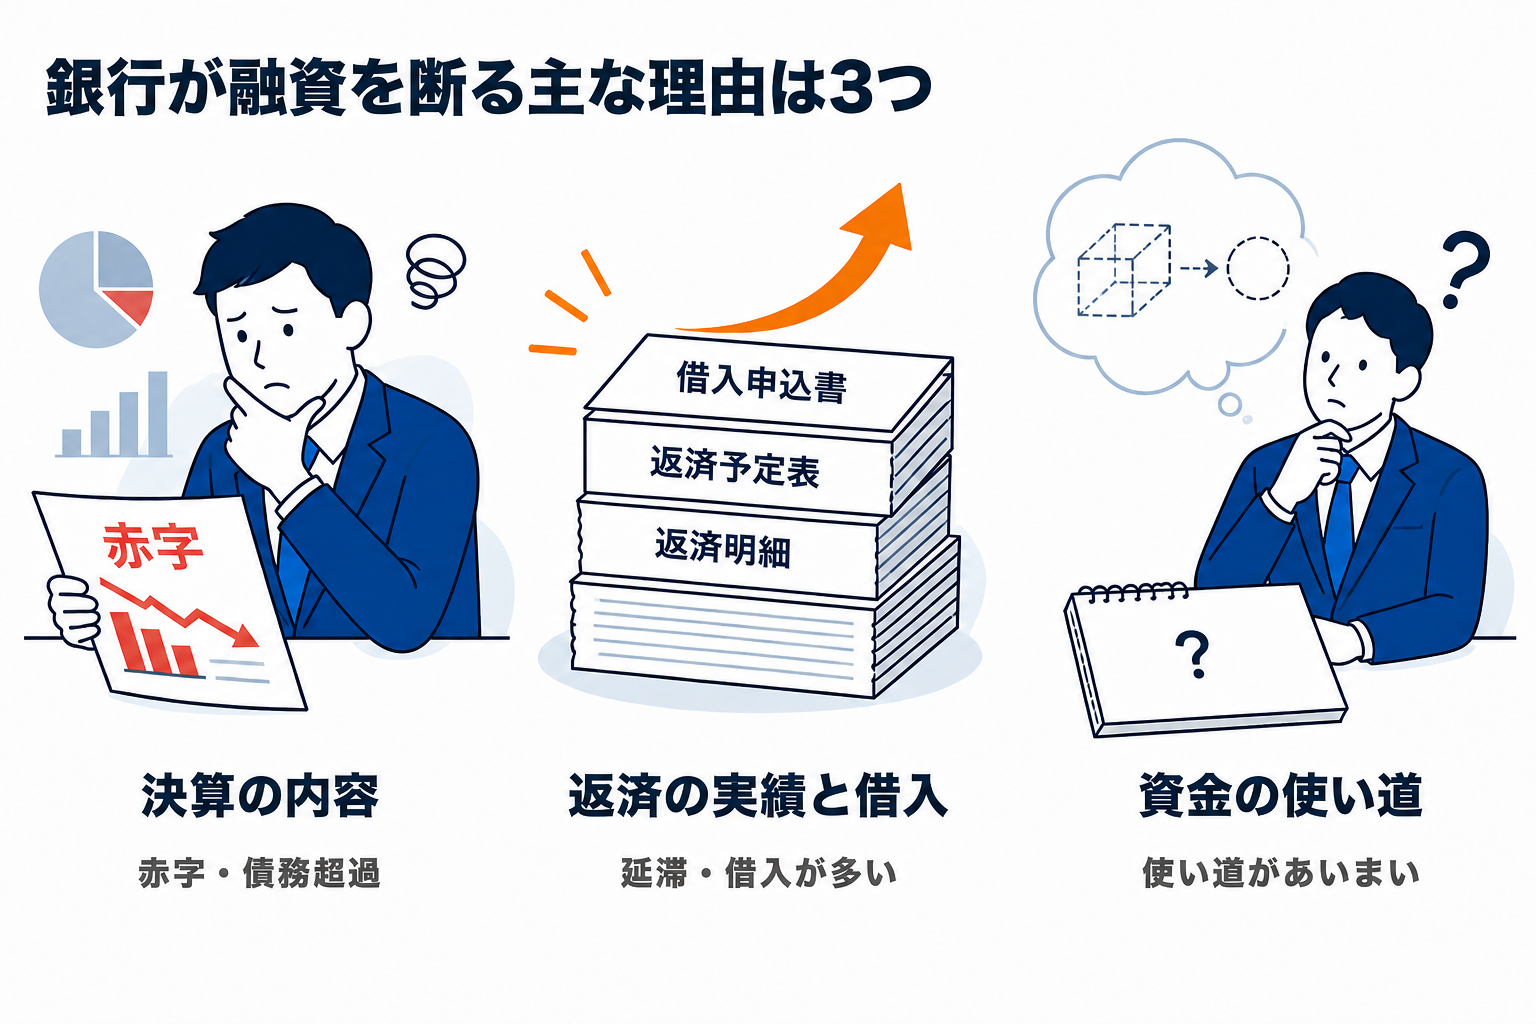
| 理由 | 銀行が見ているもの | 具体的な状態 |
|---|---|---|
| 決算の内容 | 損益計算書・貸借対照表 | 2期以上の赤字、債務超過、利益に比べて借入が多すぎる |
| 返済の実績と借入 | 既存の借入の返済状況、代表者の信用情報 | 返済の遅れ、リスケ中、代表者の延滞や債務整理の記録、税金の滞納 |
| 資金の使い道 | 見積書、事業計画、資金繰り表 | 使い道があいまい、赤字の穴埋め、他の借入の返済 |
債務超過は、負債が資産を上回っている状態です。リスケは、毎月の返済額を減らすなど返済条件を変えてもらうことで、リスケ中は新しい融資が難しくなります。
代表者の信用情報は、CICのクレジット情報が契約終了から5年、全国銀行個人信用情報センターの官報情報(破産など)が2022年11月から7年残ります。税金の滞納は信用情報機関には登録されませんが、決算書や納税証明書で銀行にわかります。
銀行に融資を断られた理由は聞いていい、審査に落ちた理由の確かめ方
金融庁の監督指針は、融資を断る場合に「これまでの取引関係や、顧客の知識、経験、財産の状況及び取引を行う目的に応じ、可能な範囲で、謝絶の理由等についても説明する態勢が整備されているか」を確かめるとしています。法的な説明義務ではありませんが、聞けば可能な範囲で説明されるのが基本です。
- 何が足りなかったか(決算・借入・使い道のどれか)
- 金額を下げれば検討できたか
- 保証協会付きなら検討できるか、いつごろ再相談できるか
監督指針はあわせて、保証協会付き融資について「責任共有制度」が導入されたことを口実に融資を断るような不適切な対応をしていないかも確かめるとしています。
断られた理由ごとの次の申込先
| 断られた理由 | 次に当たる先 | 先にやること |
|---|---|---|
| 担保がない、プロパー融資(保証協会の保証を付けない銀行独自の融資)の枠がない | 信用保証協会付き融資(無担保8,000万円まで)、自治体の制度融資 | 保証協会に直接相談するか、信用金庫を通して申し込む |
| 赤字・業績の悪化 | 日本政策金融公庫のセーフティネット貸付、保証協会のセーフティネット保証 | 売上の減少を示す資料、黒字化の計画 |
| 税金・社会保険料の滞納 | まず納付の相談。融資はそのあと | 税務署・年金事務所で分納や猶予を相談 |
| 代表者の信用情報の記録 | 公庫・保証協会も厳しい。売掛金を使う方法 | 本人が開示して記録の内容と期間を確かめる |
| 前回の融資から日が浅い | 別の金融機関、または時期をあける | 前回の資金の使い道と返済の実績をそろえる |
信用保証協会には銀行を通さず申し込める
東京信用保証協会は、保証の申込は金融機関を通す方法と、保証協会・東京都・商工会議所などに直接申し込む方法の2通りがあり、どちらでも「審査内容や保証金額、信用保証料に違いはありません」としています。銀行の窓口で断られても、保証協会に直接事情を相談できます。保証の限度額は普通保証2億円と無担保保証8,000万円の合計2億8,000万円で、8,000万円までは担保なしで使えます。
日本政策金融公庫は銀行とは別の審査
公庫は政府系の金融機関で、銀行とは別に審査します。基準利率は無担保・申告2期終了で年4.05〜5.65%(令和8年10月1日現在)です。商工会議所や商工会の経営指導を受けている小規模事業者は、マル経融資(年3.05%)も使えます。新創業融資制度と自己資金10分の1の要件は2024年3月で終わり、現在の新規開業・スタートアップ支援資金に自己資金の要件は書かれていません。
メインバンクに運転資金500万円を断られた。2期連続の赤字で、担当者からは「今は難しい」とだけ言われた。
赤字が理由なら、売上が前期か前々期より5%以上落ちているか、利益が減っていないかを確かめてください。当てはまれば公庫のセーフティネット貸付の対象になる可能性があり、国が指定した業種なら保証協会のセーフティネット保証(5号)も使えます。担当者には「赤字の原因と黒字化の見込みを示せば検討できるか」を聞いておくと、次の資料の準備がはっきりします。
融資を断られた理由ごとに、決算書・自己資金・事業計画書を直す
決算書の数字は、売上・利益・借入・純資産を見られる
| 項目 | 見られること |
|---|---|
| 売上 | 事業の規模と、前の期から伸びているか |
| 利益 | 売上総利益・営業利益・経常利益が黒字か。本業で稼げているか |
| 借入 | 売上や利益に比べて多すぎないか。今の稼ぎで何年で返せるか |
| 純資産 | マイナス(債務超過)になっていないか |
赤字でも、原因が一時的で、黒字に戻す見込みを試算表と計画で示せれば検討されることがあります。節税で利益をゼロ近くまで減らしていると、返済の元手がないと見られます。
自己資金は「どうやって貯めたか」まで見られる
| 自己資金として説明しやすい | 説明しにくい |
|---|---|
| 自分や配偶者の預金(少しずつ積み立てた履歴がある) | 知人や親族から借りたお金(返す必要がある) |
| 退職金、保険の解約返戻金、株式などを売ったお金 | 申込の直前に一度に入金された、出どころのわからないお金 |
| 親族からの贈与(贈与契約書があり、本人の口座に振り込まれている) | 審査のために一時的に入れたお金(見せ金) |
見せ金は、虚偽の申告として扱われるおそれがあります。自己資金が足りないなら、事業の規模を小さくして借りる額を減らすか、公庫の自己資金の要件がない制度を当たります。
事業計画書は、数字に根拠をつける
- 売上の見込みは「単価×客数」や「取引先と月の発注量」のように計算の元を書く
- 「大幅に増える」ではなく「月10%増える」のように数字で書き、なぜそうなるかを添える
- 同じ業種での経験や、すでに決まっている取引先を書く
- 面談では計画書の数字を自分の言葉で説明できるようにしておく
書いた計画は、商工会議所・商工会や、税理士・中小企業診断士などの認定経営革新等支援機関に見てもらうと、銀行の担当者に伝わりやすい形に直せます。
虚偽の申告は、ほぼ確実に断られる
- 決算書の数字を実際より良く見せる(粉飾)
- 売上の見込みや契約の件数を実際より多く書く
- ほかの会社からの借入を申告しない
- 設備資金として借りたお金を運転資金に使う(使い道の違反)
融資の後で見つかると、残りの借入をまとめて返すよう求められることがあり、その銀行との取引も難しくなります。
銀行融資に再申請するまでに直すこと
同じ銀行にもう一度申し込む時期について公的な決まりはなく、半年ほどあけるのが目安とされています。期間より大事なのは、断られた理由が直っているかです。
- 赤字の原因と、黒字に戻す計画を数字で示す
- 試算表で直近の業績の改善を見せる
- 税金や社会保険料の滞納を解消するか、分納を続けている証拠をそろえる
- 資金の使い道ごとに見積書をそろえる
- 借入を一本にまとめて毎月の返済を軽くする
返済そのものが苦しい場合は、各都道府県の中小企業活性化協議会や、よろず支援拠点(どちらも公的な相談窓口で相談は無料)で、返済条件の見直しを含めて相談できます。
事業資金を借りられない、どうするか迷ったら売掛金を資金化する
次の申込先の審査を待つ間に支払日が来る場合、取引先への請求書(売掛金)があれば、支払日を待たずに売掛金を売って現金にするファクタリングが使えます。審査で主に見るのは取引先の支払い能力で、自社の決算や代表者の信用情報が中心ではありません。借入ではないので、借入残高も増えません。
費用は融資より高く、300万円を1か月使うと、公庫の基準利率(無担保・申告2期終了で年4.05〜5.65%)の利息は約1万〜1.4万円、手数料8%のファクタリングは24万円です。融資が決まるまでの不足分に絞ってください。金融庁は、買戻しを求められる契約などは貸付けの疑いがあると注意しています(金融庁「ファクタリングの利用に関する注意喚起」)。
日本資金支援センターは銀行に断られた会社も売掛金で審査する

 日本資金支援センター
銀行が見る決算や借入の状況より、取引先への売掛金を見て審査します。赤字決算や融資を断られた会社でも申し込め、2社間なので取引先に通知されません。見積もりだけなら費用はかかりません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\融資を断られたときの資金づくりに/
日本資金支援センター/2社間ファクタリング・最大500万円
どこからも借りられないときに手を出してはいけないお金
- SNSの「個人間融資」 貸金業の登録がない貸付で、高い金利や個人情報の悪用の被害が起きています
- 「審査なし」「ブラックOK」の業者 貸金業法16条に反する広告で、無登録の違法業者のおそれがあります
- 融資の前に保証金を求める業者 融資保証金詐欺の手口です
金融庁は、違法な金融業者への注意と、金融サービス利用者相談室での相談を案内しています。借りる前に、金融庁の登録貸金業者情報検索サービスで登録を確かめてください。
銀行に融資を断られたときのよくある質問
個人事業主でも銀行に断られたら公庫に申し込めますか
申し込めます。公庫の国民生活事業は融資先の約4割が個人企業です。確定申告書2期分と、資金の使い道の見積書をそろえて申し込みます。
銀行に断られたことは他の銀行にわかりますか
法人の融資の申込そのものが、ほかの銀行に通知される仕組みはありません。代表者個人の信用情報を照会した記録は、全国銀行個人信用情報センターで会員への提供が6か月です。
事業資金を借りられないとき、どこに相談すればいいですか
資金繰りの相談は、商工会議所・商工会、よろず支援拠点、中小企業活性化協議会で無料で受けられます。借入以外の方法(取引先との支払条件の見直し、売掛金の資金化、税金の猶予)も合わせて考えてください。
銀行のお盆休みや年末年始は融資の審査が止まりますか
銀行の営業時間は平日の日中で、土日祝日、年末年始は窓口が休みです。お盆の時期も担当者の休暇で審査が遅れることがあります。支払日がこうした時期にかかる場合は、早めに相談するか、借入以外の手段も準備してください。
金利ランキングで低い銀行を選べば通りやすいですか
金利の低さと審査の通りやすさは別です。日本銀行の統計では、国内銀行の新規の貸出の平均金利は2026年8月で年1.782%ですが、実際の金利は会社の決算と保証の有無で決まります。断られた直後は、金利より「どの理由で断られたか」に合う申込先を選ぶほうが先です。
まとめ
- 銀行が断る理由は決算・返済の実績と借入・使い道の3つ
- 理由は聞いてよい。監督指針は「可能な範囲で」説明する態勢を求めている
- 保証協会には銀行を通さず直接申し込め、審査の内容は同じ
- 公庫は銀行と別の審査。赤字ならセーフティネット貸付も
- 間に合わない支払いは売掛金でつなぐ。個人間融資や審査なしの業者は使わない
この記事で確認した一次情報の出典
本文の内容は、2026年10月21日に次の情報源で確かめました。
- 金融庁「中小・地域金融機関向けの総合的な監督指針」
- 東京信用保証協会「保証利用について」
- 中小企業庁「信用補完制度の見直し」・「中小企業活性化協議会」
- 中小企業基盤整備機構「よろず支援拠点」
- 日本政策金融公庫「金利情報」・「新規開業・スタートアップ支援資金」・「マル経融資」
- CIC「信用情報の登録期間」・全国銀行個人信用情報センター「センターの概要」・「登録期間の短縮について」
- 金融庁「違法な金融業者にご注意」・「金融サービス利用者相談室」
- 日本銀行「貸出約定平均金利」
- 金融庁「ファクタリングの利用に関する注意喚起」
- 日本政策金融公庫「国民生活事業をはじめてご利用の方へ」(融資先の約9割が従業者9人以下・約4割が個人企業、事業資金融資の約7割が無保証人)
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、公的機関の資料と各社の公表値をもとに作成しています。