
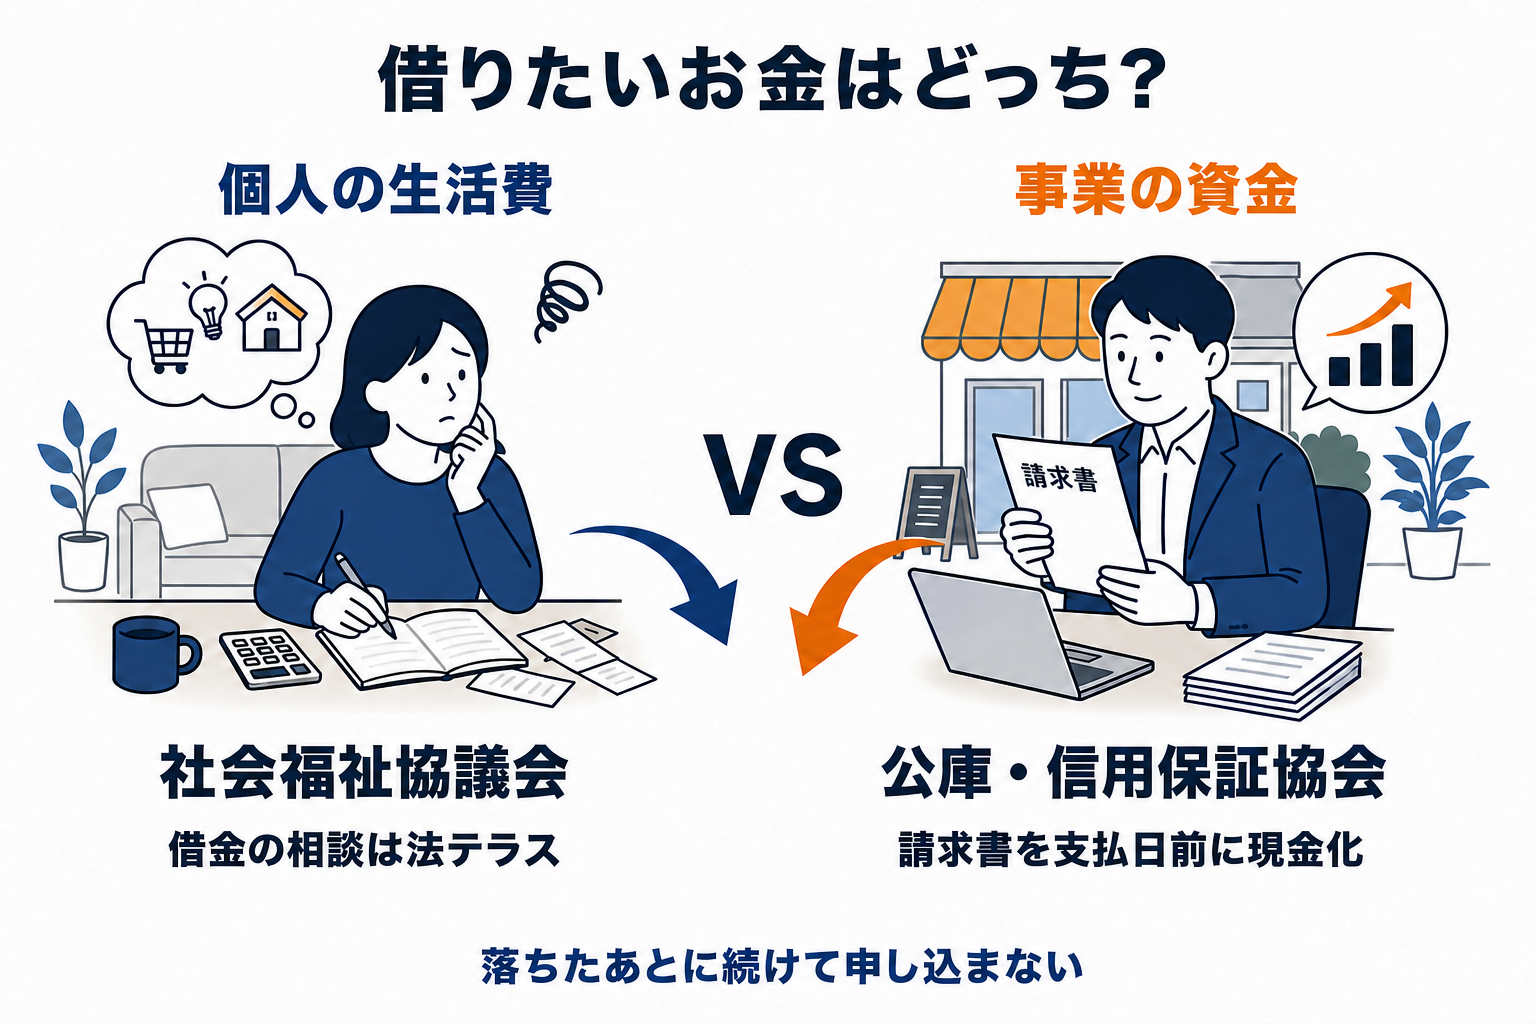
お金を借りたいのに借りられないときは、まず必要なのが「個人の生活費」か「事業の資金」かで分けます。当たる先がまったく違うからです。生活費なら市区町村の社会福祉協議会の生活福祉資金(緊急小口資金は10万円以内・無利子)が、事業の資金なら日本政策金融公庫や信用保証協会が窓口です。
会社や個人事業主で取引先への請求書があれば、借りずに請求書を支払日前に現金にする方法もあります。借入ではないので、信用情報や借入の多さで断られた人でも使える場合があります。
この記事でわかること
- お金を借りれない理由は3つ、信用情報・返済の力・借入の多さ
- 生活費のお金を借りたいけど借りれない人の公的な貸付
- 事業の資金を借りたいけど借りれないときに当たる先
- どこからも融資を受けられない、助けてと思ったら相談する先
- 借りられない会社・個人事業主は、請求書を支払日前に資金化できる
- お金を借りれないときに手を出してはいけないもの
- お金を借りたいけど借りれないときのよくある質問
- まとめ
お金を借りれない理由は3つ、信用情報・返済の力・借入の多さ
| 理由 | 具体的な状態 | 確かめ方 |
|---|---|---|
| 信用情報の記録 | 延滞、債務整理、破産の記録。短い期間にいくつも申し込んだ記録 | 信用情報機関に本人が開示を請求する |
| 返済の力 | 収入が少ない、不安定、事業が赤字 | 源泉徴収票、確定申告書、決算書 |
| 借入の多さ | 個人は年収の3分の1を超える借入(総量規制)。会社は売上や利益に比べて借入が多い | 借入の残高と毎月の返済額を書き出す |
信用情報の記録が残る期間は、機関ごとに違います。クレジットカードや消費者金融の記録を持つCICでは契約終了から5年です。銀行が加盟する全国銀行個人信用情報センターでは、取引の記録が5年、破産などの官報情報が7年残ります。申し込んだ記録はCICで6か月残るので、落ちたあとに続けて申し込むと、それだけで通りにくくなります。開示はCICのインターネット開示なら手数料500円です。
生活費のお金を借りたいけど借りれない人の公的な貸付
生活費が足りない人向けの公的な貸付が、都道府県の社会福祉協議会が行う生活福祉資金です。窓口は市区町村の社会福祉協議会です。
| 種類 | 金額 | 利子 |
|---|---|---|
| 緊急小口資金 | 10万円以内(償還は据置後8か月以内) | 無利子・保証人不要 |
| 生活支援費 | 2人以上の世帯は月20万円以内、単身は月15万円以内(12か月以内) | 保証人ありは無利子、なしは年1.5% |
| 住宅入居費 | 40万円以内 | 保証人ありは無利子、なしは年1.5% |
| 一時生活再建費 | 60万円以内(滞納した公共料金の立て替えなど) | 保証人ありは無利子、なしは年1.5% |
※厚生労働省「生活福祉資金貸付条件等一覧」より。
生活福祉資金の対象は、「必要な資金を他から借り受けることが困難な世帯(市町村民税非課税程度)」などに限られています。審査が甘い制度と紹介されることがありますが、使える世帯が決まっている制度です。事業の運転資金には原則として使えません(福祉費の「生業を営むために必要な経費」を除く)。借金の返済が苦しい場合は、法テラスで弁護士や司法書士に無料で相談できる場合があります。
公的な貸付のほかに、生活費を用意する方法
- 生命保険の契約者貸付 解約返戻金のある保険なら、その一定の範囲で保険会社から借りられる。審査はない
- 給料の前払い(非常時払) 出産、病気、災害などの費用なら、労働基準法25条で、支払日の前でもそれまで働いた分の給料を受け取れる。勤め先の従業員貸付の制度があるかも確かめる
- 質屋 品物を預けてお金を借りる。返せなければ品物を手放すだけで、信用情報には残らない
- 生活保護 資産や働く力を使っても生活できないときの制度。窓口は福祉事務所
- 債務整理 借金の返済がすでに難しいなら、法テラスや弁護士に相談して、返す額や期間を見直す
支払いを待ってもらう、生活の相談をする
お金を用意できない支払いがあるなら、期日の前に支払先へ連絡し、いつまでにいくら払えるかを具体的に伝えます。家賃・公共料金・カードの請求などは、先に連絡すれば分割や期日の延長に応じてもらえることがあります。
仕事や住まいを含めて生活が立ち行かないときは、市区町村の自立相談支援機関(生活困窮者自立支援制度の窓口)で相談できます。家賃の支払いを助ける住居確保給付金や、生活福祉資金の申込もここから案内されます。
借金の返済がすでに難しいなら債務整理を相談する
| 方法 | 内容 | 注意 |
|---|---|---|
| 任意整理 | 弁護士や司法書士が貸した側と交渉し、利息のカットや返済期間の見直しをする。裁判所は通さない | 信用情報に記録が残り、しばらく新しい借入やカードの利用が難しくなる |
| 個人再生 | 裁判所を通して借金を大きく減らし、残りを原則3年で返す。住宅ローンのある家を残せる場合がある | 一定の収入が続く見込みが必要。手続きは複雑 |
| 自己破産 | 裁判所を通して、借金の返済を免除してもらう | 財産の多くを手放す。手続き中は一部の資格や仕事に制限がある |
どれが合うかは、借金の額・収入・持っている財産で変わります。法テラスでは、収入などの条件を満たせば無料で法律相談ができます。
事業の資金を借りたいけど借りれないときに当たる先
会社や個人事業主の事業資金は、個人のローンとは別の窓口があります。銀行に断られても、次の先は別の審査です。
| 当たる先 | 特徴 |
|---|---|
| 日本政策金融公庫 | 政府系の金融機関。創業おおむね7年以内なら新規開業・スタートアップ支援資金(限度7,200万円)。金利は無担保・申告2期終了で年4.05〜5.65%(令和8年10月1日現在) |
| 信用保証協会 | 銀行を通さず直接申し込んでも、審査の内容と保証料は銀行経由と同じ(東京信用保証協会) |
| ノンバンクのビジネスローン | 事業者向けは総量規制の例外。確定申告書などで事業の実態と返済の力が確かめられれば、年収の3分の1を超えて借りられる |
| 売掛金の資金化(ファクタリング) | 借入ではない。取引先への請求書を支払日前に売って現金にする |
消費者金融やビジネスローンの金利の上限は利息制限法で決まっていて、元本10万円未満は年20%、100万円未満は年18%、100万円以上は年15%です。
個人事業主。カードの延滞の記録があり、ビジネスローンを3社断られた。来週、外注先への支払いが50万円ある。
これ以上の申込は控えてください。申込の記録が残るだけで、通る見込みは上がりません。取引先に送った請求書があれば、支払日前に売って現金にする方法があります。審査で主に見るのは請求書の相手先の支払い能力で、本人の信用情報が中心ではありません。
どこからも融資を受けられない、助けてと思ったら相談する先
| 困りごと | 相談先 | 費用 |
|---|---|---|
| 生活費が足りない | 市区町村の社会福祉協議会、自立相談支援機関 | 無料 |
| 借金の返済が苦しい | 法テラス、弁護士会・司法書士会の相談窓口 | 法テラスは収入などの条件を満たせば、同じ問題で3回まで無料相談 |
| 事業の資金繰りが苦しい | 商工会議所・商工会、よろず支援拠点、中小企業活性化協議会 | 無料 |
| 貸金業者とのトラブル | 金融庁 金融サービス利用者相談室 | 無料 |
中小企業活性化協議会は全都道府県にあり、返済条件の見直しを含めた立て直しを無料で相談できます。事業者が一人で「どこにも借りられない」と抱え込む前に、資金繰りの相談として使ってください。
借りられない会社・個人事業主は、請求書を支払日前に資金化できる
事業の資金が足りず、どこからも借りられないときでも、取引先への請求書(売掛金)があればファクタリングで支払日前に現金にできます。金融庁は、ファクタリングは「法的には債権の売買(債権譲渡)契約」で、「通常、個人としてファクタリングを利用する機会はない」としています。事業者が自分の売掛金を売る取引で、借入ではないので信用情報にも借入残高にも影響しません。
費用は手数料で、50万円の請求書を手数料8%で売ると4万円です。会社員が給料を売る「給与ファクタリング」は、金融庁が違法なヤミ金融だと注意しているもので、事業者が売掛金を売るファクタリングとは仕組みが違います。
日本資金支援センターは借入を断られた事業者の請求書も審査する

 日本資金支援センター
審査で見るのは取引先への売掛金なので、融資を断られた会社や個人事業主でも申し込めます。借入ではないので返済の義務はなく、2社間なら取引先にも通知されません。見積もりだけなら費用はかかりません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\借りられないときの資金づくりに/
日本資金支援センター/2社間ファクタリング・最大500万円
お金を借りれないときに手を出してはいけないもの
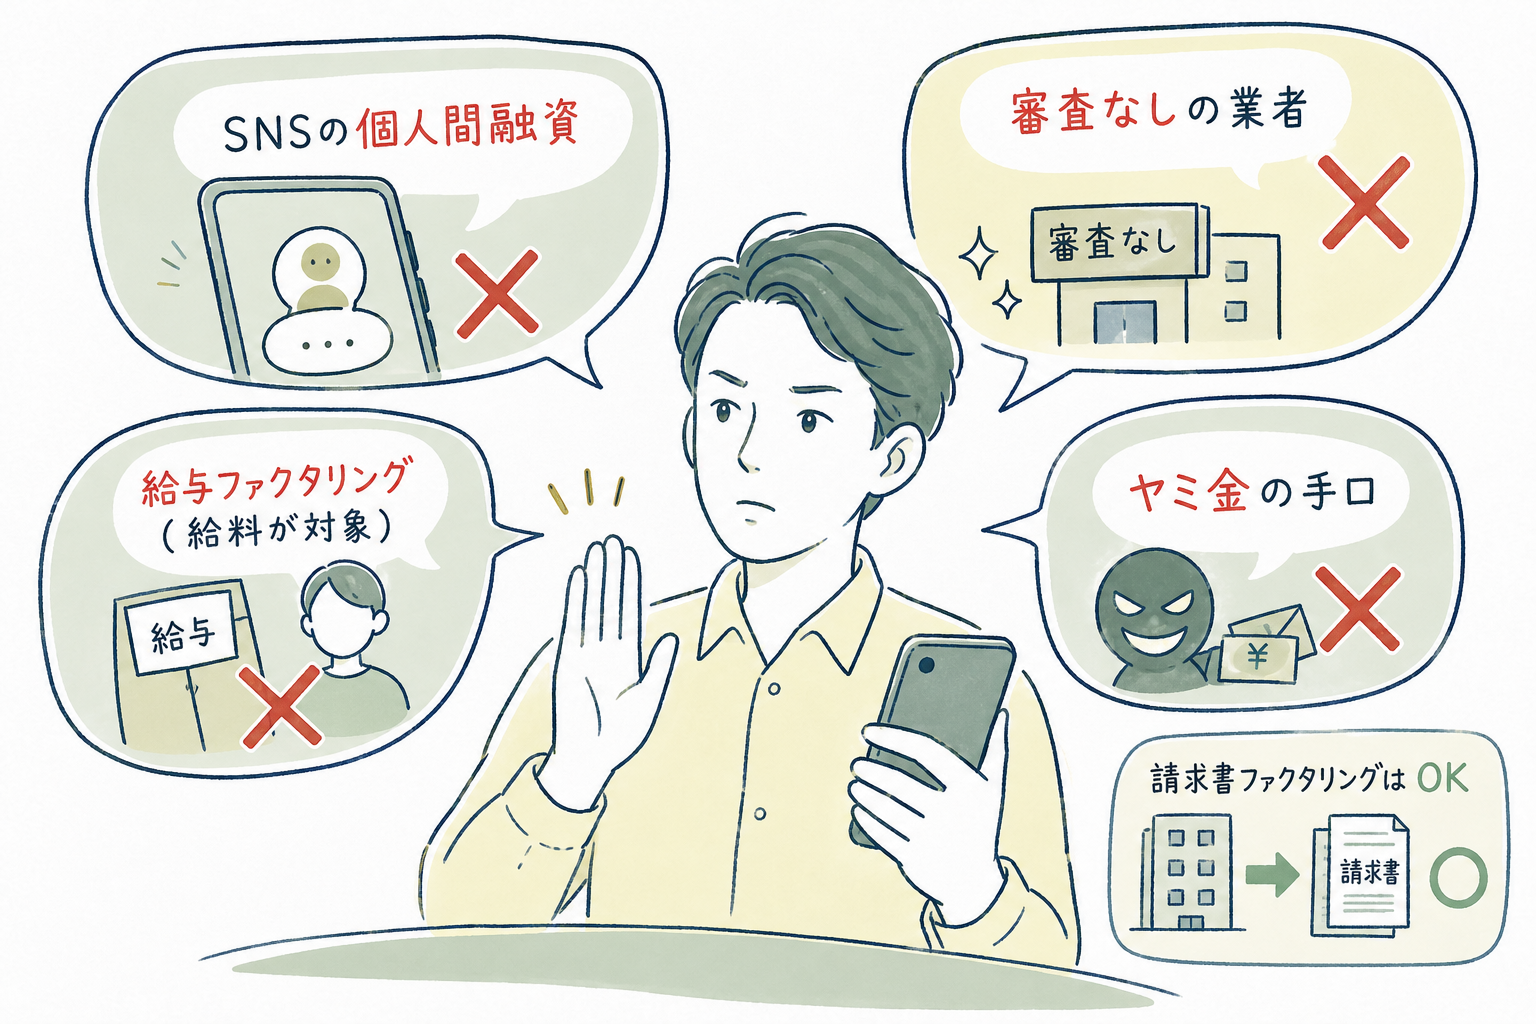
- SNSの「個人間融資」 金融庁は、個人でも繰り返し貸せば貸金業にあたり、SNSで「お金を貸します」と勧誘することは貸金業法に抵触する場合があるとしています。個人を装ったヤミ金融の高金利や、個人情報の悪用の被害が起きています
- 「審査なし」「ブラックOK」の業者 警察は、こうした宣伝文句の業者を注意すべき業者として挙げています。業として年20%を超える利息を取る契約は出資法違反で、5年以下の拘禁刑などの罰則があります
- 給与ファクタリング 金融庁は、給料を受け取る権利の買取りをうたう取引を、違法なヤミ金融だと注意しています
- クレジットカードの現金化 実質的な高金利の借金で、カード会社の規約に違反し、カードの利用停止につながります
- 融資の前に保証金や手数料を振り込ませる業者 融資保証金詐欺の手口です
借りる前に、金融庁の登録貸金業者情報検索サービスで、商号と登録番号が一致するかを確かめてください。
お金を借りたいけど借りれないときのよくある質問
銀行からお金を借りたいけど借りれない人はどんな人ですか
信用情報に延滞や債務整理の記録がある人、収入が少ないか不安定な人、すでに借入が多い人です。銀行のカードローンは、銀行の審査に加えて保証会社(多くは消費者金融や信販会社)の審査も通る必要があります。
審査に落ちたら、いつ申し込み直せますか
申込の記録はCICで6か月残るので、少なくとも6か月はあけるのが目安です。その間に、延滞の解消や借入の返済など、落ちた理由を直しておきます。
家族や知人から借りるときの注意は
金額、返済の期日と方法を書いた借用書を作ります。年間110万円を超えるお金を返す約束なく受け取ると、贈与税がかかることがあります。
まとめ
- 借りられないときは、生活費か事業の資金かで当たる先を分ける
- 生活費は社会福祉協議会の生活福祉資金。緊急小口資金は10万円以内・無利子
- 事業の資金は公庫・信用保証協会。保証協会には直接申し込める
- 事業者なら請求書を支払日前に資金化できる。借入ではない
- 落ちたあとに続けて申し込まない。SNSの個人間融資や「審査なし」の業者は使わない
この記事で確認した一次情報の出典
本文の内容は、2026年10月21日に次の情報源で確かめました。
- 厚生労働省「生活福祉資金貸付条件等一覧」・「生活福祉資金貸付制度」
- 金融庁「SNS等を利用した個人間融資にご注意ください」・「給与の買取りをうたった違法なヤミ金融にご注意ください」・「ファクタリングの利用に関する注意喚起」・「金融サービス利用者相談室」
- 四国警察支局「あなたを狙うヤミ金融」
- CIC「信用情報の登録期間」・「情報開示とは」・全国銀行個人信用情報センター「センターの概要」
- 日本政策金融公庫「新規開業・スタートアップ支援資金」・東京信用保証協会「保証利用について」
- 中小企業庁「中小企業活性化協議会」・よろず支援拠点・法テラス
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、公的機関の資料と各社の公表値をもとに作成しています。