
事業資金が借りやすいのは、日本政策金融公庫と、信用保証協会の保証が付く融資です。公庫は、国の政策として中小企業や創業者に貸す金融機関です。保証協会付きの融資では、借入を信用保証協会が保証するので、貸す銀行の負担は通常2割です。小口零細企業保証などの制度を使う小規模事業者や創業者は全額が保証され、銀行の負担は0になります。銀行が自分のリスクで貸すプロパー融資より、金融機関が出しやすい仕組みになっています。
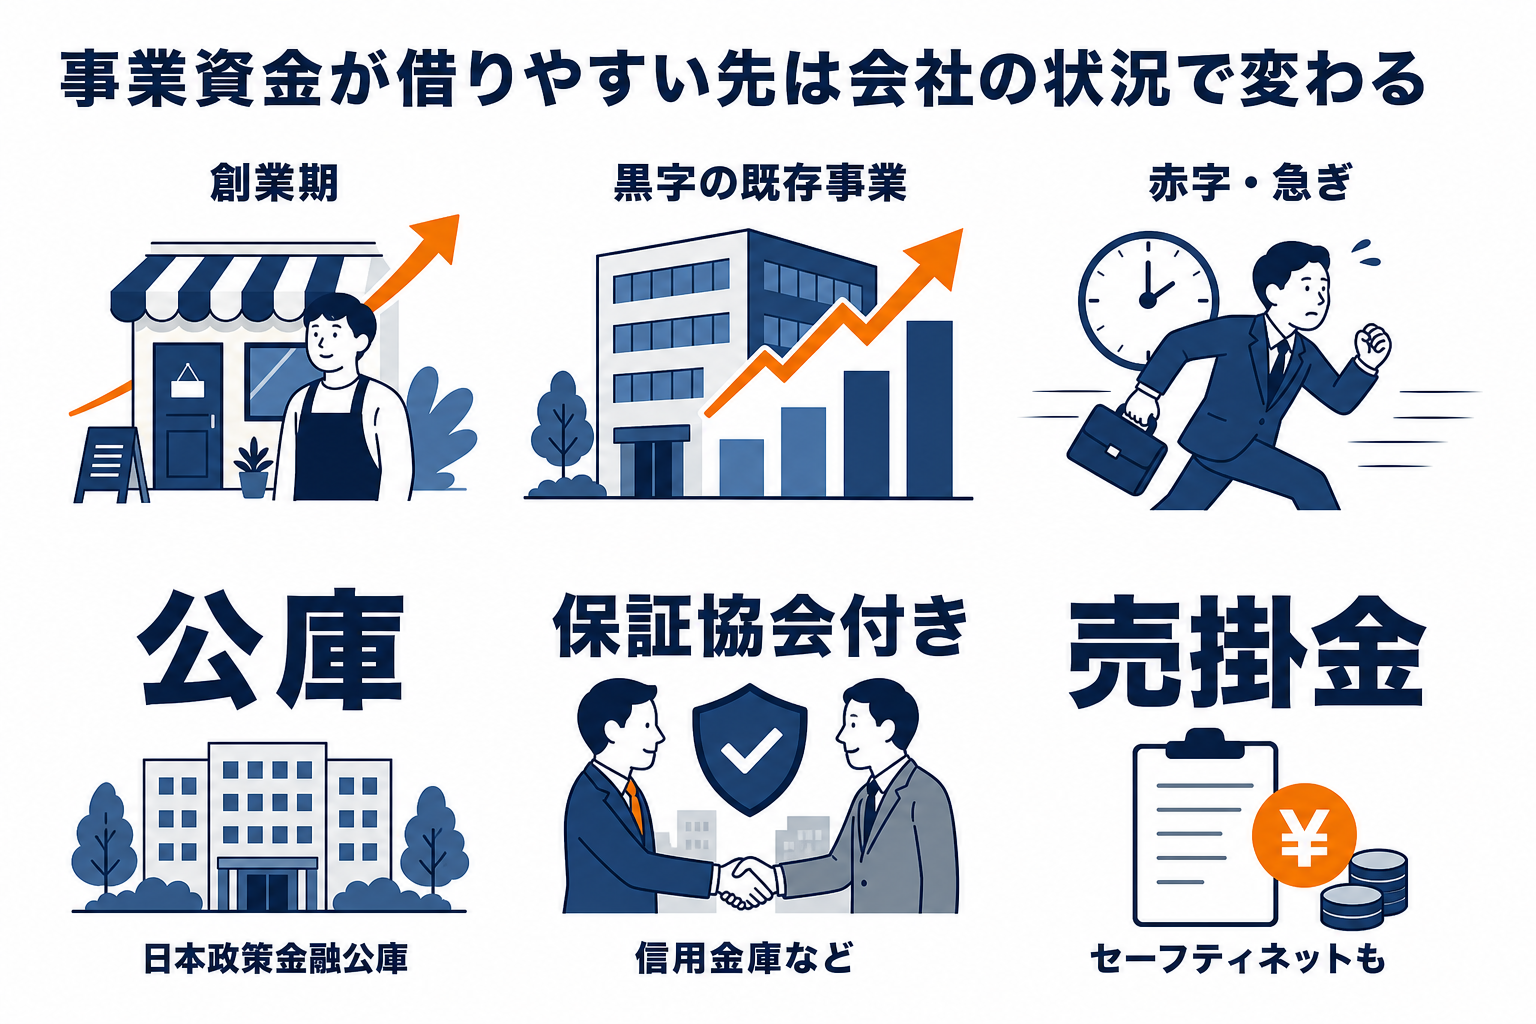
どこが借りやすいかは、会社の状況で変わります。創業期なら公庫、黒字が続く会社なら保証協会付きの融資や信用金庫、赤字や急ぎならセーフティネットの制度や売掛金の資金化が当たり先です。
この記事でわかること
- 事業資金が借りやすい先と、借りやすい理由
- 借りやすい事業資金は、金利と保証料を足して比べる
- 会社の状況別、事業資金を借りたいときの当たり先
- 事業資金を借りやすくするための準備
- 銀行の種類ごとの借りやすさ
- 借りたお金は事業以外に使わない
- 融資以外で事業資金を作る方法
- 借りられない・待てないときは、売掛金を資金化する
- 事業資金が借りやすい先のよくある質問
- まとめ
事業資金が借りやすい先と、借りやすい理由
| 借入先 | 借りやすい理由 | 金利の目安 |
|---|---|---|
| 日本政策金融公庫 | 国の政策金融機関。創業前から7年以内の人向けの融資があり、自己資金の要件もない | 年4.05〜5.65%(無担保・申告2期終了) |
| 保証協会付きの融資・制度融資 | 保証協会が借入の8割(小口零細企業保証などは全額)を保証するので、銀行の負担が小さい | 銀行の金利+保証料(東京は年0.30〜1.90%) |
| 信用金庫・信用組合 | 会員は地域の中小企業や個人に限られ、地元の事業者に貸すのが本業 | 保証協会付きが中心 |
| 銀行のプロパー融資 | 銀行が全額のリスクを負うので、決算の実績が重視される | 国内銀行の新規貸出の平均は年1.782%(2026年8月) |
| ノンバンクのビジネスローン | 審査が早く、銀行に断られた会社も申し込める | 年3.1〜18.0%(AGビジネスサポートの例) |
※公庫は令和8年10月1日現在、保証料は東京信用保証協会の一般保証(責任共有)の料率、銀行の平均は日本銀行の貸出約定平均金利(国内銀行・新規・総合)。
信用金庫の会員になれるのは、信用金庫法で、地区内に事業所などがあり、従業員300人以下か資本金9億円以下の事業者です。大企業と取引を取り合わないので、小さな会社や個人事業主の融資の相談に乗りやすい仕組みです。
保証協会が使えない業種もある
全国信用保証協会連合会によると、農業・林業・漁業、金融・保険業(一部を除く)は保証の対象外です。事業を営んでいる地域の保証協会を使うので、管轄の区域内で事業をしている必要もあります。対象外の業種なら、公庫か、業種ごとの公的な融資を当たります。
借りやすい事業資金は、金利と保証料を足して比べる
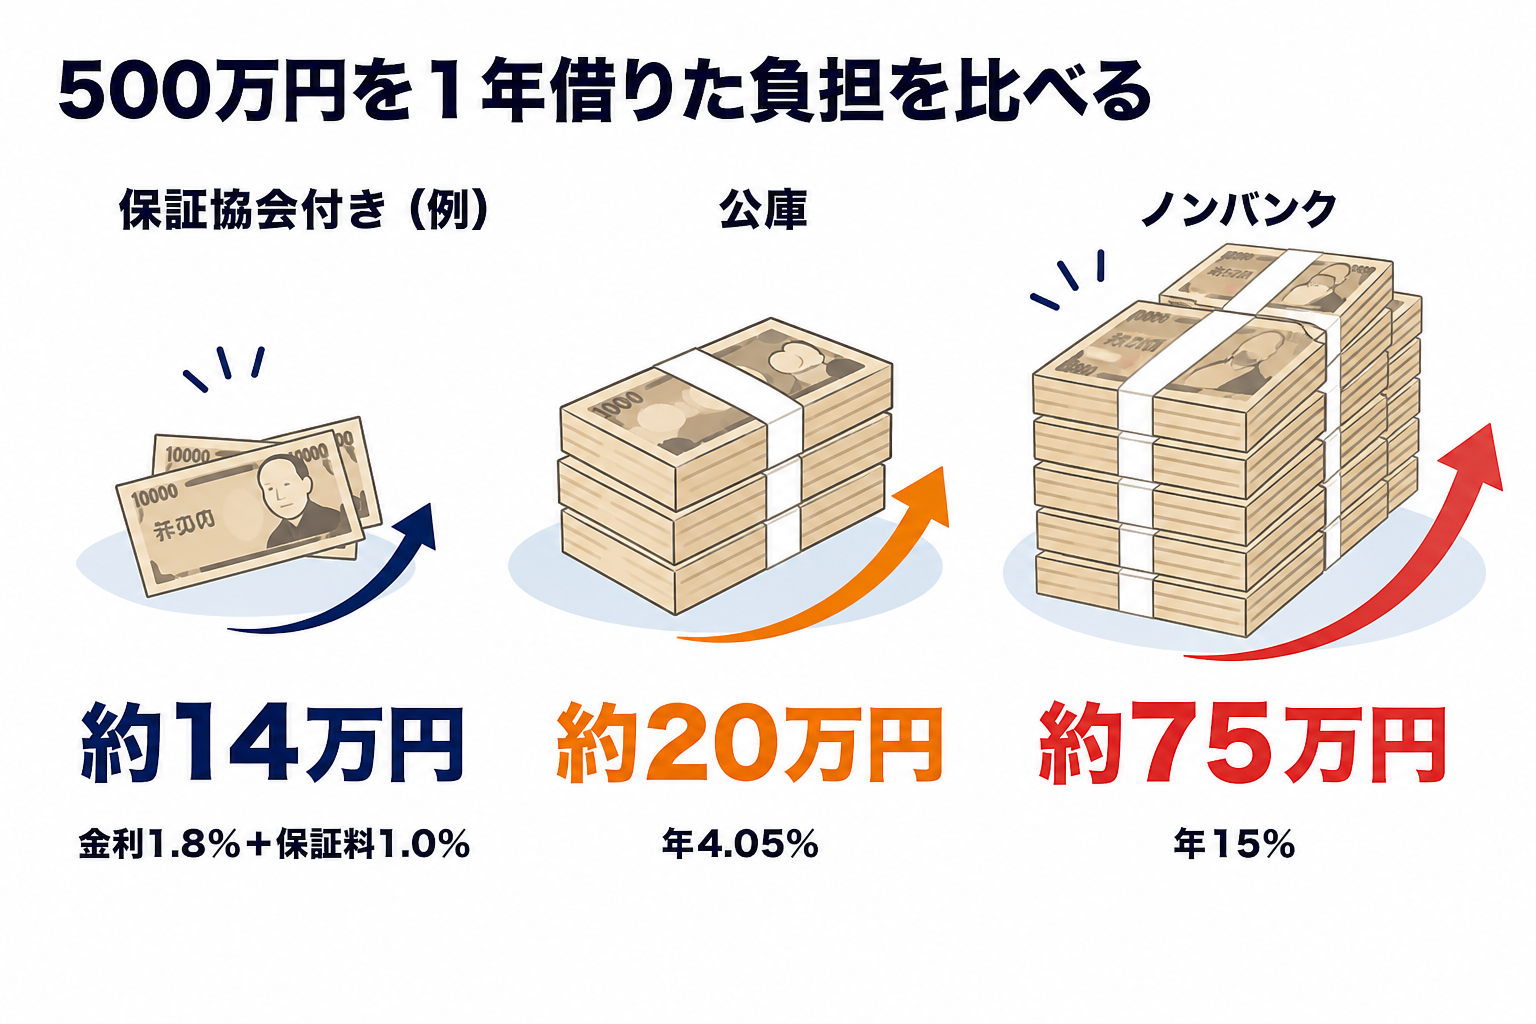
保証協会付きの融資は、銀行の金利に保証料が上乗せされます。たとえば金利が年1.8%で保証料が年1.0%なら、負担は年2.8%ほどです(金利1.8%は説明のための仮の数字です。日本銀行の統計の平均1.782%は大企業向けも含むので、中小企業の実際の金利はこれより高くなることが多くあります)。公庫は保証料がなく、表示の金利がそのまま負担です。
| 500万円を1年借りた場合 | 年率の負担 | 1年の負担の概算 |
|---|---|---|
| 保証協会付き(金利1.8%+保証料1.0%) | 年2.8% | 約14万円 |
| 公庫(基準利率の下限) | 年4.05% | 約20万円 |
| ノンバンク(100万円以上の上限) | 年15% | 約75万円 |
※一括返済の単純計算。分割返済なら元金が減る分だけ負担も減ります。金利と保証料は会社の決算と保証の制度で決まり、保証協会付きの融資が公庫より安いとは限りません。申し込む前に、両方の見積もりを並べて比べてください。
ノンバンクの上限金利は利息制限法で決まり、元本100万円以上は年15%、10万円以上100万円未満は年18%です。表示に「18%」とあっても、100万円以上借りるなら上限は15%です。
会社の状況別、事業資金を借りたいときの当たり先
創業前・創業期なら日本政策金融公庫から
創業期の会社がまず相談するのは公庫です。開業前から開業後おおむね7年以内の人向けの融資があり、上限は7,200万円、2024年4月からは自己資金がなくても申し込めます。融資が決まるまでは平均3週間程度です。あわせて、自治体の創業向けの制度融資も検討します。
黒字の既存事業なら保証協会付きの融資と信用金庫
決算が黒字なら、取引のある信用金庫や地方銀行に保証協会付きの融資を相談します。保証協会の保証の限度額は、担保がある普通保証で2億円、担保なしの無担保保証で8,000万円です。保証協会には、銀行を通さず直接相談することもできます。返済の実績を積むと、銀行のプロパー融資も受けやすくなります。
赤字や急ぎならセーフティネットか売掛金の資金化
売上が前年より5%以上減っているなら、公庫のセーフティネット貸付や保証協会のセーフティネット保証の対象になる場合があります。売掛金の回収条件が長くなって資金繰りが0.1か月分以上悪くなった会社も、公庫のセーフティネット貸付の対象です。数日のうちに資金が必要なら、ノンバンクのビジネスローンか、売掛金を支払日前に売る方法が残ります。
事業資金を借りやすくするための準備
- 決算書と確定申告書を2期分そろえる 公庫も銀行も、まず2期分の実績を見る
- 税金と社会保険料の未納をなくす 納税証明書を求められることが多い
- 使い道と返済の財源を数字で書く 設備は見積書、運転資金は資金繰り表で何か月分かを示す
- 代表者の信用情報を確かめる 延滞の記録があれば先に解消する
- メインの金融機関と日ごろから取引する 入金口座を集め、試算表を定期的に出す
- 資金が尽きる前に申し込む 余裕がある時期のほうが審査に通りやすい
個人事業主は、開業届の控えと確定申告書が事業の実績の証明になります。開業届の提出期限は、国税庁によると事業を始めた年分の確定申告の期限までです。
銀行の種類ごとの借りやすさ
| 金融機関 | 向く会社 | 注意 |
|---|---|---|
| 信用金庫・信用組合 | 地域の中小企業や個人事業主。担当者が事業の話を直接聞いてくれる | 営業地域が決まっていて、地域外の会社は使えない。信用組合は組合員になる必要がある |
| 地方銀行 | その地域で事業をしている中小企業 | 銀行ごとに審査の基準と金利が違う。複数に相談して比べる |
| 大手銀行(メガバンク) | 決算の実績があり、取引の規模が大きい会社 | 創業間もない会社や小さな会社には審査が厳しい。長く取引すると融資枠の拡大や金利の優遇につながる |
| ネット銀行 | 入出金のデータで審査を受けたい会社 | その銀行の口座を使っていることが前提の商品が多い |
借りたお金は事業以外に使わない
事業資金として借りたお金を、生活費や趣味など事業以外に使うと、契約違反として残りの一括返済を求められることがあり、金融機関からの信用も失います。事業用の口座を個人の口座と分け、領収書や出納帳で使い道を残しておくと、次の融資の相談でも説明しやすくなります。
融資以外で事業資金を作る方法
- 売掛金の資金化(ファクタリング) 取引先への請求書を支払日前に売って現金にする。借入ではない
- リースバック 自社の不動産や設備を売り、リース料を払って使い続ける。まとまった資金になるが、毎月のリース料がかかる
- 法人カード 仕入れや経費をカードで払い、引き落とし日まで支払いを先に延ばす
- 補助金・助成金 返す必要はないが、事業を終えてからの後払い。急ぎの資金には使えない
借りられない・待てないときは、売掛金を資金化する
赤字の決算や借入の多さで融資を断られた会社でも、取引先への請求書(売掛金)があれば、支払日前に売って現金にするファクタリングが使えます。審査の中心は売掛先の支払い能力なので、自社の決算書の内容は大きな問題になりません。借入ではないので、貸借対照表の借入金も増えず、次の融資の審査で借入が多いと見られることもありません。
上の表と同じ500万円で比べると、手数料8%なら40万円で、公庫の1年分の利息の約2倍です。毎月使うと利益を大きく削るので、融資の入金までの1〜2か月に限るのが現実的です。売掛債権を売った後に買い戻す義務がある契約は、金融庁が貸付けにあたるおそれがあるとしているので、契約書で確かめてください。
日本資金支援センターは融資を待てない会社の売掛金を買い取る

 日本資金支援センター
取引先への売掛金を見て審査するので、決算の内容や借入の状況より、売掛先の支払いの確かさが中心です。法人も個人事業主も申し込め、2社間なので取引先に通知されません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\融資の結果を待てないときに/
日本資金支援センター/2社間ファクタリング・最大500万円
事業資金が借りやすい先のよくある質問
事業資金が借りやすい銀行はどこですか
中小企業や個人事業主なら、まず地元の信用金庫・信用組合です。メガバンクは決算の実績や取引の規模を重視するので、創業期や小規模な会社には向きません。ネット銀行では、PayPay銀行が法人と個人事業主向けのビジネスローン(年2.2〜14.0%)と保証協会付き融資を扱っています。
個人事業主でも事業資金は借りやすいですか
公庫の国民生活事業は、融資先の約4割が個人企業です。保証協会付きの融資では、個人事業主は資本金がないので、常に雇っている従業員の人数が業種ごとの基準以下かどうかで、中小企業として保証の対象になるかが決まります。本人の信用情報と確定申告書の所得が審査の中心です。
借りやすいノンバンクを選ぶときの注意は
貸金業の登録番号を金融庁の登録貸金業者情報検索サービスで確かめます。「審査なし」「必ず借りられる」とうたう業者は、貸金業法に反する広告で、違法業者のおそれがあります。
まとめ
- 事業資金が借りやすいのは、公庫と保証協会付きの融資
- 保証協会付きは銀行の負担が2割(小規模事業者や創業者は0)なので、銀行が出しやすい
- 金利だけでなく保証料も足して比べる。ノンバンクは100万円以上で年15%まで
- 創業期は公庫、黒字なら保証協会付きと信用金庫、赤字や急ぎはセーフティネットか売掛金
- 決算書2期分、税金の納付、使い道の数字をそろえておく
この記事で確認した一次情報の出典
本文の内容は、2026年10月21日に次の情報源で確かめました。
- 日本政策金融公庫「金利情報」・「新規開業・スタートアップ支援資金」・「創業支援Q&A」・「セーフティネット貸付」
- 中小企業庁「信用補完制度の見直し」・全国信用保証協会連合会「ご利用条件」
- 東京信用保証協会「保証利用について」・「信用保証料率」
- 日本銀行「貸出約定平均金利」
- PayPay銀行「融資」・AGビジネスサポート「ビジネスローン」
- 国税庁 No.2090「新たに事業を始めたときの届出など」
- 金融庁「ファクタリングの利用に関する注意喚起」
- 日本政策金融公庫「国民生活事業をはじめてご利用の方へ」(融資先の約9割が従業者9人以下・約4割が個人企業、事業資金融資の約7割が無保証人)
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、公的機関の資料と各社の公表値をもとに作成しています。