
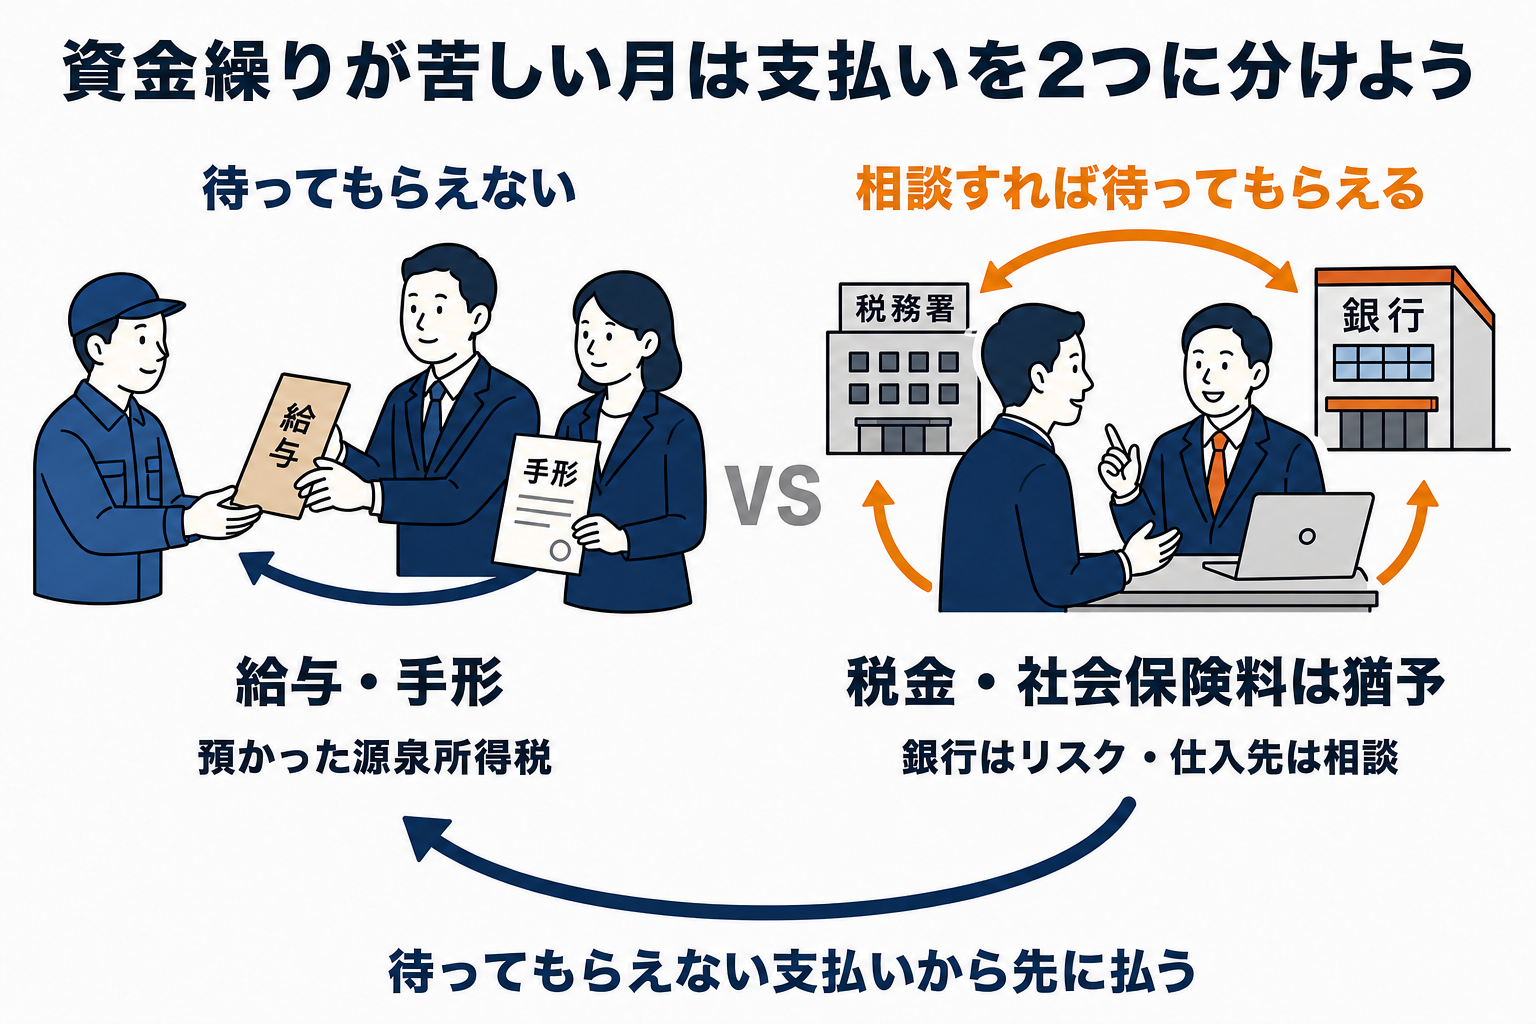
資金繰りが苦しいときは、最初に今月の支払いを「待ってもらえない支払い」と「相談すれば待ってもらえる支払い」に分けます。給与、振り出した手形、従業員から預かった源泉所得税は待ってもらえません。税金と社会保険料は納期限から6か月以内に申請すれば分割(換価の猶予)を受けられ、銀行の返済は返済条件の変更(リスケ)を相談できます。
浮いた期間で公的な資金を申し込みます。売上が落ちた会社は、信用保証協会のセーフティネット保証(一般の保証とは別枠で最大2億8,000万円)や、日本政策金融公庫のセーフティネット貸付の対象になる場合があります。売掛金の入金が遅くなっただけでも、条件によっては公庫の対象です。
この記事でわかること
- 資金繰りが厳しい会社の特徴は5つの兆候に出る
- 今月の支払いは「待ってもらえない支払い」から払う
- 税金と社会保険料は納期限から6か月以内なら分割で納められる
- 銀行の返済は、リスケを相談して時間を作る
- 売上が落ちたら使える公的な資金
- 黒字でも資金繰りが悪化する原因
- 来月以降は資金繰り表で3か月先の不足を見つける
- 資金繰りの最終手段は、リスケから法的整理までの順番で考える
- 今月の支出を減らし、手元のものを現金に替える
- 急ぎの資金調達の方法を比べる
- 資金繰りが苦しいときにやってはいけない4つ
- 支払日まで待てないときは、売掛金を支払日前に資金化する
- 資金繰りが苦しいときのよくある質問
- まとめ
資金繰りが厳しい会社の特徴は5つの兆候に出る
次の兆候は、決算の赤字・黒字とは関係なく出ます。当てはまるものが多いほど、今月から手を打つ必要があります。
| 兆候 | 自社で確かめる数字 |
|---|---|
| 預金残高が固定費1か月分を下回る | 月末の預金残高と、家賃・給与・返済の合計 |
| 支払日の前に毎月残高が足りるか確かめている | 支払日の前日の残高 |
| 税金や社会保険料を後回しにしている | 未納の税・社会保険料の合計 |
| 返済のために別の借入をしている | 借入の目的のうち「既存の返済」の割合 |
| 入金より支払いが早い | 売掛金の回収までの日数と、買掛金の支払いまでの日数 |
中小企業の倒産を見ると、東京商工リサーチの調査で、2025年に倒産した企業(財務データが3期分ある794社)の71.1%が債務超過でした。債務超過になる前、兆候が出た段階で動くほど、使える手段は多くなります。
今月の支払いは「待ってもらえない支払い」から払う
| 支払い | 待ってもらえるか | 遅れたときに起きること |
|---|---|---|
| 振り出した手形・小切手 | 待ってもらえない | 不渡りになり、6か月以内に2回出すと銀行取引停止処分(2年間) |
| 従業員の給与 | 待ってもらえない | 労働基準法24条違反。罰則は120条で30万円以下の罰金。従業員が辞める |
| 源泉所得税 | 猶予の申請はできるが最優先で納める | 従業員の給料から預かったお金。延滞税がかかり、差押えの対象になる |
| 仕入先・外注先への支払い | 相談すれば待ってもらえることがある | 次の取引を断られる。先に連絡すれば分割に応じてもらえることもある |
| 家賃・光熱費 | 短期なら相談できる | 長く滞ると契約の解除や供給の停止 |
| 銀行の返済 | リスケを相談できる | 延滞が続くと、保証協会付きの融資なら保証協会が銀行に代わって返済する「代位弁済」になる。代表者の信用情報にも影響 |
| 法人税・消費税・社会保険料 | 猶予を申請できる | 放置すると督促・差押え。申請すれば分割で納められる |
払えないと分かった時点で、支払日の前に相手に連絡します。仕入先や大家は、事前に連絡があれば分割や支払日の変更に応じてくれることがあります。連絡なしに遅れると、次の取引から前払いを求められ、資金繰りがさらに苦しくなります。
2026年1月1日に下請法が「取適法」(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律)に変わり、対象となる取引では手形での支払いが禁止されました。発注元から手形や、満額を期日までに受け取れない電子記録債権で支払うと言われたら、取適法違反の可能性があります。受け取る側は、現金払いを求めてかまいません。
税金と社会保険料は納期限から6か月以内なら分割で納められる
国税庁は「一時に納付をすることにより事業の継続や生活が困難となるとき」は、税務署に申請すると原則1年以内の期間、納税が猶予されるとしています。会社の資金繰りで使うのは「換価の猶予」です。
| 項目 | 国税(法人税・消費税など) | 厚生年金保険料など |
|---|---|---|
| 申請先 | 所轄の税務署 | 管轄の年金事務所 |
| 申請期限 | 納期限から6か月以内 | 納期限から6か月以内 |
| 猶予の期間 | 原則1年以内(分割で納める) | 原則1年以内(分割で納める) |
| 延滞の利率(令和8年) | 延滞税:納期限の翌日から2か月は年2.8%、その後は年9.1% | 延滞金:納付期限の翌日から3か月は年2.8%、その後は年9.1% |
| 猶予を受けたとき | 猶予期間の延滞税が軽減され、差押えや財産の売却が猶予される | 延滞金の一部が免除される |
換価の猶予を受けられるのは、①すぐに納めると事業の継続が難しくなるおそれがある、②納税について誠実な意思がある、③ほかに滞納している国税がない、の条件を満たす場合です。原則として担保が必要ですが、猶予を受ける金額が100万円以下、または猶予の期間が3か月以内なら担保はいりません。
6か月を過ぎていても、税務署の判断で換価の猶予を受けられることがあります(国税徴収法151条)。払えないと分かった時点で、未納のまま放置せず税務署と年金事務所に連絡してください。税金や社会保険料の滞納はCICなどの信用情報機関には登録されませんが、融資の審査では納税証明書を求められるので銀行にわかります。
来月の消費税の中間納付が200万円。払うと給与が足りなくなる。
先に税務署へ換価の猶予を相談してください。猶予を受ける額は100万円を超えますが、猶予の期間を3か月以内にすれば担保はいりません。延滞税は猶予の期間について軽減されます。給与は後に回せないので、税金のほうを分割にするのが順番です。
銀行の返済は、リスケを相談して時間を作る
リスケは、毎月の返済額を減らしたり、元金の返済を止めて利息だけを払ったりする返済条件の変更です。期間はおおむね6か月から1年で、その間に経営改善計画を作って業績を立て直します。リスケ中は、同じ銀行から新しい融資を受けるのは難しくなります。
利息だけの返済を続けても、元金は減りません。リスケの期限が近づいても業績が戻らないときは、下の「最終手段」の順番で次の手を考えます。
売上が落ちたら使える公的な資金
セーフティネット保証は一般の保証とは別枠
中小企業庁のセーフティネット保証は、取引先の倒産や業況の悪化などで資金繰りが苦しい会社向けの保証です。一般の保証とは別枠で、普通保証2億円と無担保保証8,000万円(このうち無担保・無保証人は2,000万円)まで使えます。保証料率はおおむね1%以内です。
よく使われる5号は、国が指定した業種で、最近3か月の売上高が前年同期より5%以上減っている会社が対象です。指定業種の一覧は四半期ごとに変わり、令和8年10月1日から12月31日までの一覧が出ています。手続きは、本社のある市区町村の商工担当課で認定を受け、認定書を持って金融機関か信用保証協会に申し込みます。
日本政策金融公庫のセーフティネット貸付は入金の遅れでも対象
公庫の経営環境変化対応資金(セーフティネット貸付)は、売上高が前期か前々期より5%以上減った会社や、利益が減った会社のほか、売掛金の回収条件が長くなった、または仕入れの支払条件が短くなったことで、資金繰りが0.1か月分以上悪くなった会社も対象です。取引先の支払いサイトが延びて苦しくなった会社は、売上が減っていなくても申し込めます。融資限度額は7,200万円、運転資金の返済期間は10年以内(据置3年以内)です。無利子ではなく、金利は公庫の基準利率が基本です(無担保・申告2期以上で年4.05〜5.65%、令和8年10月1日現在)。
黒字でも資金繰りが悪化する原因
利益が出ていても、現金が先に出ていけば資金繰りは苦しくなります。
- 入金より支払いが早い 売上の入金は60日後、仕入れの支払いは30日後なら、売上が増えるほど現金が足りなくなります
- 在庫が増えている 仕入れた分の現金は、売れるまで戻りません
- 借入の元金の返済 元金の返済は経費にならないので、利益が出ていても現金は減ります
- 税金の納付が重なる 法人税と消費税の納付月は、まとまった現金が出ていきます
- 設備投資を手元資金で払った 借入にせず一度に払うと、運転資金が足りなくなります
来月以降は資金繰り表で3か月先の不足を見つける
資金繰り表は、月ごとの入金と支払いを並べて、月末の預金残高を出す表です。損益計算書と違い、お金が実際に動く月で書きます。簡単に始めるなら、Excelのテンプレートに次の4つの欄を作るだけで足ります。クラウド会計などの資金繰りシステムを使えば、入出金の実績から自動で作れます。
| 欄 | 書くもの |
|---|---|
| 月初の残高 | 前月末の預金残高 |
| 入金 | 売掛金の回収、現金売上、借入、その他の収入 |
| 支払い | 仕入れ・外注費、給与、家賃などの固定費、税金・社会保険料、借入の返済、設備投資 |
| 月末の残高 | 月初の残高+入金−支払い |
実績の月と予定の月は色を分けておくと、わかりやすい資金繰り表になります。3か月先までの予定を入れると、月末の残高がマイナスになる月が見えます。銀行提出用の資金繰り表も、金融機関から書式を渡されなければ同じ欄のテンプレートで作れます。銀行に融資を申し込むときも、決算書とあわせて資金繰り表を求められることが多く、作っておけば申込が早くなります。
資金繰りの最終手段は、リスケから法的整理までの順番で考える
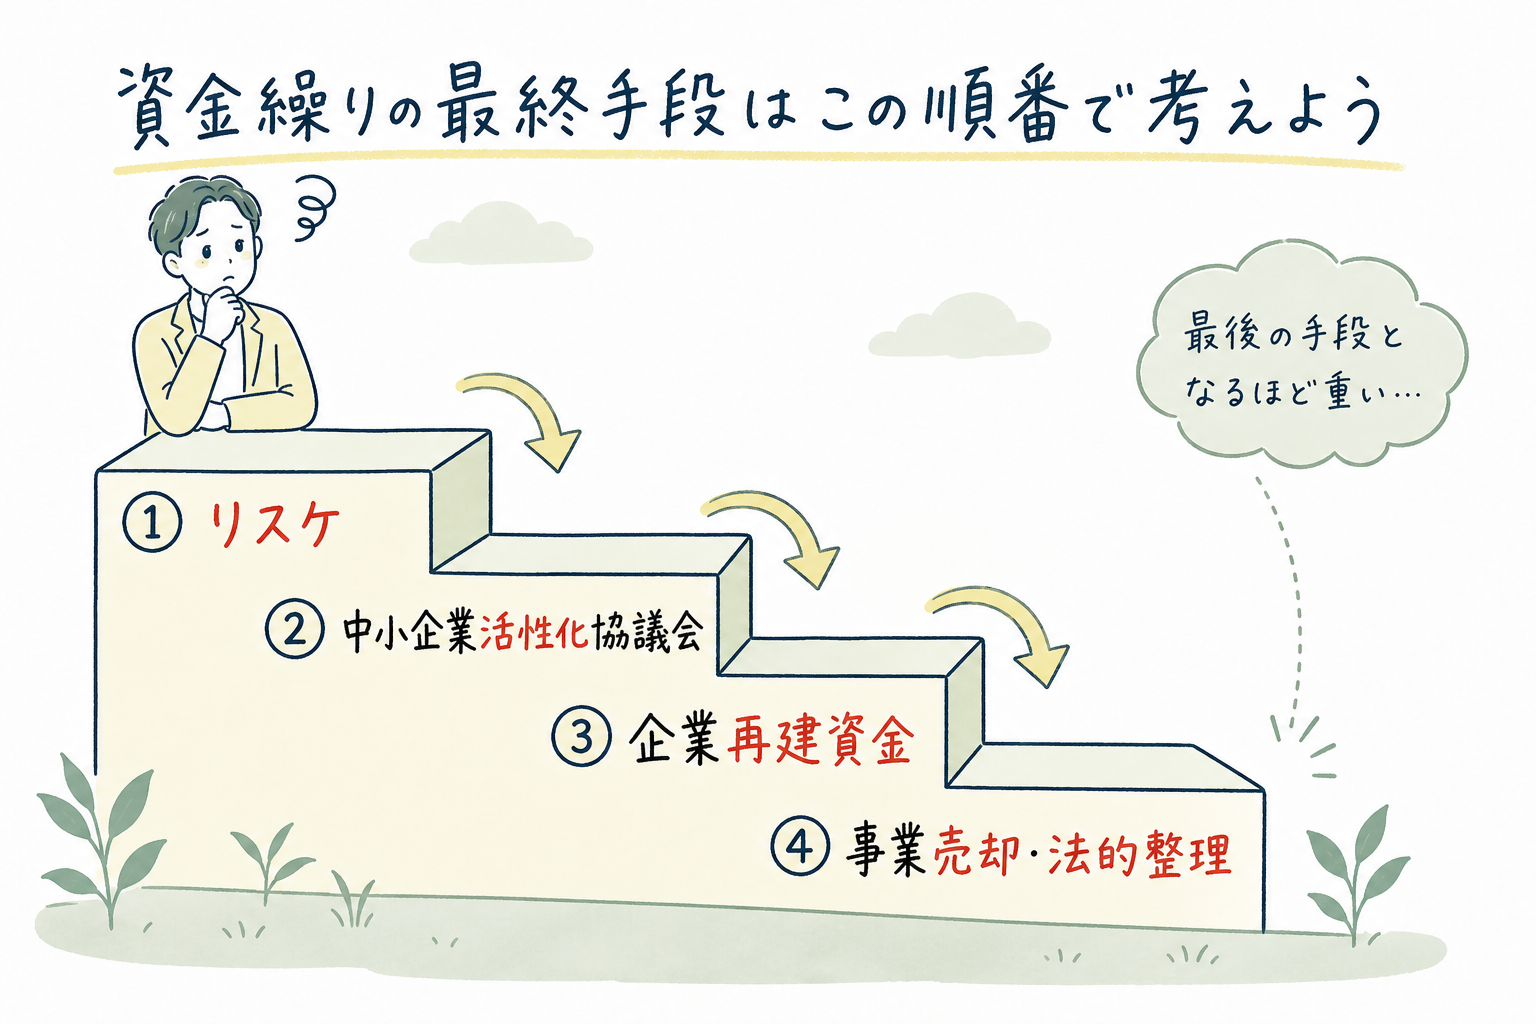
| 手段 | 内容 | 相談先 |
|---|---|---|
| 1 リスケ | 返済を減らして6か月〜1年の時間を作る | 取引銀行 |
| 2 中小企業活性化協議会 | 全都道府県にある公的な窓口。収益力の改善から再生計画まで支援し、相談は無料。認定支援機関と経営改善計画を作る場合は、専門家費用の3分の2の補助制度(早期経営改善計画策定支援・405事業)がある | 都道府県の協議会(予約制) |
| 3 企業再建資金 | 金融機関の支援や活性化協議会の関与で再建を図る会社への公庫の融資。限度7,200万円、返済20年以内(据置5年以内) | 日本政策金融公庫 |
| 4 事業の売却 | 事業や会社を譲って、取引先と従業員を引き継ぐ | 事業承継・引継ぎ支援センター、金融機関 |
| 5 法的整理 | 民事再生や破産。民事再生や破産を申し立てたあとは活性化協議会の対象外になる | 弁護士 |
中小企業活性化協議会は、法的整理の前に使う窓口です。申し立てたあとは使えないので、リスケの期限が見えてきた段階で相談してください。
今月の支出を減らし、手元のものを現金に替える
- 経費を書き出して止める 使っていないサブスクリプションや広告、割高な電気・通信の契約、外注の一時停止など、売上に直接つながらない支出から止める
- 役員報酬を先に下げる 社員の給料より先に、経営者の報酬を減らす(期の途中で下げる場合は税金の扱いを税理士に確かめる)
- 在庫を現金に替える 売れ残りの在庫は値下げしてでも売る。次の仕入れの量を減らす
- 使っていない資産を売る 使う頻度の低い車両・機械・備品、遊休の不動産を売る。必要な設備はリースやレンタルに切り替える
急ぎの資金調達の方法を比べる
| 方法 | 入金まで | 費用 | 注意 |
|---|---|---|---|
| ファクタリング(売掛金を売る) | 最短即日 | 手数料 | 借入ではない。売掛金がないと使えない |
| 手形割引 | 数日 | 割引料 | 受け取った手形が必要。手形が不渡りになると買い戻す義務がある |
| ビジネスローン | 最短即日〜数日 | 利息(100万円以上は年15%まで) | 借入が増え、次の銀行融資の審査で見られる |
| 公庫・保証協会付きの融資 | 数週間〜1か月以上 | 利息(公庫は無担保・申告2期終了で年4.05〜5.65%)と保証料 | 時間がかかる。今月の支払いには間に合わないことが多い |
資金繰りが苦しいときにやってはいけない4つ
- 融通手形 商取引のない手形を振り出し合って資金を作る行為です。片方が払えなくなると両方が倒れます
- 税金と社会保険料の滞納を放置する 督促のあとに預金や売掛金が差し押さえられ、取引先に知られます。払えないなら猶予を申請します
- 社長個人のカードローンで会社の支払いを続ける 会社の業績が戻らずに廃業すると、社長個人の借金だけが残ります
- 「審査なし」の業者や、買戻しを求めるファクタリング 金融庁は、買戻しを求められる契約などは実質的な貸付けで、貸金業の登録がなければ違法の疑いがあると注意しています
支払日まで待てないときは、売掛金を支払日前に資金化する
公的な資金は、申し込んでから入金まで数週間かかります。取引先への請求書(売掛金)があれば、売掛金を支払日前に売って現金にするファクタリングで、その間をつなげます。審査で主に見るのは取引先の支払い能力で、自社の赤字や借入の状況が中心ではありません。借入ではないので、借入残高も増えません。
費用は融資より高く、300万円を1か月使うと、手数料8%のファクタリングは24万円、公庫の基準利率(無担保・申告2期終了で年4.05〜5.65%)の利息は約1万〜1.4万円です。使うのは公的な資金が入るまでの不足分に絞ってください。
日本資金支援センターは赤字の会社も売掛金で審査する

 日本資金支援センター
決算の赤字や借入の多さより、取引先への売掛金を見て審査します。2社間なので取引先に通知されません。見積もりだけなら費用はかかりません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\今月の支払いに間に合わせたいときに/
日本資金支援センター/2社間ファクタリング・最大500万円
資金繰りが苦しいときのよくある質問
「資金繰りに窮する」とはどういう意味ですか
支払いに必要なお金が足りず、どうにもならない状態を指します。セーフティネット保証など公的な制度でも、資金繰りが苦しくなった会社を指す言い方として使われます。
資金繰りの読み方と、英語や言い換えは
「しきんぐり」と読みます。会社の手元のお金の出入りを管理して、支払いに足りなくならないようにやりくりすることです。英語ではcash flow management、言い換えるなら「資金のやりくり」です。
資金繰りが厳しいことを社員に伝えるべきですか
給与の支払いに影響が出る前に、事実と見通しを伝えるほうが信頼を保てます。何も伝えずに給与が遅れると、社員が先に辞めて、立て直しの人手がなくなります。伝えるときは、いつまでに何をするかを具体的に話してください。
資金繰りが苦しいとき、どこに相談すればいいですか
無料で相談できるのは、商工会議所・商工会、よろず支援拠点(各都道府県)、中小企業活性化協議会です。税金と社会保険料は税務署と年金事務所、借入の返済は取引銀行に相談します。
赤字の会社でもファクタリングは使えますか
使えます。ファクタリングは売掛金を売る取引なので、審査では取引先の支払い能力を主に見ます。ただし、売掛先が倒産していたり、支払いが遅れていたりする売掛金は買い取ってもらえません。
まとめ
- 資金繰りが苦しいときは、支払いを「待ってもらえない」と「待ってもらえる」に分ける
- 給与・振り出した手形・預かった税金が先。税と社会保険料は6か月以内に猶予を申請
- 銀行の返済はリスケで6か月〜1年の時間を作る
- 来月以降は資金繰り表で3か月先の不足を見つける
- 売上の減少や入金の遅れは、セーフティネット保証・貸付の対象になる
- 最終手段は活性化協議会→企業再建資金→事業売却→法的整理の順
- 公的な資金が入るまでの支払いは、売掛金の資金化でつなぐ
この記事で確認した一次情報の出典
本文の内容は、2026年10月21日に次の情報源で確かめました。
- 国税庁「納税に関する総合案内」・「延滞税の割合」
- 日本年金機構「厚生年金保険料等の猶予」・「延滞金について」
- 中小企業庁「セーフティネット保証制度」・「5号」・「中小企業活性化協議会」
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」・「融資制度一覧」・「金利情報」
- 公正取引委員会「取適法」・ミラサポplus「取適法がもたらす変化」
- 東京商工リサーチ「2025年の倒産企業」
- 中小企業基盤整備機構「よろず支援拠点」
- 金融庁「ファクタリングの利用に関する注意喚起」
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、公的機関の資料と各社の公表値をもとに作成しています。