
日本政策金融公庫(以下、公庫)の面談で「厳しい」と言われても、その場で否決が決まったわけではありません。公庫の手順は「面談→予定地の訪問→さまざまな角度から検討し融資の判断」で、判断は面談のあとです。面談のあとに追加の資料を出したり、希望額を見直したりすれば、判断の材料を増やせます。
面談で厳しいと言われやすいのは、自己資金が少ない、業界の経験が浅い、売上の見込みの根拠が弱い、借入や滞納がある、のどれかです。どれも、公庫の創業計画書の欄とセルフチェックリストの問いに対応しています。
この記事でわかること
- 日本政策金融公庫の面談で厳しいと言われても、まだ決定前
- 日本政策金融公庫の面談で確かめられること
- 面談で厳しいと言われる4つの理由
- 面談のあと、結果が出る前にできること
- 日本政策金融公庫の面談後、結果が出るまでの日数
- 結果を待つ間の支払いは売掛金を先に資金化する
- 日本政策金融公庫の面談でよくある質問
- まとめ
日本政策金融公庫の面談で厳しいと言われても、まだ決定前
公庫の国民生活事業の流れは、相談、申込、面談、融資の決定、契約、送金の順です。面談の段階について公庫は「資金のお使いみちや事業計画などについてお話を伺います」「店舗や事業所の予定地をお訪ねいたします」と案内し、そのあと「事業計画などをさまざまな角度から検討し、融資の判断をいたします」としています。
担当者の「厳しい」は、その時点で書類と話から見えている懸念を伝えている言葉です。懸念を解く材料が出てくれば、判断が変わることがあります。逆に何もしなければ、懸念がそのまま判断に残ります。
自己資金200万円で800万円を申し込んだ。面談で「今回は厳しいかもしれません」と言われ、「結果は1〜2週間くらいで電話します」と告げられた。
自己資金は総額の2割で平均並みですが、希望額が自己資金の4倍あります。担当者が気にしているのは、金額の大きさに対して返済の根拠が足りないことだと考えられます。結果の連絡を待つ前に、何が足りないかを担当者に聞き、補える資料を出してください。
日本政策金融公庫の面談で確かめられること
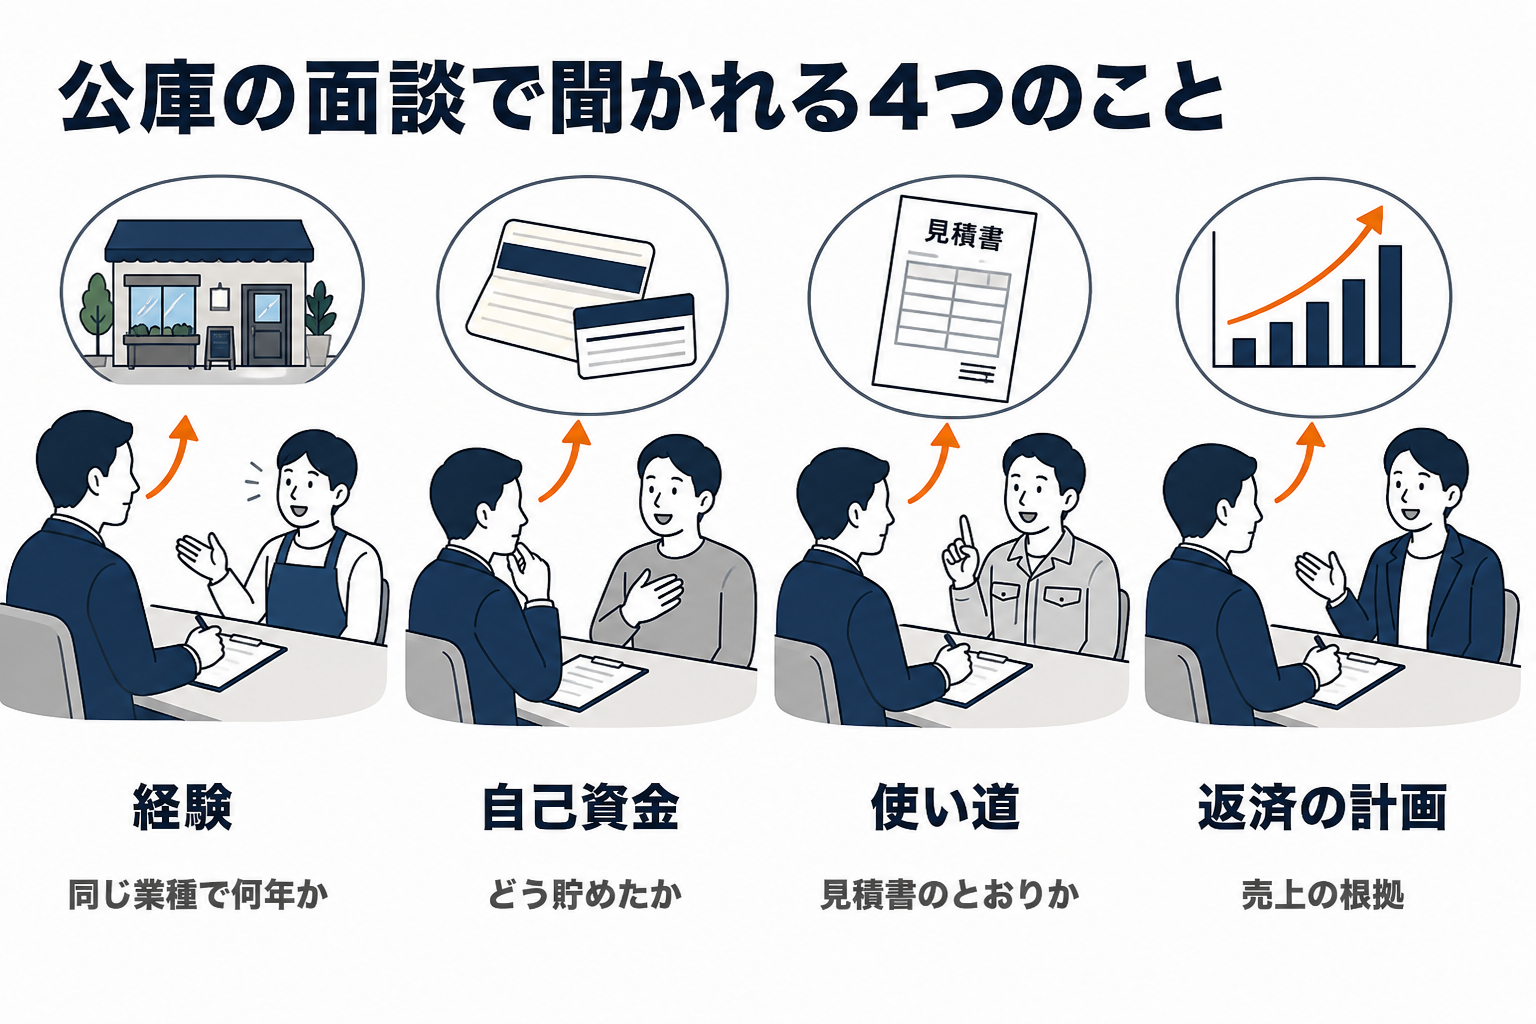
公庫の創業計画書には「この書類は、ご面談にかかる時間を短縮するために利用させていただきます」と書かれています。面談は、計画書の欄を口頭で確かめる場です。セルフチェックリストの問いと合わせると、聞かれることはほぼ決まります。
| 創業計画書の欄 | 面談で確かめられること | 答えに必要な材料 |
|---|---|---|
| 1 創業の動機 | なぜ今この事業を始めるのか | 経験や取引先の見込みとつながる理由 |
| 2 経営者の略歴等 | その業種で何をしてきたか | 勤務先名だけでなく担当業務・役職・身につけた技能 |
| 3 取扱商品・サービス | 誰に何をいくらで売るのか、競合との違い | 価格表、ターゲット、立地 |
| 7 お借入の状況 | 今ある借入とその返済 | 住宅・車・カードローンの残高と月の返済額 |
| 8 必要な資金と調達方法 | 見積もりは妥当か、自己資金はどう貯めたか | 見積書(相見積もり)、通帳の履歴 |
| 9 事業の見通し | 売上の計算根拠、利益から返済できるか | 客単価×客数×営業日数の内訳、半年ぶんの運転資金 |
オンラインでの面談もできる
公庫は「オンラインでのご面談も承っております」と案内しています。支店が遠い、店舗の準備で時間が取れないといった場合は、申込のときに希望を伝えてください。予定地の訪問は別に行われることがあります。
面談で厳しいと言われる4つの理由
| 理由 | 担当者が気にしていること | 面談のあとに補えること |
|---|---|---|
| 自己資金が少ない | 借入に頼った計画で、事業がつまずいたときの余力がない | 希望額を下げて自己資金の割合を上げる。中古やリースで設備費を減らす |
| 業界の経験が浅い | 計画どおりに売上を作れるか | 勤務時代の実績、資格、開業後の取引先の内諾書 |
| 売上の根拠が弱い | 見通しの数字が希望的 | 単価×数量の内訳、周辺の競合調査、予約や受注の見込み |
| 借入・滞納がある | 返済の負担と信用 | 完済の証明、分納の合意書、残高と返済予定の表 |
自己資金の目安としてネットで「希望額の3分の1」「3〜5倍まで」といった数字を見かけますが、公庫の公式な基準ではありません。公庫の「2025年度新規開業実態調査」では、資金調達額のうち自己資金の割合は平均22.9%で、創業向けQ&Aも「平均で2割程度」としています。
面談のあと、結果が出る前にできること
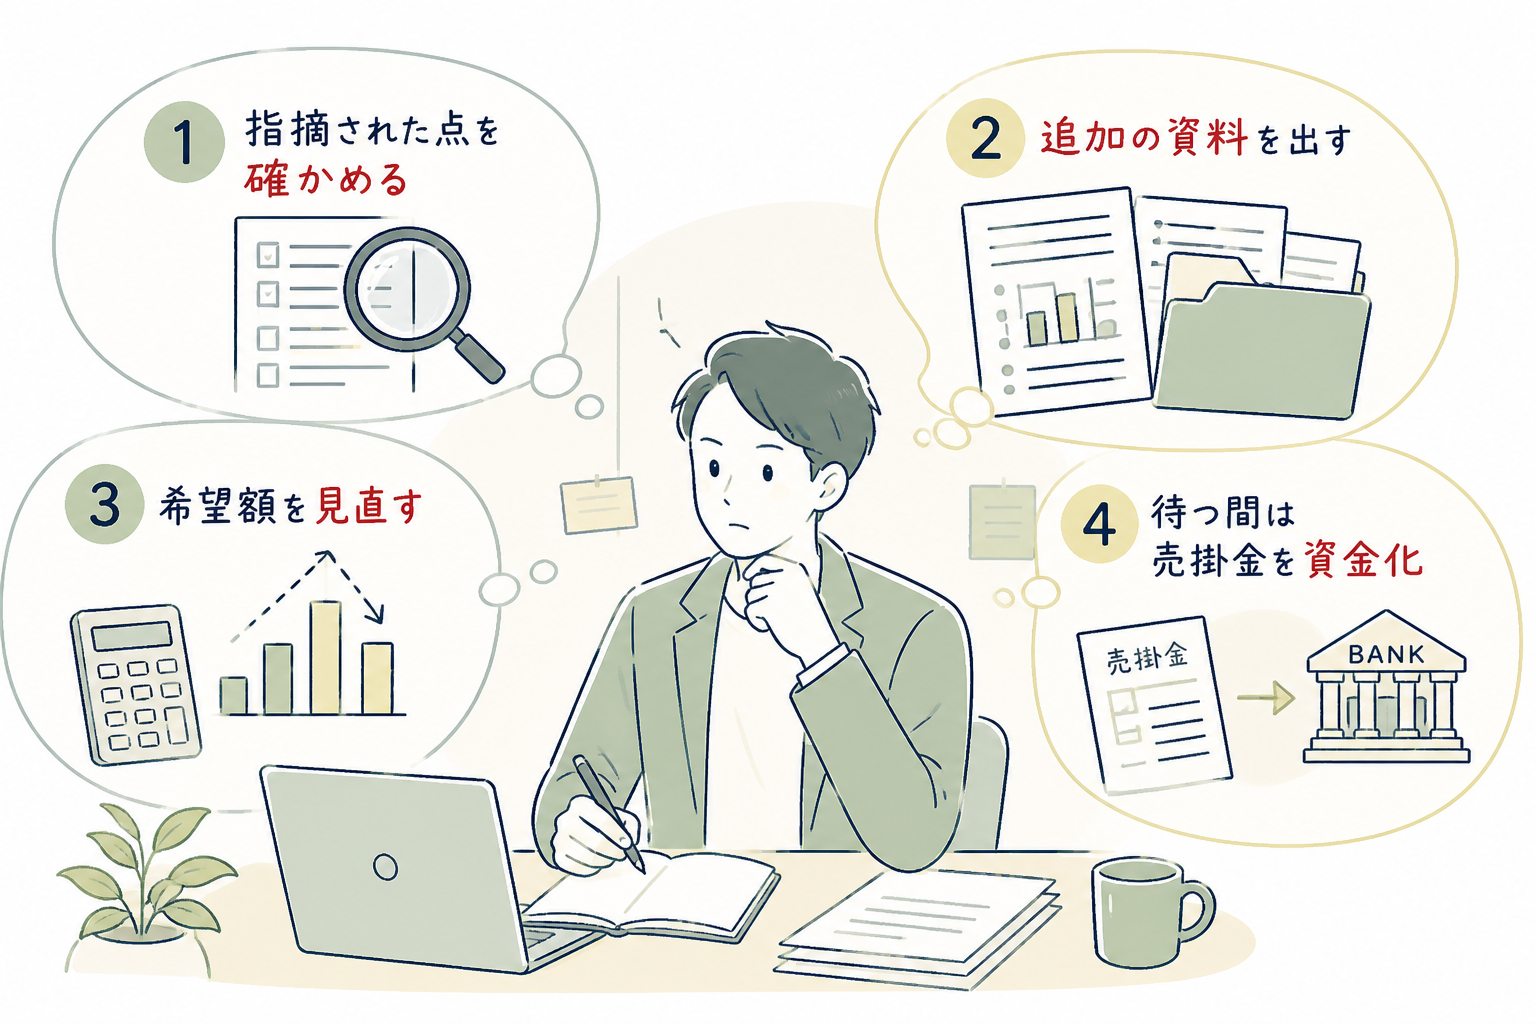
- 何が懸念かを担当者に確かめる 自己資金、経験、売上の根拠、借入のどれが引っかかっているのかを聞く
- 補える資料を出す 見積書の取り直し、受注の内諾書、資格証の写し、完済証明など、懸念に直接答えるもの
- 希望額を見直す 減額の打診があれば、削っても事業が回る費目を選んで、根拠つきで返す
- 結果を待つ間の資金を用意する 支払いが迫っているなら、借入以外の方法も並行して準備する
減額の打診は「満額では難しいが、金額しだいで検討できる」という意味で受け取れます。必要な設備を中古やリースに切り替えられるか、開業時期をずらして運転資金を減らせるかを考えて、減らした額の根拠を返すと話が進みます。
自己資金が少ないと言われたら、後から補えるものを洗い出す
- 開業の準備にすでに払ったお金 物件の敷金や設備の手付金など、領収書があれば自己資金と同じように説明できることがある(公庫の公式な用語ではなく、担当者の判断による)
- 親族からの贈与 贈与契約書を作り、本人の口座に振り込んでもらう
- 持っている資産を売る 車、株式、保険の解約返戻金など、売った記録が残るもの
どれも、通帳や領収書でお金の流れを示せることが前提です。出どころを説明できないお金は、かえって疑われます。
営業の実績や見込み客を資料で見せる
同じ業種の経験が長いなら、前職での売上の実績、表彰歴、開業後に取引を約束している顧客の一覧など、売上の見込みを裏づける資料を追加で出せます。面談で口頭だけで伝えたことも、書面にして出すと担当者が上の決裁者に説明しやすくなります。
公庫に断られても、保証協会付きの融資は別の審査
公庫の結果が否決でも、信用金庫や地元の銀行を通した信用保証協会付きの融資(自治体の制度融資)は、別の機関の審査です。公庫で指摘された点を直した計画書を持って相談できます。
日本政策金融公庫の面談後、結果が出るまでの日数
公庫は、申込から融資の決定まで創業融資で平均3週間程度、送金完了まで1か月程度(土日祝を含む)としています。面談の日から結果の連絡までの日数は公式の案内にはなく、利用者の体験談では1〜3週間ほどと幅があります。結果の通知方法も公式の案内に見当たらないので、担当者に確かめておくと安心して待てます。
結果を待つ間の支払いは売掛金を先に資金化する
融資の結果を待つ間に、仕入れや給料の支払いが来ることがあります。すでに事業をしていて取引先への請求書(売掛金)があるなら、支払日を待たずに売掛金を売って現金にするファクタリングでつなぐ方法があります。審査で主に見るのは取引先の支払い能力で、借入ではないので公庫の審査で見られる借入の残高も増えません。
手数料は公庫の金利よりずっと高く、300万円を1か月使うと、公庫の基準利率(無担保・申告2期終了で年4.05〜5.65%、令和8年10月1日現在)の利息は約1万〜1.4万円、ファクタリングの手数料8%なら24万円です。不足分だけに絞って使ってください。金融庁は、買戻しを求められる、売掛金に比べて著しく低い金額しか払われないといった場合は違法な貸付の疑いがあるとして注意を呼びかけています(金融庁「ファクタリングの利用に関する注意喚起」)。
日本資金支援センターは担当者が取引の中身まで見て審査する

 日本資金支援センター
公庫の結果を待つ間の支払いに、取引先への請求書を先に現金にできます。審査では自社の決算より取引先との取引を見るので、創業して間もない会社や個人事業主でも申し込めます。見積もりだけなら費用はかかりません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\公庫の結果待ちのつなぎに・最短即日/
日本資金支援センター/2社間ファクタリング・最大500万円
日本政策金融公庫の面談でよくある質問
面談は何分くらいですか
公式に時間の定めはありません。体験談では30分から1時間ほどが多く、計画書の内容によって長くなります。
税理士や家族は同席できますか
公式に定めはなく、実際の扱いは支店や担当者によって違います。同席を希望する場合は、申込のときに担当者に確かめてください。計画書の数字は本人が説明できるようにしておく必要があります。
面談で厳しいと言われたら申込を取り下げるべきですか
取り下げる前に、懸念を補える資料があるかを考えてください。否決になった場合でも、理由を直して改めて申し込めます。公式に「何か月空ける」という決まりはありません。
日本政策金融公庫の融資申し込みの窓口はどこですか
事業資金はインターネットで24時間申し込めます。窓口で相談したい場合は、事業所のある地域を担当する支店(国民生活事業)に電話か来店します。個人事業主は事業所(開業予定地)の所在地を、法人は登記上の本店所在地を担当する支店が窓口です。東京都内には新宿支店や渋谷支店など複数の支店があり、どの支店が担当かは所在地で決まります。電話の相談は事業資金相談ダイヤル(0120-154-505、平日9時〜19時)で受け付けています。
国の教育ローンとは別の審査ですか
別の審査です。公庫の「国の教育ローン」は個人向けの融資で、申込から審査結果まで10日前後とされています。事業資金の審査とは窓口も書類も違います。
まとめ
- 面談の「厳しい」は決定前の言葉。公庫の判断は面談のあとに「さまざまな角度から検討」して出る
- 面談は創業計画書の欄を口頭で確かめる場。経験・見積もり・売上の根拠・借入を説明できるようにする
- オンライン面談は公式に可能
- 面談後は懸念を確かめ、資料と金額で答える。減額の打診は金額しだいで検討できるという意味
- 結果待ちの支払いは、売掛金があればファクタリングでつなげる。費用が高いので不足分だけ
この記事で確認した一次情報の出典
本文の内容は、2026年10月21日に次の情報源で確かめました。制度は改定されることがあるため、申し込む前に最新の内容をご確認ください。
- 日本政策金融公庫「ご利用の流れ(国民生活事業)」
- 日本政策金融公庫「創業計画書」
- 日本政策金融公庫「創業計画書セルフチェックリスト」
- 日本政策金融公庫「Q&A 創業支援」
- 日本政策金融公庫「国民生活事業をはじめてご利用の方へ」
- 日本政策金融公庫総合研究所「2025年度新規開業実態調査」
- 日本政策金融公庫「お申込みに必要な書類(国の教育ローン)」
- 金融庁「ファクタリングの利用に関する注意喚起」
- 日本政策金融公庫「金利情報」
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、公的機関の資料と各社の公表値をもとに作成しています。