
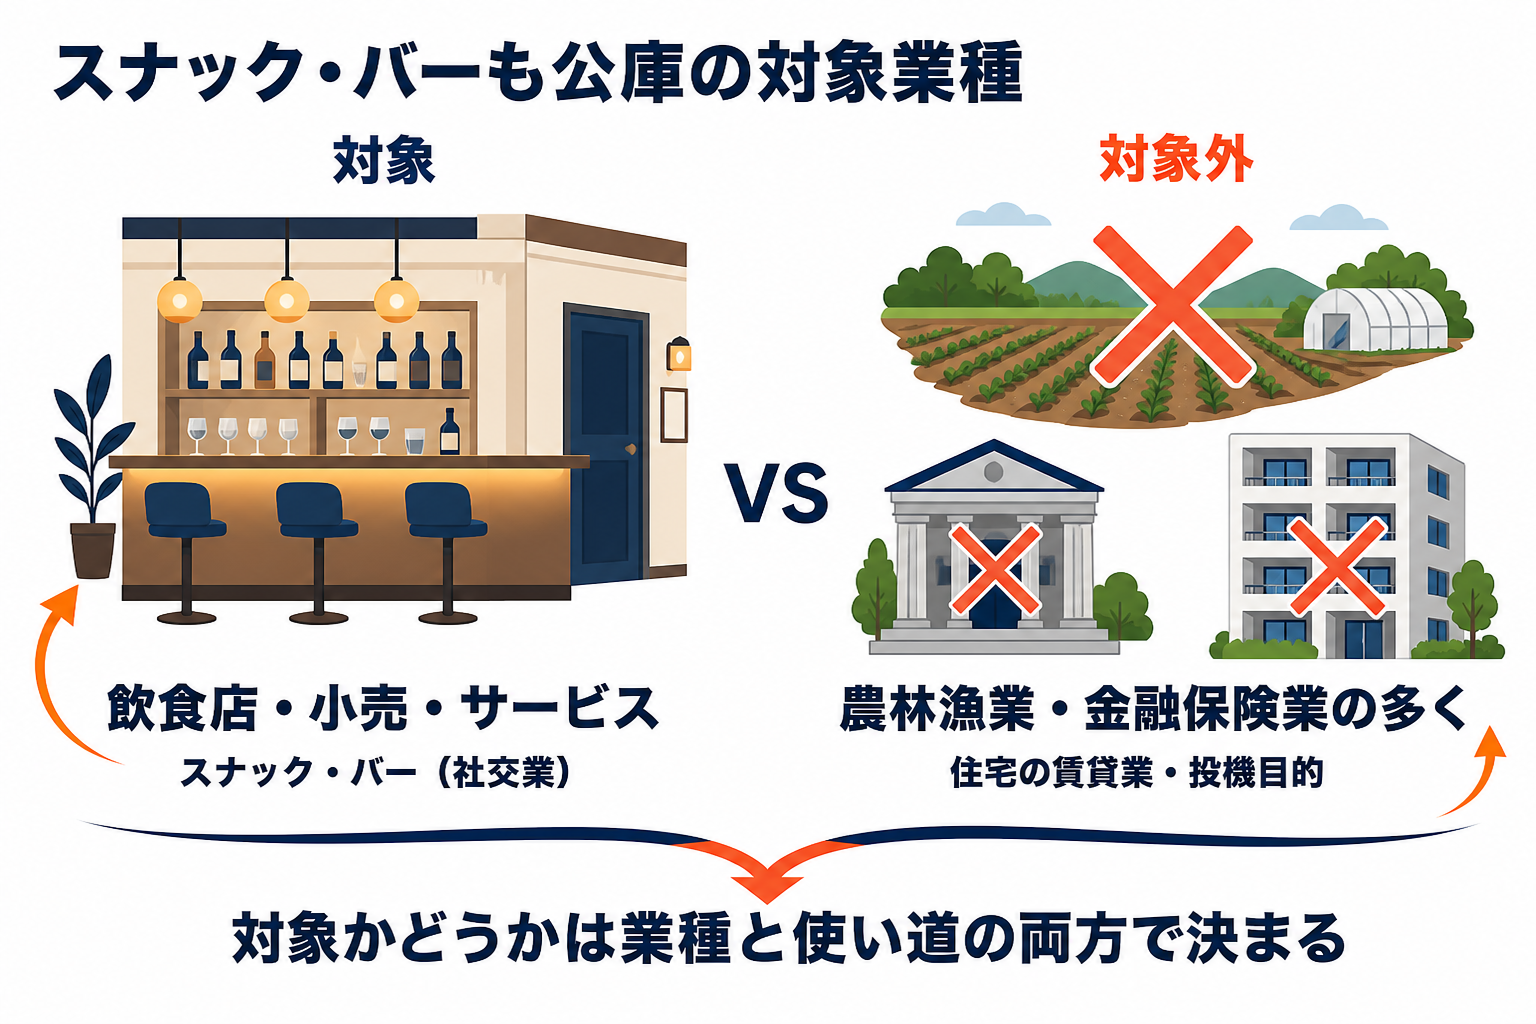
日本政策金融公庫(以下、公庫)の国民生活事業は「ほとんどの中小企業・小規模事業者の方がご利用いただけますが、業種や経営内容等によってはご利用いただけない場合がございます」としていて、対象外の業種の一覧は公表していません。公表されているのは、中小企業事業の対象外の一覧と、公庫法施行令で中小企業者から外れる業種(農林漁業、金融・保険業の多く、住宅の賃貸業)です。
スナックやバーは、公庫の生活衛生貸付の資料に「社交業=風俗営業の許可を受けている飲食店営業であって、スナック、バーその他これに類するもの」として融資の対象業種に載っています。業種として対象であることと、審査に通ることは別ですが、「スナックは公庫では借りられない」という説明は公庫の資料と合いません。
この記事でわかること
- 日本政策金融公庫の融資対象外業種は3つの資料で分かれる
- スナック・バーは日本政策金融公庫の融資対象業種に載っている
- 業種が対象でも「事業性」がないと判断されれば対象外になる
- 対象業種か迷ったら、申し込む前に公庫の窓口で確かめる
- 夜の仕事をしている個人のお金と、店の事業資金は別
- 公庫の対象外業種や審査待ちのときの資金
- 日本政策金融公庫の融資対象業種でよくある質問
- まとめ
日本政策金融公庫の融資対象外業種は3つの資料で分かれる
| 資料 | 対象外とされているもの |
|---|---|
| 公庫法施行令3条(中小企業者の範囲) | 農業、林業、漁業、金融・保険業(クレジットカード業などを除く)、不動産業のうち住宅と住宅用の土地の賃貸業 |
| 中小企業事業の「融資対象」 | 農業、林業、漁業、金融・保険業(一部を除く)、住宅の賃貸業、非営利団体、一部の風俗営業、公序良俗に反するもの、投機的なもの、福祉医療機構の融資対象となるもの など |
| 国民生活事業(小規模事業者・個人事業主) | 一覧は公表されていない。「業種や経営内容等によってはご利用いただけない場合がございます」 |
中小企業事業の資料は、対象外の業種について「国民生活事業、農林水産事業で対象となる業種もあります」と書いています。農業や漁業は公庫の農林水産事業の担当なので、公庫そのものが使えないわけではありません。
使い道で対象にならないもの
- 法人を設立するための資本金、増資のための出資金
- 店舗付き住宅を買う場合の住宅部分
- 投資(投機)目的の不動産や有価証券の取得
- アパート・マンション経営のための資金(中小企業事業)
許認可が必要な業種は、原則として許認可が必要です。公庫は「創業前などの理由であって、かつ、今後許認可を受けることが確実な場合は、ご利用いただけることがございます」としています。
スナック・バーは日本政策金融公庫の融資対象業種に載っている
公庫の生活衛生貸付の「ご融資の対象となる業種」の表は、飲食店営業の中に次の区分を挙げています。
| 区分 | 公庫の資料の記載 |
|---|---|
| 社交業 | 風俗営業の許可を受けている飲食店営業であって、スナック、バーその他これに類するもの |
| 料理店 | 風俗営業の許可を受けている飲食店営業であって、割烹店、料理店その他これに類するもの |
| その他飲食店 | 大衆酒場、おでん屋、スナック、ファーストフードなど |
令和8年度版の「生活衛生融資のご案内」の表紙にも、対象業種として「社交業」が並んでいます。接待をするスナックやバーは風営法2条1項1号の風俗営業の許可を受けて営業するので、この「社交業」にあたります。
| 風営法2条1項 | 営業の中身 | 例 |
|---|---|---|
| 1号 | 設備を設けて客の接待をして飲食させる | 接待をするスナック、キャバクラ |
| 2号 | 照度を10ルクス以下にして飲食させる | 低照度のバー |
| 3号 | 見通しにくく5平方メートル以下の客席で飲食させる | 区画席の店 |
ただし、業種として対象であることと、審査に通ることは別です。自己資金、その業種での経験、売上の根拠、信用情報が見られるのは、ほかの業種と同じです。キャバクラやホストクラブが審査で通るかについて、公庫の公表資料には記載がありません。
スナックの開業に使える制度と金額
飲食店や喫茶店、理容室などの「生活衛生関係営業」で創業する人は、生活衛生新企業育成資金を使えます。創業前か創業後おおむね7年以内の人が対象で、設備資金は一般貸付の限度額に1,500万円を上乗せした額まで、返済期間は20年以内(据置5年以内)です。設備資金の申込が500万円を超える場合は、原則として都道府県知事の推薦書が必要です。
貯金120万円で、スナックを開きたい。公庫でいくら借りられるか知りたい。
公庫は「いくら借りられるか」ではなく、「何にいくら必要か」の根拠で判断します。内装・設備の見積もり、家賃、半年ぶんの運転資金を積み上げ、そのうち自己資金でまかなう分を差し引いた額を申し込むのが出発点です。公庫の調査では、創業時の自己資金の割合は平均で2割程度です。
業種が対象でも「事業性」がないと判断されれば対象外になる
公庫の融資は、日本政策金融公庫法で「事業の継続が見込まれる」ことが前提です。業種が対象に入っていても、計画から事業として続く見込みが読み取れないと、審査の前に断られることがあります。
| 見られる点 | 対象外と見られやすい例 | 計画書で示すこと |
|---|---|---|
| 続けられるか | 期間限定のイベント出店だけ、月に数日しか営業しない | 営業日・営業時間、常設の店舗や販路 |
| 稼げるか | 利益の見込みが書かれていない、単価が低すぎる | 客単価×客数、仕入れの原価、月の利益の見込み |
| 地域や雇用への効果 | 本人1人で完結する転売など | 地域の顧客、雇用の予定、取引先とのつながり |
対象業種か迷ったら、申し込む前に公庫の窓口で確かめる
対象業種かどうかの判断は、申込書類を出す前に公庫に相談できます。事業資金相談ダイヤル(0120-154-505、平日9時〜19時)のほか、各支店の窓口や、東京・大阪のビジネスサポートプラザで相談できます(窓口は予約制)。相談は無料です。
夜の仕事をしている個人のお金と、店の事業資金は別
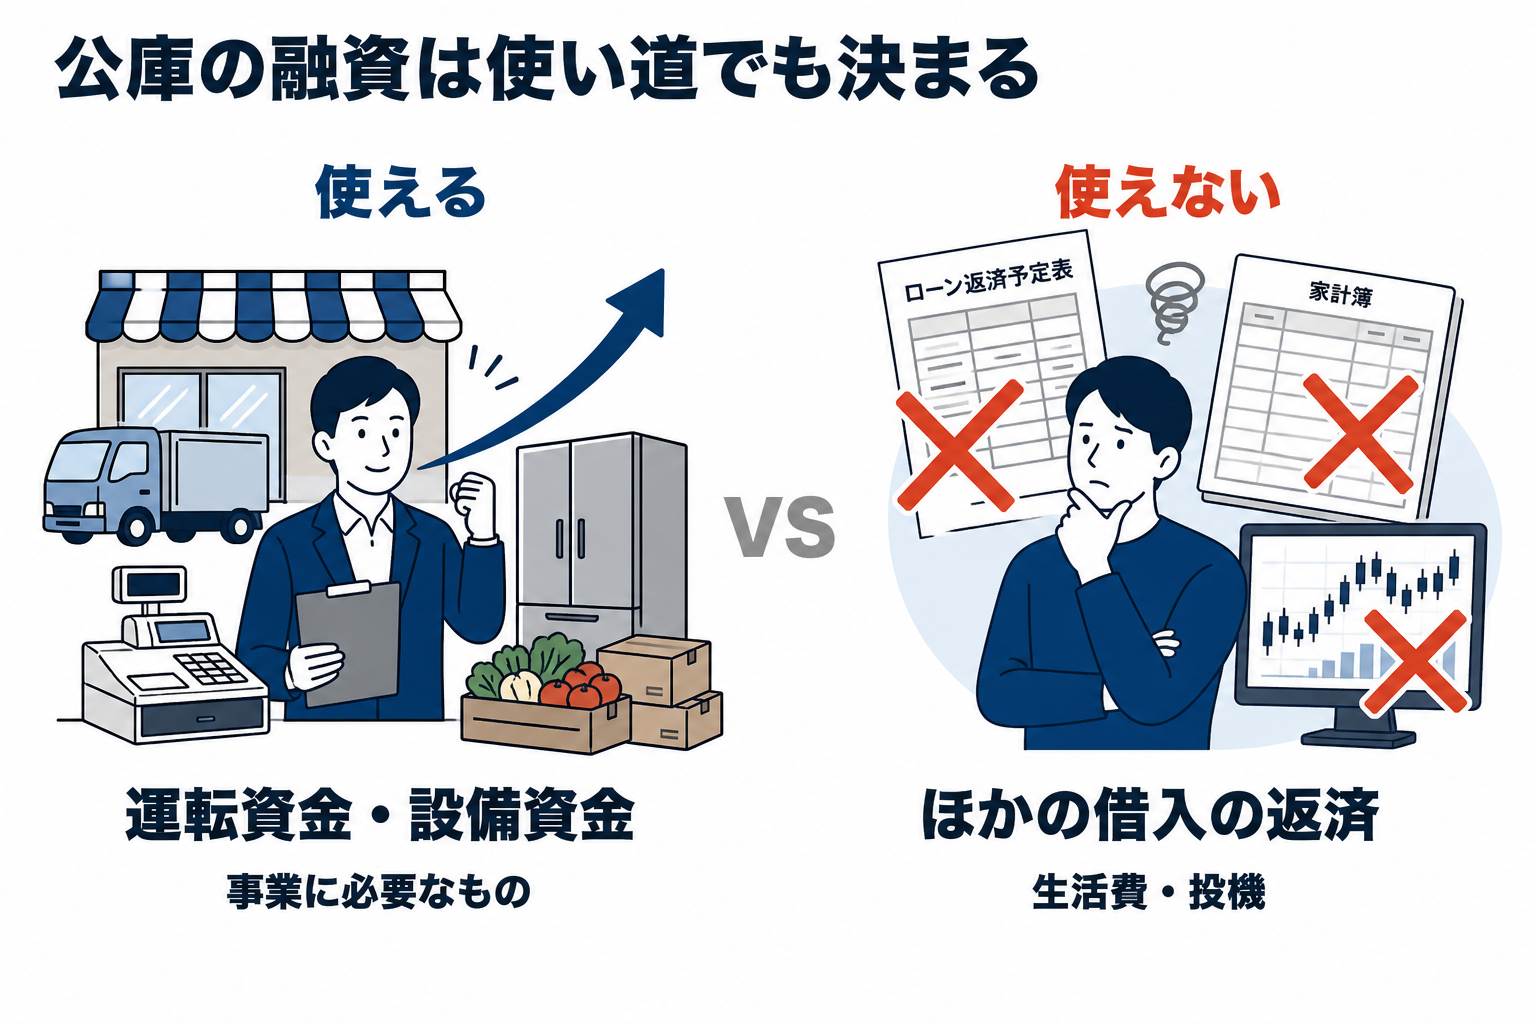
公庫の融資は事業資金のためのもので、個人の生活費や、勤めている人がその日に必要なお金は対象になりません。キャバクラやホストクラブで働いている人が個人で借りる場合は、消費者金融や銀行のカードローンになります。消費者金融など貸金業者からの借入には、年収の3分の1を超えて借りられない総量規制がかかります(銀行のカードローンは貸金業法の対象外で、銀行ごとの審査で上限が決まります)。
| 立場 | 使える資金 |
|---|---|
| 店を開く・経営している | 公庫(生活衛生貸付など)、自治体の制度融資 |
| 店で働いている個人 | カードローン(消費者金融は総量規制あり)。事業資金の融資は使えない |
| 個人事業主として業務委託で働いている | 事業の実態と確定申告があれば事業資金の相談はできる |
「夜職でも即日融資」「審査なし」をうたう個人間融資やSNSの貸付には注意してください。貸金業の登録のない業者からの借入は違法な高金利の被害につながります。借りる前に、金融庁の登録貸金業者情報検索サービスで登録を確かめてください。
公庫の対象外業種や審査待ちのときの資金
店の取引先が法人で、その会社への請求書(売掛金)がある場合は、支払日を待たずに売掛金を売って現金にするファクタリングが使えます。法人の接待利用の掛け売りや、イベント出店の請負代金などです。審査で主に見るのは取引先の支払い能力です。
スナックの売上は現金やカード決済が中心で、法人への請求書がない店ではファクタリングは使えません。手数料も公庫の金利よりずっと高くなります。金融庁は、買戻しを求められる、売掛金に比べて著しく低い金額しか払われないといった場合は違法な貸付の疑いがあると注意しています(金融庁「ファクタリングの利用に関する注意喚起」)。
日本資金支援センターは法人への請求書があれば業種を問わず相談できる

 日本資金支援センター
取引先が法人の請求書があれば、業種にかかわらず見積もりできます。審査では自社の決算より取引先との取引を見るので、公庫の結果を待つ間や、公庫の対象にならない事業の資金にも使えます。見積もりだけなら費用はかかりません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\法人への請求書があれば最短即日/
日本資金支援センター/2社間ファクタリング・最大500万円
日本政策金融公庫の融資対象業種でよくある質問
ガールズバーは公庫の対象ですか
接待をする営業なら風営法1号の許可が必要で、許可を受けていれば社交業の区分にあたります。接待をしない営業で、深夜に酒類を出すだけなら飲食店営業です。どの許可や届出で営業するかによって区分が変わるので、支店に確かめてください。
不動産投資や副業のアパート経営に使えますか
投機目的の不動産取得や、アパート・マンション経営の資金は対象になりません。公庫の融資は事業を続けるための資金が対象です。
日本政策金融公庫の融資申し込みの窓口はどこですか
事業資金はインターネットで24時間申し込めます。窓口で相談したい場合は、事業所のある地域を担当する支店(国民生活事業)に電話か来店します。東京なら新宿支店のように、所在地ごとに担当の支店が決まっています。
国の教育ローンとは別の審査ですか
別の審査です。公庫の「国の教育ローン」は個人向けの融資で、申込から審査結果まで10日前後とされています。事業資金の審査とは窓口も書類も違います。
まとめ
- 国民生活事業の対象外業種の一覧は公表されていない。「業種や経営内容等によってはご利用いただけない場合がある」
- 法令で中小企業者から外れるのは農林漁業、金融・保険業の多く、住宅の賃貸業。農林漁業は農林水産事業が担当
- スナック・バーは生活衛生貸付の「社交業」として対象業種。審査は別
- 資本金、住宅部分、投機、アパート経営は使い道として対象外
- 夜の仕事をする個人の生活費は事業資金の対象外。違法な貸付に注意
この記事で確認した一次情報の出典
本文の内容は、2026年10月21日に次の情報源で確かめました。制度は改定されることがあるため、申し込む前に最新の内容をご確認ください。
- 日本政策金融公庫「国民生活事業をはじめてご利用の方へ」
- 日本政策金融公庫「融資対象(中小企業事業)」
- 日本政策金融公庫「よくあるご質問(中小企業事業)」
- 日本政策金融公庫「生活衛生貸付 ご融資の対象となる方」
- 日本政策金融公庫「生活衛生融資のご案内」(令和8年度版)
- 日本政策金融公庫「生活衛生新企業育成資金」
- 日本政策金融公庫「一般貸付(生活衛生貸付)」
- e-Gov法令検索「株式会社日本政策金融公庫法施行令」(3条)
- e-Gov法令検索「風俗営業等の規制及び業務の適正化等に関する法律」(2条)
- 日本政策金融公庫「お申込みに必要な書類(国の教育ローン)」
- 金融庁「ファクタリングの利用に関する注意喚起」
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、公的機関の資料と各社の公表値をもとに作成しています。