
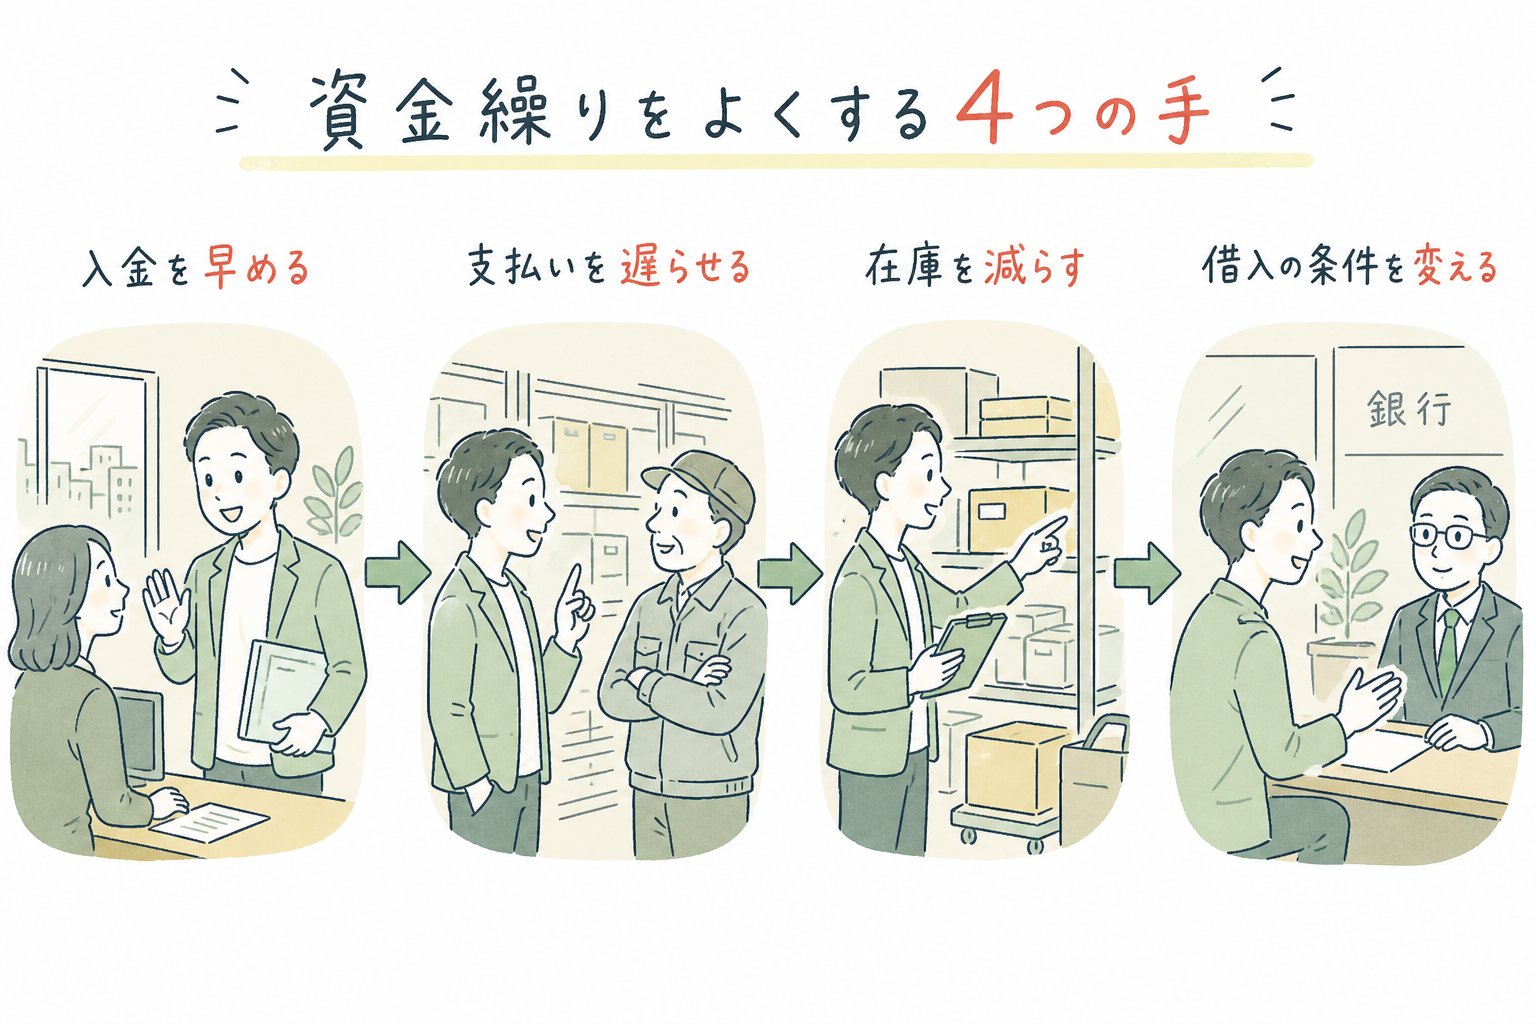
資金繰りの改善は、入金を早める、支払いを遅らせる、在庫を減らす、借入の条件を変えるの4つのどれかです。経費を削るより先に、売掛金と在庫に寝ているお金を計算すると、どこから手を付けるかが決まります。
月商1,000万円の会社で、売掛金の回収が60日、在庫が30日分、仕入れの支払いが30日なら、売掛金に約2,000万円、在庫に約1,000万円が寝ていて、買掛金の約1,000万円を引いた約2,000万円を常に立て替えています。回収を30日早めるだけで、約1,000万円が手元に戻ります。
この記事でわかること
- 資金繰り改善の方法は4つ、浮くお金の大きさで順番を決める
- 運転資金がいくら寝ているかを、売掛金・在庫・買掛金で計算する
- 売掛金(債権)の回収を早める
- 在庫を減らし、支払いの条件を見直す
- 銀行交渉の準備は、資金繰り表と経営改善計画書
- 資金繰り改善のコンサルティングは、無料の公的な窓口から
- 回収サイトの短縮が間に合わないときは、ファクタリングでつなぐ
- 資金繰り改善のよくある質問
- まとめ
資金繰り改善の方法は4つ、浮くお金の大きさで順番を決める
| 方法 | 具体的な手 | 浮くお金の目安 |
|---|---|---|
| 入金を早める | 前受金・着手金、分割請求、回収期日の短縮 | 日商×早めた日数 |
| 支払いを遅らせる | 仕入先との支払条件の交渉、カード払い | 仕入れの日額×延ばした日数 |
| 在庫を減らす | 発注の量と頻度の見直し、売れ残りの処分 | 減らした在庫の仕入れ額 |
| 借入の条件を変える | 返済期間の延長、借り換え、リスケ | 毎月の返済額の差 |
経費の削減は、浮くのが毎月の削った額だけです。売掛金や在庫は一度に大きな額が戻るので、先に見ます。
運転資金がいくら寝ているかを、売掛金・在庫・買掛金で計算する
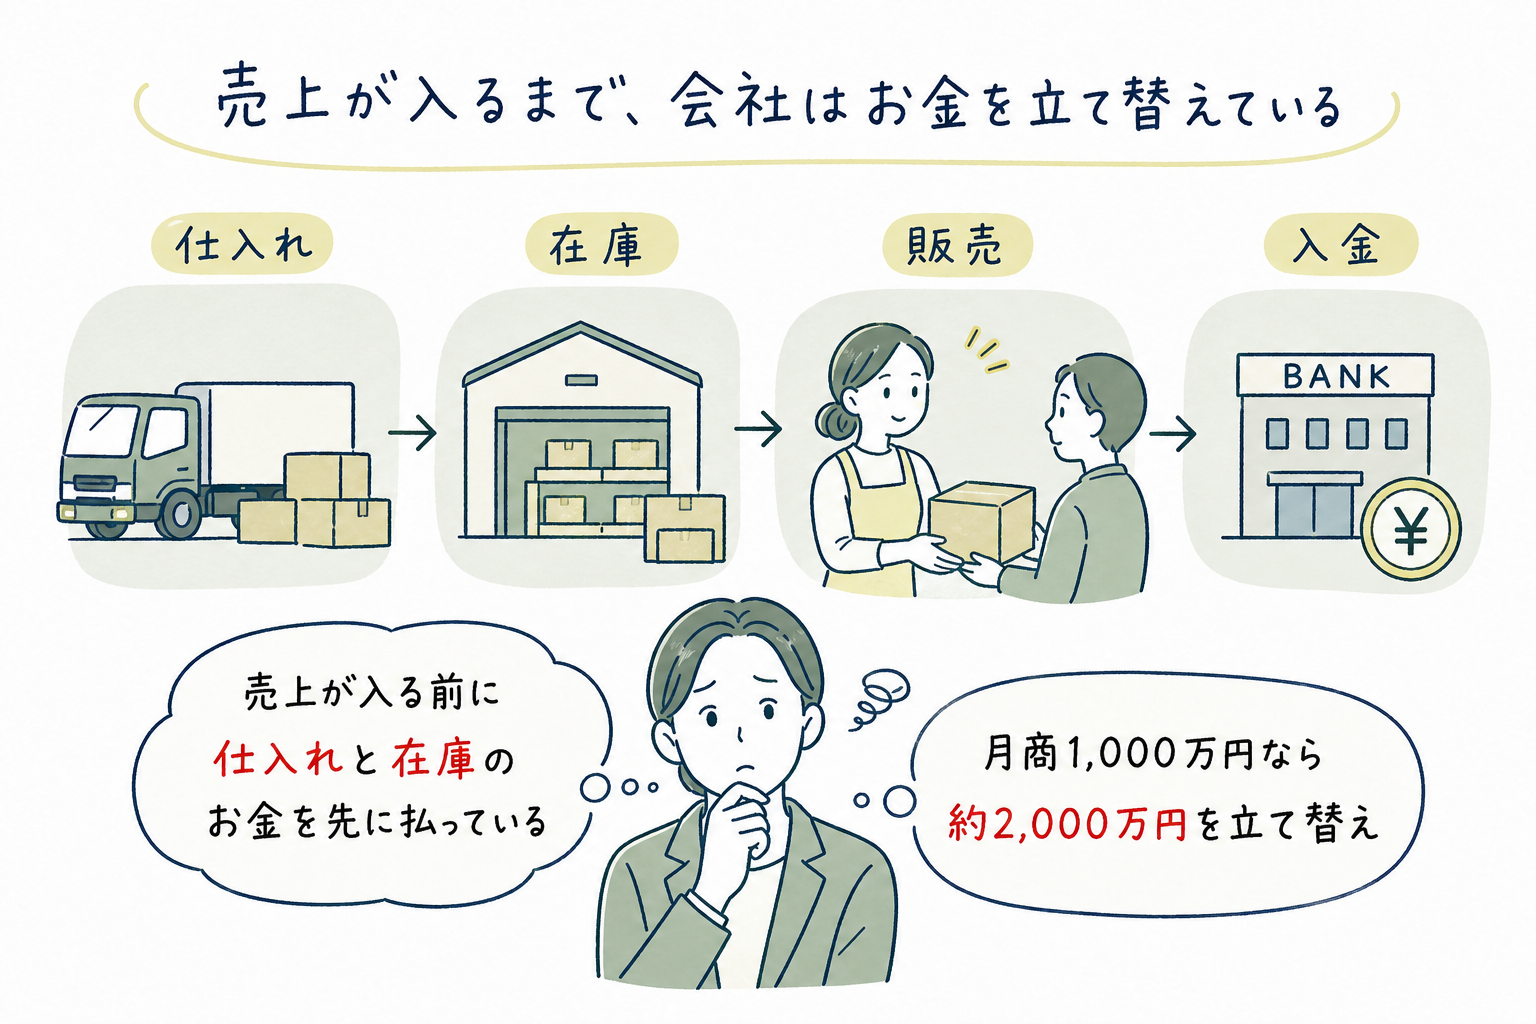
売上の代金を受け取る前に、仕入れや給与の支払いが来ます。その間に立て替えているお金が運転資金です。中小企業の改善方法を考えるとき、最初にこの額を出します。
必要運転資金=売掛金(売上債権)+在庫(棚卸資産)−買掛金(買入債務)
| 例:月商1,000万円の会社 | 日数 | 金額 |
|---|---|---|
| 売掛金の回収 | 60日 | 約2,000万円 |
| 在庫 | 30日分 | 約1,000万円 |
| 買掛金の支払い | 30日 | 約1,000万円(差し引く) |
| 必要運転資金 | 60日分 | 約2,000万円 |
※日商を約33万円(1,000万円÷30日)として、在庫と買掛金も売上の額で概算しています。
回収を60日から30日にすると、必要運転資金は約1,000万円まで下がります。売上が増える会社ほどこの額も増えるので、売上が伸びているのに現金が足りない会社は、まずここを疑ってください。
売掛金(債権)の回収を早める
- 前受金・着手金をもらう 受注時に代金の一部を受け取る。工事やシステム開発など期間の長い仕事で使えます
- 分割で請求する 納品まで待たず、工程ごとに請求する
- 契約書と請求書に支払期日を書く 「請求書発行日から30日以内」のように日付で決める
- 期日の前に連絡する 支払期日の数日前に入金予定を確かめると、遅れが減ります
- 新しい取引先は条件を短くする 既存の取引先より変えやすい
発注元が大きな会社なら、2026年1月1日に始まった取適法(旧下請法)(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律)が交渉の材料になります。対象となる取引では、手形での支払いが禁止され、期日までに満額を受け取れない電子記録債権やファクタリングでの支払いも禁止されました。振込手数料を受注側に負担させることも禁止です。
売掛金の時効は、支払いを請求できると知った時から5年です。遅れている売掛金は、時効になる前に書面で請求してください。
在庫を減らし、支払いの条件を見直す
在庫は「何日分あるか」で見る
在庫の金額を1か月の仕入れ額で割って30を掛けると、何日分の在庫があるかがわかります。仕入れが月600万円で在庫が900万円なら、45日分です。30日分以上あるなら、発注を1回分減らすだけで、その分の現金が手元に残ります。半年以上動かない在庫は、値下げしてでも現金に替えるほうが、資金繰りは楽になります。
仕入先への支払いを延ばす交渉は、取引の実績を材料にする
長く取引している仕入先には、支払いを月末締め翌月末払いから翌々月10日払いにできないか相談します。代わりに発注量を約束する、一部の仕入れを集約するなど、相手の得になる条件を出すと話が進みます。仕入れ代金をカードで払えば、カードの引き落とし日まで支払いを延ばせます。
銀行交渉の準備は、資金繰り表と経営改善計画書
銀行に返済期間の延長や借り換え、リスケを相談するとき、求められるのは資金繰り表と経営改善計画書です。どちらも「この条件なら返せる」を数字で示すための資料です。
| 資料 | 書くこと |
|---|---|
| 資金繰り表 | 月ごと(苦しい時期は週ごと)の入金・支払い・月末の残高。実績と3か月以上先の予定 |
| 経営改善計画書 | 悪くなった原因、売上と経費の計画、返済の計画。収入は低めに見積もる |
| 試算表 | 決算期の途中の損益と財産の状況 |
返済が苦しい時期は、13週(約3か月)分を週ごとに書く資金繰り表が使われます。入金の欄には、実際に入金される日で金額を入れます。請求した日で書くと、残高が実際より多く見えます。
簡単なテンプレートで始めるなら、Excelに「月初の残高・入金・支払い・月末の残高」の4つの欄を作り、実績と予定の列を色で分けるとわかりやすくなります。銀行提出用でも、金融機関から書式の指定がなければこの形で足ります。
借入の金利は、日本政策金融公庫の基準利率が無担保・申告2期以上で年4.05〜5.65%、商工会議所などの経営指導を受けた小規模事業者向けのマル経融資が年3.05%です(令和8年10月1日現在)。売掛金の回収条件が長くなった、または支払条件が短くなったことで資金繰りが0.1か月分以上悪くなった会社は、公庫のセーフティネット貸付(限度7,200万円・運転資金は返済10年以内)の対象になります。
資金繰り改善のコンサルティングは、無料の公的な窓口から
資金繰りの改善を外部に相談するなら、中小企業活性化協議会がすべての都道府県にあり、相談は無料で秘密も守られます。資金繰り表や改善計画を専門家と作る場合、国の制度で専門家費用の3分の2が補助されます。
| 制度 | 向いている会社 | 補助 |
|---|---|---|
| 早期経営改善計画策定支援 | 返済は続けられているが、資金繰りを早めに立て直したい | 専門家費用の3分の2 |
| 経営改善計画策定支援 | リスケなど金融機関の支援を受けながら立て直す | 専門家費用の3分の2 |
どちらも、国が認定した経営革新等支援機関(税理士、中小企業診断士、金融機関など)と一緒に計画を作ります。東京や福岡など地域で財務コンサルティングを探すときも、まずこの認定を受けているかを確かめると、補助を使えます。商工会議所・商工会や、よろず支援拠点でも無料で相談できます。
リスケをして利息だけ払っているが、1年ごとの見直しで元金がほとんど減らない。
利息だけの返済は時間を作る手段で、そのままでは元金は減りません。中小企業活性化協議会に相談し、金融機関と合意する経営改善計画を作ってください。計画に沿って立て直す会社は、公庫の企業再建資金(限度7,200万円、返済20年以内)の対象になります。
回収サイトの短縮が間に合わないときは、ファクタリングでつなぐ
取引先との条件の交渉は、まとまるまで数か月かかることがあります。その間の支払いには、売掛金を支払日前に売って現金にするファクタリングが使えます。審査で主に見るのは取引先の支払い能力で、借入ではないので借入残高も増えません。
毎月使うと、手数料が固定費のようになって利益を削ります。300万円の売掛金を手数料8%で毎月資金化すると、手数料は1年で288万円です。使うのは、回収サイトの短縮や融資がまとまるまでの期間に絞ってください。
日本資金支援センターは回収サイトの長い会社のつなぎに使える

 日本資金支援センター
取引先への売掛金を見て審査するので、決算の内容より、売掛先の支払いの確かさが中心です。2社間なので取引先に通知されません。見積もりだけなら費用はかかりません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\回収サイトの交渉がまとまるまでの資金に/
日本資金支援センター/2社間ファクタリング・最大500万円
資金繰り改善のよくある質問
建設業の資金繰り対策はどうすればいいですか
建設業は工期が長く、完成まで代金が入らないので、前受金と工程ごとの分割請求が基本です。公共工事なら、前払金保証を使って請負代金の一部を着工前に受け取れます。下請の工事代金は建設業法で支払期日の決まりがあるので、元請の支払いが遅いときは確かめてください。
資金繰り改善で手元の現金が増えるのはいつからですか
回収条件の変更や在庫の削減は、変えた月から手元の現金が増えます。経費の削減は毎月少しずつ、借入の条件の変更は銀行との合意のあとです。資金繰り表で、どの手でいくら浮いたかを毎月確かめてください。
補助金は資金繰りの改善に使えますか
補助金は、使ったあとに審査を経て支払われる後払いです。設備の購入などの費用は先に自社で払うので、短期の資金繰りの改善には向きません。
「資金繰り」の読み方と英語の言い方は
読み方は「しきんぐり」です。英語ではcash flow managementと言い、言い換えると「お金のやりくり」「資金の管理」です。
少人数私募債とは何ですか
株式会社が、取引先や知人など限られた人に直接社債を引き受けてもらう資金の集め方です。銀行の審査はありませんが、利息と償還の約束を守る必要があり、縁故者にしか頼めません。
まとめ
- 資金繰り改善は、入金を早める・支払いを遅らせる・在庫を減らす・借入の条件を変えるの4つ
- 必要運転資金=売掛金+在庫−買掛金。回収を30日早めると日商×30日が戻る
- 取適法で、発注元に手形払いや振込手数料の負担を求められなくなった
- 銀行交渉は資金繰り表と経営改善計画書を持って行く
- 改善の相談は中小企業活性化協議会(無料)。専門家費用は3分の2の補助がある
- 交渉がまとまるまでの支払いは、売掛金の資金化でつなぐ
この記事で確認した一次情報の出典
本文の内容は、2026年10月21日に次の情報源で確かめました。
- 中小企業庁「中小企業活性化協議会」・ミラサポplus「資金繰りを安定させよう」
- ミラサポplus「取適法がもたらす変化」・公正取引委員会「取適法の概要」
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」・「融資制度一覧」・「金利情報」
- J-Net21「資金繰り改善法(基礎編)」・よろず支援拠点
- 金融庁「ファクタリングの利用に関する注意喚起」
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、公的機関の資料と各社の公表値をもとに作成しています。