
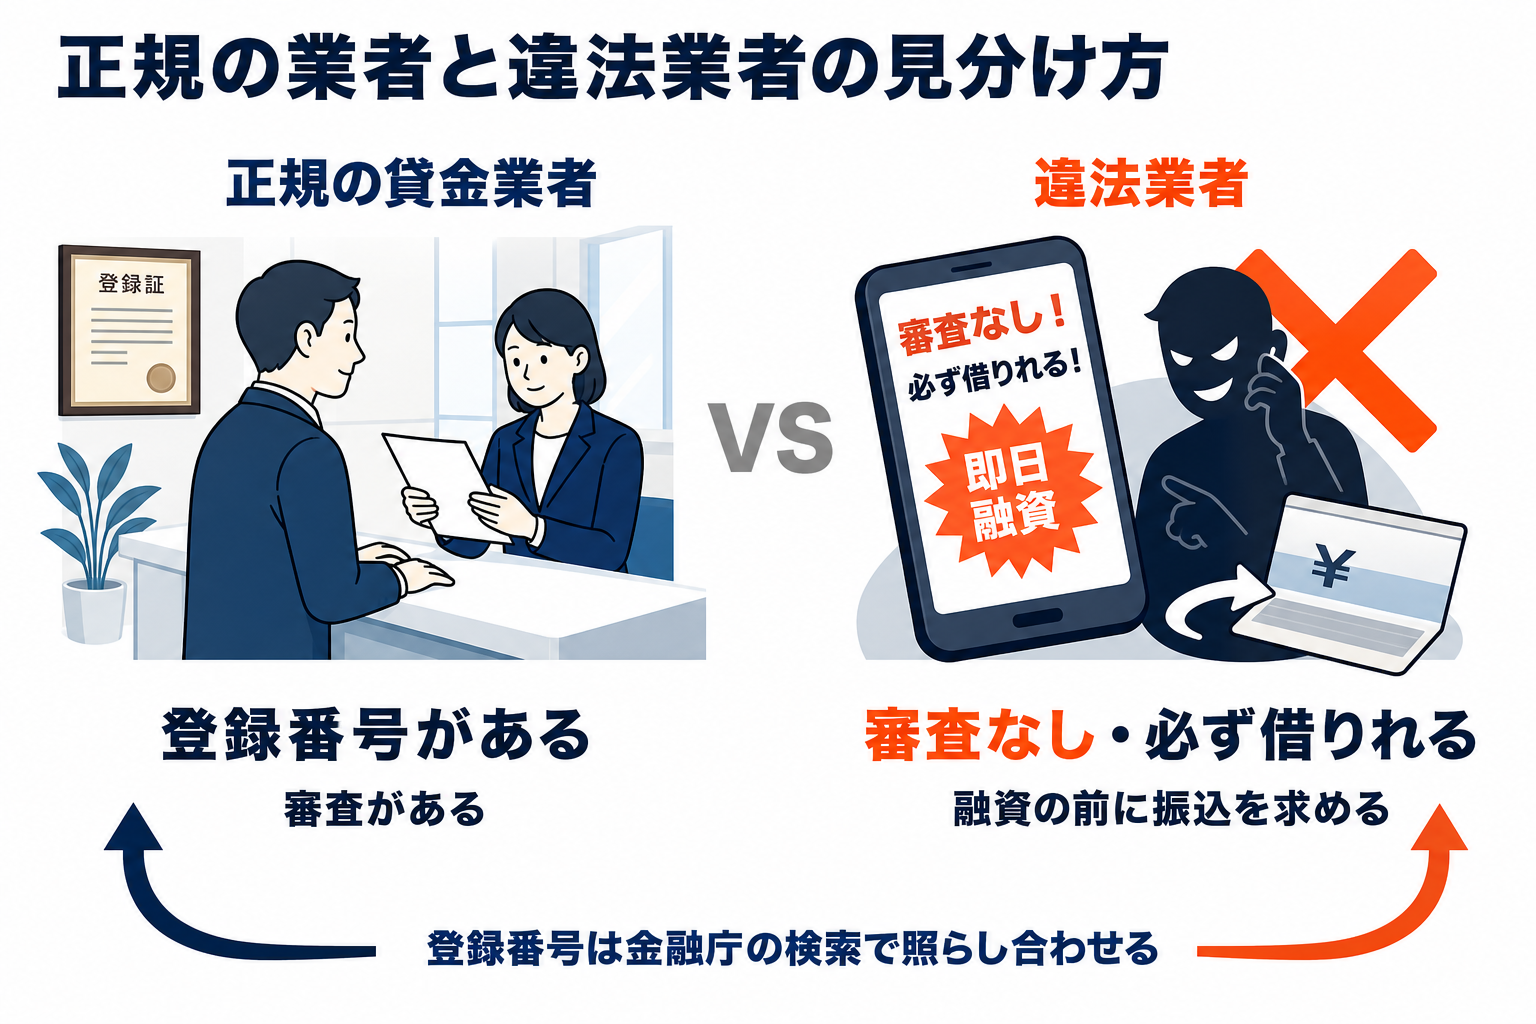
必ず借りられるビジネスローンはありません。貸金業法は、返済能力を超える貸付けの契約を禁じ(13条の2)、借入れが容易であることを過度に強調する広告も禁じています(16条2項)。「必ず借りれる」「審査なし」と広告している業者は、正規の貸金業者ではないか、法律に反した広告をしているかのどちらかです。
通る見込みを上げることはできます。自分の条件(法人か個人事業主か、決算書が何期あるか、業歴は何年か)に合う商品を選び、書類と返済の計画をそろえて申し込めば、通る見込みは上がります。
この記事でわかること
- 必ず借りれるビジネスローンがない法律上の理由
- 「必ず借りれる」ビジネスローンの広告を見たら確かめる3つのこと
- ビジネスローンの審査に通る見込みを上げる準備
- 正規の業者で、入口の条件が広いビジネスローン
- 必ず借りれるローンを探すより、借りずに資金を作る
- 必ず借りれるビジネスローンでよくある質問
- まとめ
必ず借りれるビジネスローンがない法律上の理由
| 条文 | 定めていること |
|---|---|
| 貸金業法13条の2 | 返済能力を超える貸付けの契約をしてはならない。個人は借入の合計が年収の3分の1を超える契約が原則禁止(総量規制) |
| 貸金業法15条 | 貸付けの広告には、商号と登録番号、利率などを表示しなければならない |
| 貸金業法16条2項 | 返済能力がない人を対象に勧誘する表示、借入れが容易であることを過度に強調する表示をしてはならない |
| 貸金業法11条・47条 | 登録のない者は貸金業を営めない。違反は10年以下の拘禁刑か3,000万円以下の罰金、またはその両方 |
正規の貸金業者は、どこも申込のあとに返済能力を審査します。審査をしないと宣言することは、法律上できない約束です。銀行のビジネスローンも、銀行や保証会社が審査します。
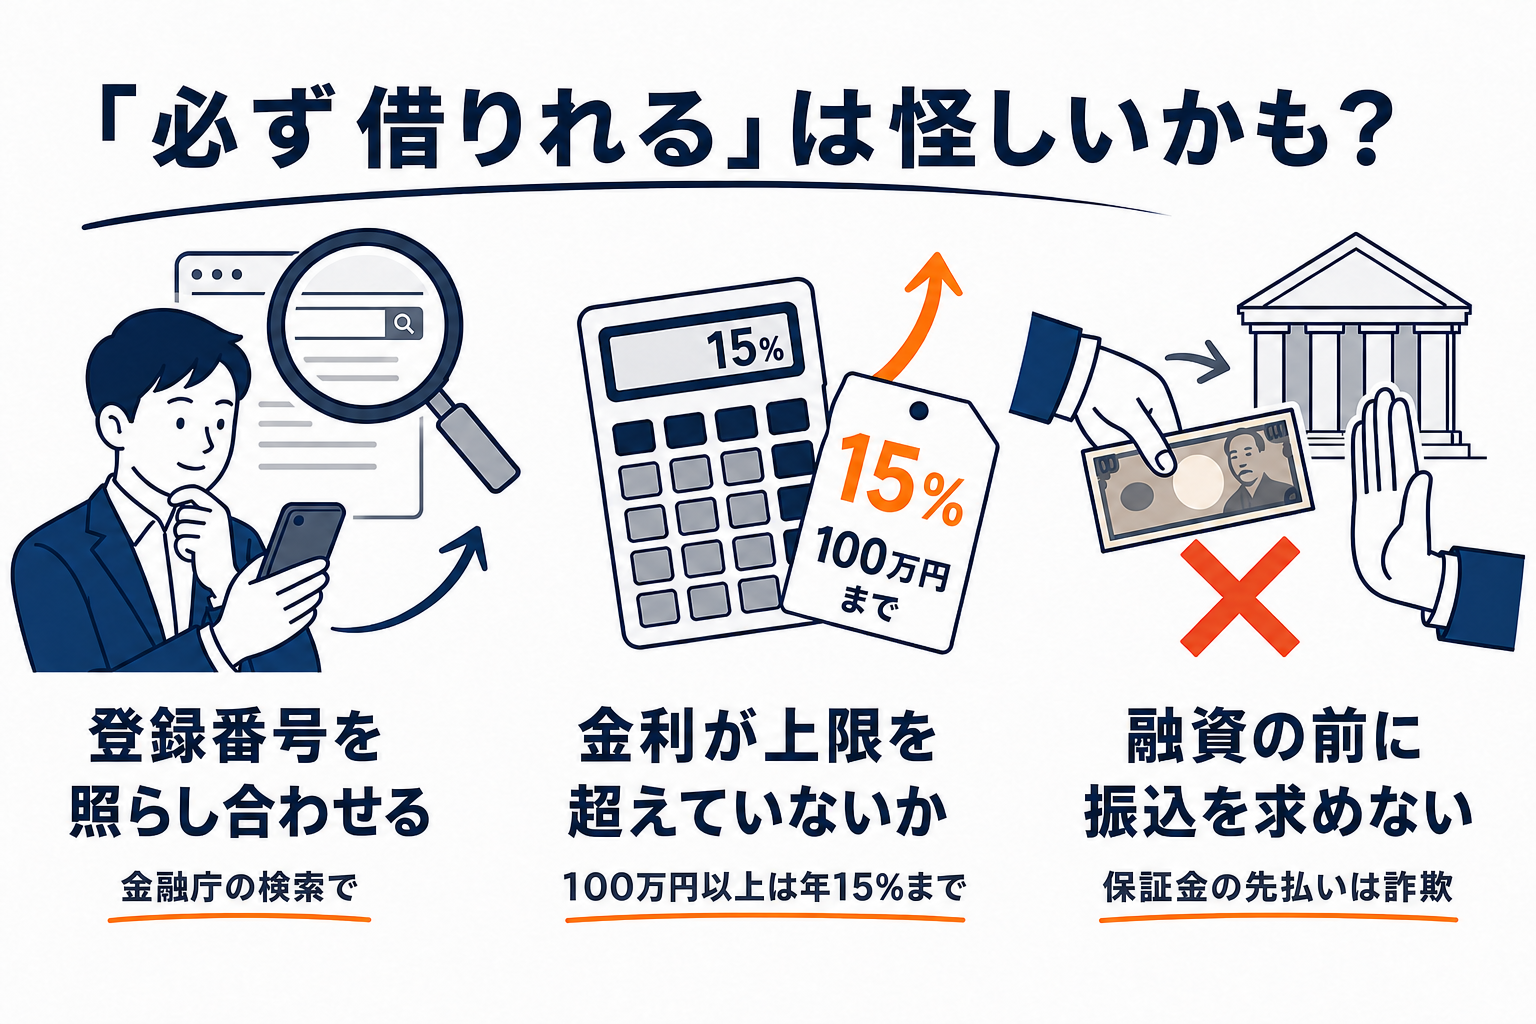
「必ず借りれる」ビジネスローンの広告を見たら確かめる3つのこと
1. 登録番号を金融庁の検索で照らし合わせる
金融庁の「登録貸金業者情報検索サービス」で、広告にある登録番号、商号、電話番号を検索します。番号は実在しても、商号や電話番号が違う場合は登録番号の詐称です。金融庁は「登録番号を詐称している業者」の一覧も公表しています。
- 登録番号は「関東財務局長(15)第00022号」のように、登録した役所、更新の回数、番号で書かれます
- 登録は3年ごとの更新で、更新の回数が多いほど長く営業していることを示します
- 日本貸金業協会の会員番号がある業者は、業界の自主規制団体に加入しています
2. 金利が法律の上限を超えていないか
| 借りる額(元本) | 利息の上限(利息制限法) |
|---|---|
| 10万円未満 | 年20% |
| 10万円以上100万円未満 | 年18% |
| 100万円以上 | 年15% |
上限を超える部分の利息は無効です。さらに、業として年20%を超える利息の契約は出資法で5年以下の拘禁刑の対象で、年109.5%を超えると10年以下の拘禁刑の対象です。「10日で1割」のような条件は、年に直すと365%で、明らかな違法です。
3. 融資の前にお金を振り込ませないか
「保証金」「手数料」「信用をつけるための入金」などの名目で、融資の前にお金を振り込ませるのは、融資保証金詐欺の手口です。正規の業者が、貸す前に振込を求めることはありません。
SNSで「赤字でもブラックでも即日500万円」という投稿を見た。メッセージアプリで連絡すると、「審査を通すために先に10万円の保証金が必要」と言われた。
典型的な融資保証金詐欺の流れです。振り込んだお金は戻らず、融資も実行されません。やり取りの記録を残して、警察の相談窓口(#9110)や日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)に相談してください。
ビジネスローンの審査に通る見込みを上げる準備
| 準備 | 理由 |
|---|---|
| 自分の条件に合う商品を選ぶ | アコム・プロミスの事業者向けは個人事業主専用、アイフルの法人プランは決算書2期が必要など、入口の条件が商品ごとに違う |
| 信用情報を開示して確かめる | 延滞や債務整理の記録があると、どの会社でも審査が厳しくなる。CIC・JICCで本人が開示できる |
| 税金の滞納を片づける | 滞納があると返済能力を低く見られる。分納の合意を取っておく |
| 借りる額と使い道の根拠をそろえる | 個人事業主の事業資金は、事業計画・収支計画で返済できることを示すと総量規制を超えて借りられる |
| 申込は1〜2社に絞る | 申込の事実は信用情報に残り、短期間の多数の申込は不利になる |
正規の業者で、入口の条件が広いビジネスローン
「必ず」ではありませんが、決算書の期数や業歴の条件が広く、赤字や創業間もない事業者も申し込める正規の商品はあります。金利・限度額は2026年10月21日に各社の公式ページで確かめた数字です。
| 商品 | 金利(年) | 限度額 | 対象 | スピード(公式の表現) |
|---|---|---|---|---|
| AGビジネスサポート 事業者向けビジネスローン | 3.1〜18.0% | 50万〜1,000万円 | 法人・個人事業主 | 最短即日 |
| アイフル 事業サポートプラン(個人プラン) | 3.0〜18.0% | 1万〜500万円 | 個人事業主 | 審査結果は当日または翌営業日 |
| アコム ビジネスサポートカードローン | 12.0〜17.9% | 1万〜300万円 | 業歴1年以上の個人事業主 | 最短即日 |
| PayPay銀行 ビジネスローン | 年2.2〜14.0%(変動) | 最大1,000万円 | 法人・個人事業主(法人は業歴2年以上か決算2期) | 公式に日数の記載なし |
| 三菱UFJ銀行 Biz LENDING | 年0.8〜14.0% | 50万〜1,000万円 | 法人(同行の法人口座が必要) | 審査回答最短翌営業日、入金最短2営業日 |
| ファンドワン 事業者ローン | 10.00〜18.00% | 30万〜500万円 | 法人 | 審査最短40分・最短即日(午前中の申込) |
どの会社も貸金業の登録番号か銀行の免許があり、審査をして貸します。個人事業主向けのアコムやプロミスは個人事業主だけが対象で、法人は申し込めません。法人の場合、多くの会社で代表者の連帯保証が必要です。
申し込む前にそろえる書類
| 法人 | 個人事業主 |
|---|---|
| 決算書(2期分を求める会社が多い) | 確定申告書(第一表など)と青色申告決算書か収支内訳書 |
| 履歴事項全部証明書 | 本人確認書類(運転免許証など) |
| 代表者の本人確認書類 | 事業用の口座の通帳 |
| 納税証明書・事業計画書(会社による) | 納税証明書(会社による) |
同じ300万円でも、金利で返す総額が約50万円変わる
| 300万円を3年(36回)で返す場合 | 年5% | 年15% |
|---|---|---|
| 毎月の返済 | 約9.0万円 | 約10.4万円 |
| 利息の合計 | 約24万円 | 約74万円 |
※元利均等返済の概算。審査に通りやすい商品ほど金利は高めです。借りる前に、毎月の返済が本業の利益の範囲に収まるかを確かめてください。
必ず借りれるローンを探すより、借りずに資金を作る
審査に通る見込みが低いときは、借入以外の方法も並べて考えます。
| 方法 | 向いている人 | 入金まで |
|---|---|---|
| ファクタリング(売掛金の売却) | 取引先への請求書がある法人・個人事業主 | 最短即日 |
| 取引先に支払いを早めてもらう | 取引先との関係がよい | 相談しだい |
| 税金・社会保険料の猶予 | 納付が重なって資金が足りない | 申請から数週間 |
| 日本政策金融公庫・制度融資 | 数週間待てる | 1か月程度 |
ファクタリングは借入ではないので、審査で主に見るのは取引先の支払い能力です。自社の決算や信用情報でローンに通らない場合でも使えることがあります。手数料はローンの金利より高く、300万円を1か月使うと、年15%のローンなら利息は約3.75万円、手数料8%のファクタリングなら24万円です。買戻しを求められる契約などは違法な貸付の疑いがあると金融庁が注意しています(金融庁「ファクタリングの利用に関する注意喚起」)。
日本資金支援センターは取引先への請求書で審査する

 日本資金支援センター
審査では、自社の決算や信用情報より取引先への売掛金を見ます。ローンの審査に通らなかった法人や個人事業主でも申し込め、借入ではないので返済は発生しません。見積もりだけなら費用はかかりません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\ローンに通らないときの資金づくりに/
日本資金支援センター/2社間ファクタリング・最大500万円
必ず借りれるビジネスローンでよくある質問
個人事業主で必ず借りれるビジネスローンはありますか
ありません。個人事業主は総量規制の対象ですが、事業資金は事業の実態と返済計画が確かめられれば、年収の3分の1を超えて借りられる場合があります。確定申告書と取引の通帳をそろえて申し込んでください。
法人で必ず借りれるビジネスローンはありますか
ありません。法人は総量規制の対象外ですが、返済能力の審査は行われます。決算書2期がない場合は、入出金データで審査する銀行系や、日本政策金融公庫の創業向けの融資を検討してください。
個人間融資なら必ず借りられますか
SNSなどでの個人間融資は、貸す側が登録のない貸金業者にあたることが多く、高い金利や個人情報の悪用、性的な要求などの被害が起きています。金融庁と警察が注意を呼びかけています。
まとめ
- 必ず借りられるビジネスローンはない。返済能力の審査は法律で義務づけられている
- 「必ず」「審査なし」の広告は、登録業者なら貸金業法16条違反、無登録業者ならそもそも違法。登録番号を金融庁の検索で照らし合わせる
- 利息の上限は10万円未満20%・100万円未満18%・100万円以上15%
- 融資の前に保証金を求めるのは詐欺の手口
- 通る見込みは、条件に合う商品選びと書類の準備で上げられる。借りずに資金を作る方法もある
この記事で確認した一次情報の出典
本文の内容は、2026年10月21日に次の情報源で確かめました。
- e-Gov法令検索「貸金業法」・「利息制限法」・「出資法」
- 金融庁「登録貸金業者情報検索サービス」
- 金融庁「登録番号を詐称している業者」・「違法な金融業者にご注意!」
- 日本貸金業協会「悪質な金融業者にご注意!」・「貸金業相談・紛争解決センター」
- 大阪府警察「融資保証金詐欺」
- 金融庁「ファクタリングの利用に関する注意喚起」
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、公的機関の資料と各社の公表値をもとに作成しています。