
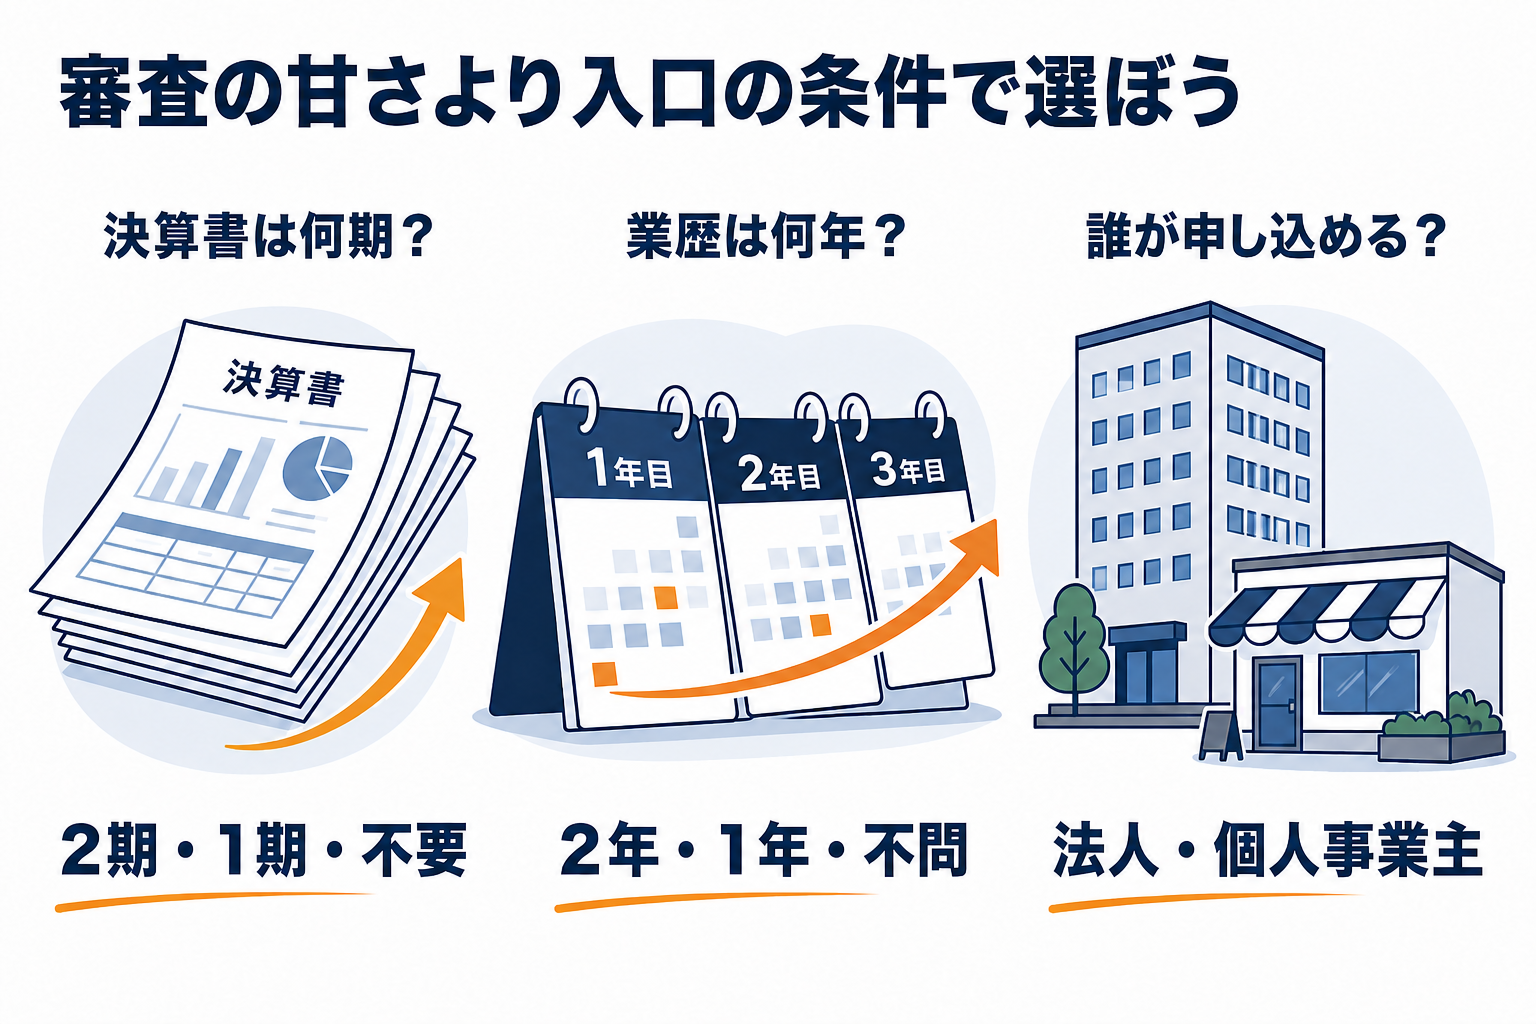
審査が甘いビジネスローンはありません。貸金業者は、貸金業法13条で返済能力の調査を義務づけられ、13条の2で返済能力を超える貸付けを禁じられています。銀行も自行と保証会社の審査を経て貸すので、審査なしで貸す正規の金融機関はありません。違うのは審査の厳しさではなく、申し込める条件(入口)です。決算書が何期分いるか、業歴が何年いるか、法人か個人事業主か、口座の入出金データで審査するか、で通りやすい人が変わります。
個人事業主なら、確定申告をしていれば創業間もなくても申し込めるアイフルの個人プランや、書類提出が原則不要のPayPay銀行があります。法人なら、決算書不要で入出金データを見る三菱UFJ銀行のBiz LENDINGがあります(同行の法人口座が必要)。
この記事でわかること
- ビジネスローンの審査が甘いと言われる商品の入口の条件
- 入口の条件が広いビジネスローンを1社ずつ見る
- 個人事業主のビジネスローンの審査で見られること
- 法人のビジネスローンの審査が通りやすくなる条件
- 「審査なし」「ブラックOK」のビジネスローンが危ない理由
- ビジネスローンの審査に落ちる理由と対策
- ビジネスローンの審査に通らないときは売掛金を資金化する
- ビジネスローンの審査が甘いかでよくある質問
- まとめ
ビジネスローンの審査が甘いと言われる商品の入口の条件
| 商品 | 決算書・確定申告 | 業歴の条件 | 対象 |
|---|---|---|---|
| アイフル 事業サポートプラン(個人) | 確定申告をしていれば可(創業前は対象外) | 記載なし | 個人事業主 |
| アイフル 事業サポートプラン(法人) | 決算書2期分が必要 | 2期 | 法人 |
| AGビジネスサポート 事業者向けビジネスローン | 決算書または確定申告書 | 記載なし(法人は代表者の連帯保証が必要) | 法人・個人事業主 |
| キャレント | 決算書と所定の事業計画・収支計画・資金計画 | 記載なし | 法人のみ |
| オリコ CREST for Biz | 所得証明書類など | 記載なし | 個人事業主のみ |
| アコム ビジネスサポートカードローン | 確定申告書の第一表(100万円超は決算書類も) | 1年以上 | 個人事業主のみ |
| ドコモ・ファイナンス BUSINESS LOAN | 確定申告書など | 個人事業主は1年以上 | 代表者・個人事業主の個人契約 |
| PayPay銀行 ビジネスローン | 原則書類不要 | 法人は2年以上か決算2期 | 法人・個人事業主 |
| 三菱UFJ銀行 Biz LENDING | 決算書不要(入出金データで審査) | 同行の法人口座が必要 | 法人 |
| GMOあおぞらネット銀行 あんしんワイド | 決算書不要(入出金実績で審査) | 銀行から案内を受けた法人 | 法人 |
| ビジネスパートナー | 個人事業主は確定申告書など | 記載なし | 法人・個人事業主 |
アイフルは公式のよくある質問で、所得や利益が少なくても審査できると答えています。決算が赤字でも門前払いにはならない、という意味で「甘い」と書かれやすい商品です。ただし審査そのものは行われ、返済能力が足りなければ否決になります。
入口の条件が広いビジネスローンを1社ずつ見る
決算書の期数や業歴の条件がゆるい商品を、法人向けと個人事業主向けに分けて紹介します。金利・限度額は2026年10月21日に各社の公式ページで確かめた数字です。
AGビジネスサポートは法人も個人事業主も申し込める
| 商品 | AGビジネスサポート 事業者向けビジネスローン |
|---|---|
| 金利(年) | 3.1〜18.0% |
| 限度額 | 50万〜1,000万円 |
| 対象 | 法人・個人事業主 |
| スピード | 最短即日 |
| 書類・条件 | 決算書または確定申告書、本人確認書類 |
| 登録 | 関東財務局長(9)第01262号 |
アイフルグループの事業者向けの貸金業者です。年3.1〜18.0%、50万〜1,000万円で、担保と保証人は原則不要です(法人は代表者の連帯保証が必要)。返済は元利均等(最長5年・60回)か元金一括(最長1年・12回)から選べます。
キャレントは法人だけが対象で、平日14時までの手続きで当日振込
| 商品 | キャレント |
|---|---|
| 金利(年) | 7.8〜18.0% |
| 限度額 | 1万〜500万円 |
| 対象 | 法人のみ |
| スピード | 平日14時までの手続き完了で当日振込 |
| 書類・条件 | 本人確認書類、登記事項証明書など |
| 登録 | 東京都知事(6)第31399号 |
年7.8〜18.0%、1万〜500万円です。個人事業主は申し込めません。決算書のほか、所定の事業計画・収支計画・資金計画を出します。
ファンドワンの事業者ローンは法人向け
| 商品 | ファンドワン 事業者ローン |
|---|---|
| 金利(年) | 10.00〜18.00% |
| 限度額 | 30万〜500万円 |
| 対象 | 法人 |
| スピード | 審査最短40分・最短即日(午前中の申込) |
| 書類・条件 | 公式で確認 |
| 登録 | 東京都知事(3)第31816号 |
年10.00〜18.00%、30万〜500万円です。売掛債権や不動産を担保にする融資もあり、事業の状況に合わせて選べます。即日を希望するなら午前中に申し込みます。
アクト・ウィルは法人向けで、決算書は直近1期から
| 商品 | アクト・ウィル 信用保証融資 |
|---|---|
| 金利(年) | 10.00〜20.00% |
| 限度額 | 500万円まで |
| 対象 | 法人のみ |
| スピード | 最短60分(即日は午前中に書類提出) |
| 書類・条件 | 通帳・当座照合表3か月、決算書1期、入金予定表 |
| 登録 | 東京都知事(5)第31521号 |
年10.00〜20.00%、500万円までです。ただし100万円以上借りる場合、利息制限法により上限は年15%です。担保や第三者の保証人は原則不要です。
アイフルの事業サポートプランは確定申告をしていれば創業間もなくても対象
| 商品 | アイフル 事業サポートプラン(個人プラン) |
|---|---|
| 金利(年) | 3.0〜18.0% |
| 限度額 | 1万〜500万円 |
| 対象 | 個人事業主 |
| スピード | 審査結果は当日または翌営業日 |
| 書類・条件 | 確定申告書(創業前は対象外) |
| 登録 | 近畿財務局長(15)第00218号 |
個人プランは年3.0〜18.0%、1万〜500万円で、Webで申し込めます。法人プランは決算書2期分が必要です。
オリコのCREST for Bizは個人事業主専用のカードローン
| 商品 | オリコ CREST for Biz |
|---|---|
| 金利(年) | 6.0〜18.0% |
| 限度額 | 最高300万円 |
| 対象 | 個人事業主 |
| スピード | 新規の審査日数は記載なし。契約後は最短1分で振込 |
| 書類・条件 | 所得証明書類、事業状況・借入計画書 |
| 登録 | 関東財務局長(15)第00139号 |
年6.0〜18.0%、最高300万円です。契約後は土日祝も振り込まれますが、新規の審査の日数は公式に書かれていません。
個人事業主のビジネスローンの審査で見られること
個人事業主が貸金業者から借りるときは、総量規制(借入の合計が年収の3分の1まで)の対象になります。法人は対象外です(貸金業法13条の2は「個人顧客」が対象)。
ただし、事業の資金は例外として3分の1を超えて借りられます。貸金業法施行規則10条の23は、確定申告書の確認などで事業の実態が確かめられ、事業計画・収支計画・資金計画に照らして返済能力を超えないと認められる契約を例外にしています。100万円以下なら、事業や収支、資金繰りの状況がわかる簡単な書面で足ります(日本貸金業協会)。
| 見られること | 確かめられる書類・情報 | 落ちやすい状態 |
|---|---|---|
| 事業の実態 | 確定申告書、開業届、取引の通帳 | 確定申告をしていない、売上の入金が通帳で見えない |
| 返済能力 | 所得、他の借入の返済額 | 所得に比べて借入の返済が多い |
| 信用情報 | CIC・JICCへの照会 | 延滞や債務整理の記録、短期間の多数の申込 |
| 税金の納付 | 確定申告書、納税の状況 | 税金の滞納がある |
開業2年目のフリーランス。節税で経費を多く入れたので、確定申告の所得は80万円。ビジネスローンで200万円借りたい。
総量規制では所得80万円の3分の1は約27万円ですが、事業資金の例外貸付けなら、事業計画と収支計画で返済できることを示せば超えて借りられます。売上の入金が見える通帳と、取引先との契約の資料をそろえておくと、所得の低さを補えます。
法人のビジネスローンの審査が通りやすくなる条件
- 決算書2期がそろっていると、アイフルの法人プラン、GMOあおぞらネット銀行の「GMOあおぞらビジネスローン」(あんしんワイドとは別の商品)、PayPay銀行の法人向けなど、申し込める商品が一気に増えます
- 決算が1期目や赤字なら、決算書不要で入出金データを見るBiz LENDING(三菱UFJ銀行の法人口座が必要)や、法人専用のノンバンクが候補です
- 代表者の信用情報は、法人の審査でも代表者の連帯保証や個人契約の商品で見られます
「審査なし」「ブラックOK」のビジネスローンが危ない理由
貸金業法16条2項は、借入れが容易であることを過度に強調する表示や、返済能力がない人を対象に勧誘する表示を禁じています。「審査なし」「ブラックでも必ず借りられる」と広告する正規の貸金業者はありません。
| 確かめること | 危ないサイン |
|---|---|
| 登録番号 | 広告に登録番号がない、金融庁の検索で番号と商号・電話番号が一致しない |
| 金利 | 10万円未満で年20%、100万円未満で年18%、100万円以上で年15%を超える(利息制限法)。業として年20%を超える契約は出資法で刑事罰 |
| お金の流れ | 融資の前に保証金や手数料を振り込ませる(融資保証金詐欺の手口) |
| 連絡先 | 携帯電話の番号だけ、SNSやメッセージアプリだけでやり取りする |
無登録で貸金業を営むことは、10年以下の拘禁刑または3,000万円以下の罰金の対象です(貸金業法47条)。少しでも怪しいと感じたら、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)に相談できます。
ビジネスローンの審査に落ちる理由と対策
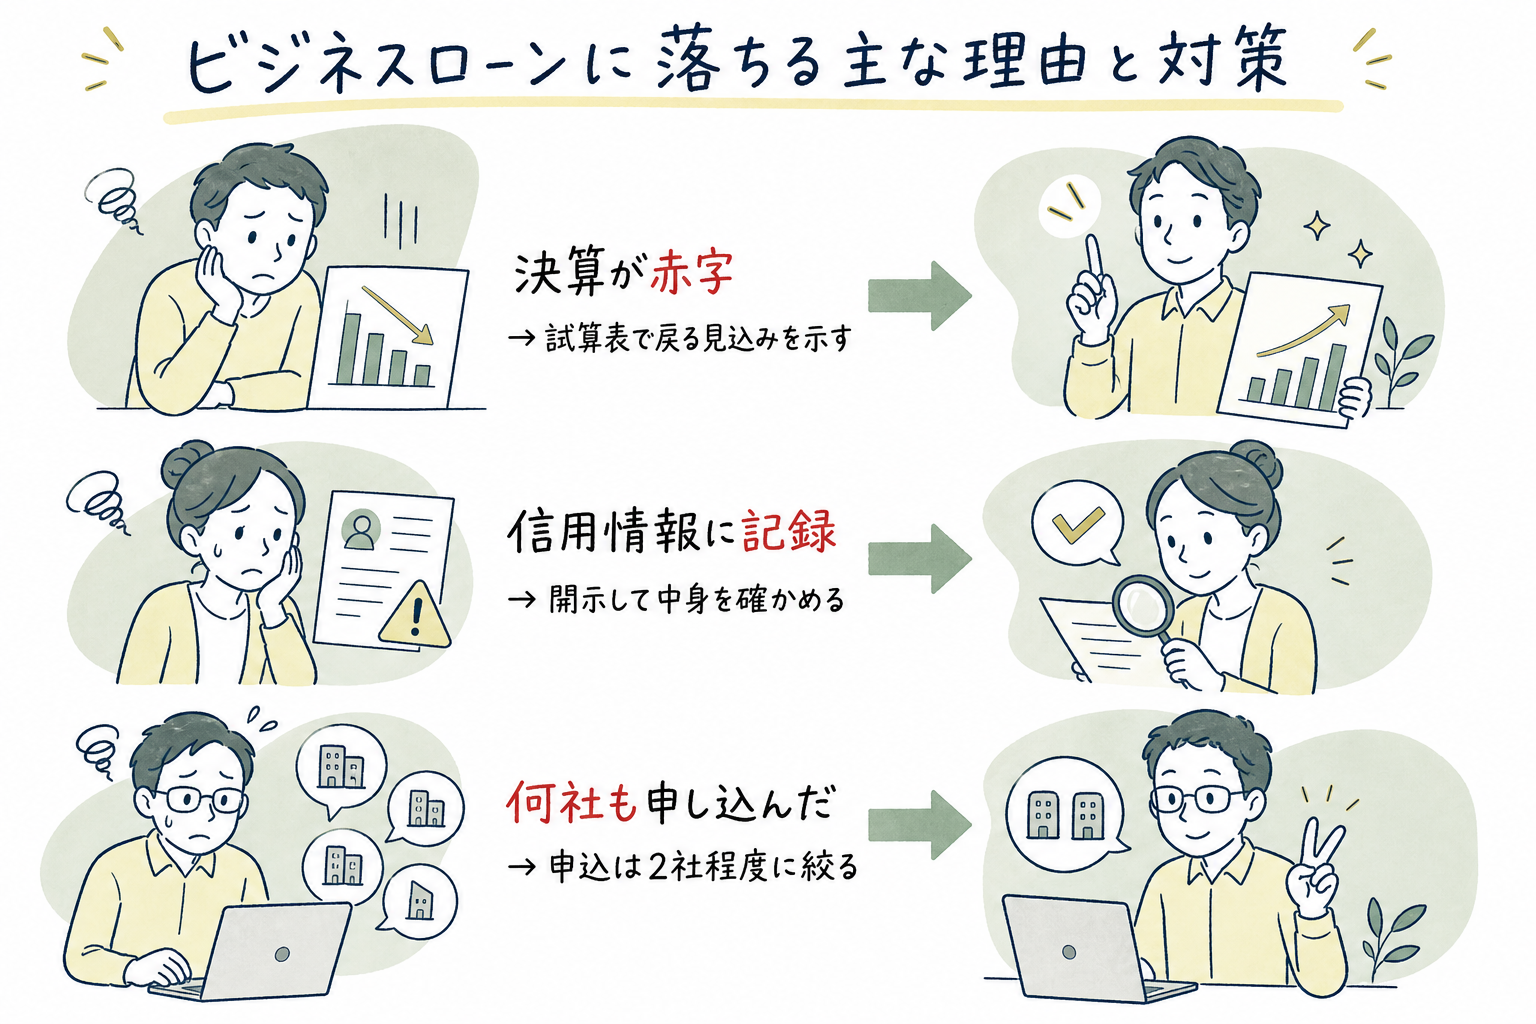
| 落ちる理由 | 対策 |
|---|---|
| 決算が赤字・債務超過 | 赤字の理由と黒字に戻す見込みを試算表で示す。決算書を求めない商品を選ぶ |
| 業歴や決算の期数が足りない | 業歴の条件がない商品か、創業向けの公的融資を選ぶ |
| 代表者の信用情報に延滞や債務整理の記録 | 本人が開示して記録の中身と期間を確かめる。記録が残る間はノンバンクも通りにくい |
| 税金・社会保険料の滞納 | 納めるか、猶予の手続きをしてから申し込む |
| 短い期間に何社も申し込んだ | 申込の記録はCICとJICCで6か月、全国銀行個人信用情報センターで1年残る。申し込むのは2社程度に絞る |
| 借入がすでに多い | 借入をまとめて毎月の返済を減らしてから申し込む |
ビジネスローンに通らなくても、ほかの借入先が残っています。日本政策金融公庫(無担保・申告2期終了で年4.05〜5.65%、令和8年10月1日現在)と、自治体の制度融資(信用保証協会付き)は、ビジネスローンとは別の審査です。不動産を持っていれば、不動産担保ローンという方法もあります。
ビジネスローンの審査に通らないときは売掛金を資金化する
決算が赤字、創業したばかり、信用情報に記録がある、といった理由でビジネスローンに通らない場合、取引先への請求書(売掛金)があれば、支払日を待たずに売掛金を売って現金にするファクタリングが使えます。審査で主に見るのは取引先の支払い能力で、借入ではないので総量規制も関係しません。
| ビジネスローン | ファクタリング | |
|---|---|---|
| 審査で主に見るもの | 自社や本人の信用・決算 | 取引先の支払い能力 |
| 費用(300万円を1か月) | 年15%なら約3.75万円 | 手数料8%なら24万円 |
| 返済 | 必要 | 不要(売掛金の売却) |
費用はビジネスローンより高いので、必要な額だけに絞ってください。買戻しを求められる契約などは違法な貸付の疑いがあると金融庁が注意しています(金融庁「ファクタリングの利用に関する注意喚起」)。
日本資金支援センターは担当者が取引の中身を見て審査する

 日本資金支援センター
自社の決算や信用情報より、取引先への売掛金を見て審査します。赤字決算や創業間もない会社、個人事業主でも申し込め、借入ではないので返済や借入残高は増えません。見積もりだけなら費用はかかりません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\ローンの審査が不安なら・最短即日/
日本資金支援センター/2社間ファクタリング・最大500万円
ビジネスローンの審査が甘いかでよくある質問
知恵袋で「審査が甘かった」と書かれている会社はどこですか
個人の体験は、その人の所得や信用情報しだいで、別の人に当てはまるとは限りません。確実に言えるのは、この記事の表のように入口の条件が違うことです。自分の条件に合う商品を選ぶほうが、通る見込みを上げられます。
審査に落ちたらすぐ別の会社に申し込んでいいですか
申込の事実は信用情報に記録されます。短い期間に何社も申し込むと、資金に困っていると見られて不利になることがあります。落ちた理由(書類、所得、借入の多さ)を見直してから申し込んでください。
法人で決算が1期目でも借りられますか
決算書2期を条件にする商品は申し込めません。三菱UFJ銀行のBiz LENDINGのように入出金データで審査する商品や、日本政策金融公庫の創業向けの融資を検討してください。
まとめ
- 審査が甘いビジネスローンはない。違うのは決算書・業歴・法人か個人かの入口の条件
- 個人事業主は総量規制の対象だが、事業資金は例外として3分の1を超えて借りられる
- 決算書不要の銀行系(Biz LENDING・あんしんワイド)は法人で口座が前提
- 「審査なし」「ブラックOK」の広告は、登録業者なら貸金業法16条違反、無登録業者ならそもそも違法。登録番号を金融庁の検索で確かめる
- 審査に通らないとき、売掛金があればファクタリングで資金を作れる
この記事で確認した一次情報の出典
条件は、2026年10月21日に各社の公式ページと法令で確かめました。条件は変わることがあるため、申し込む前に公式サイトをご確認ください。
- アイフル 事業サポートプラン・アコム・ドコモ・ファイナンス・ビジネスパートナー
- PayPay銀行・三菱UFJ銀行 Biz LENDING・GMOあおぞらネット銀行
- e-Gov法令検索「貸金業法」・「貸金業法施行規則」・「利息制限法」・「出資法」
- 日本貸金業協会「総量規制が適用されない場合について」・「貸金業相談・紛争解決センター」
- 金融庁「登録貸金業者情報検索サービス」・「ファクタリングの利用に関する注意喚起」
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、各社の公表値と公的機関の資料をもとに作成しています。