
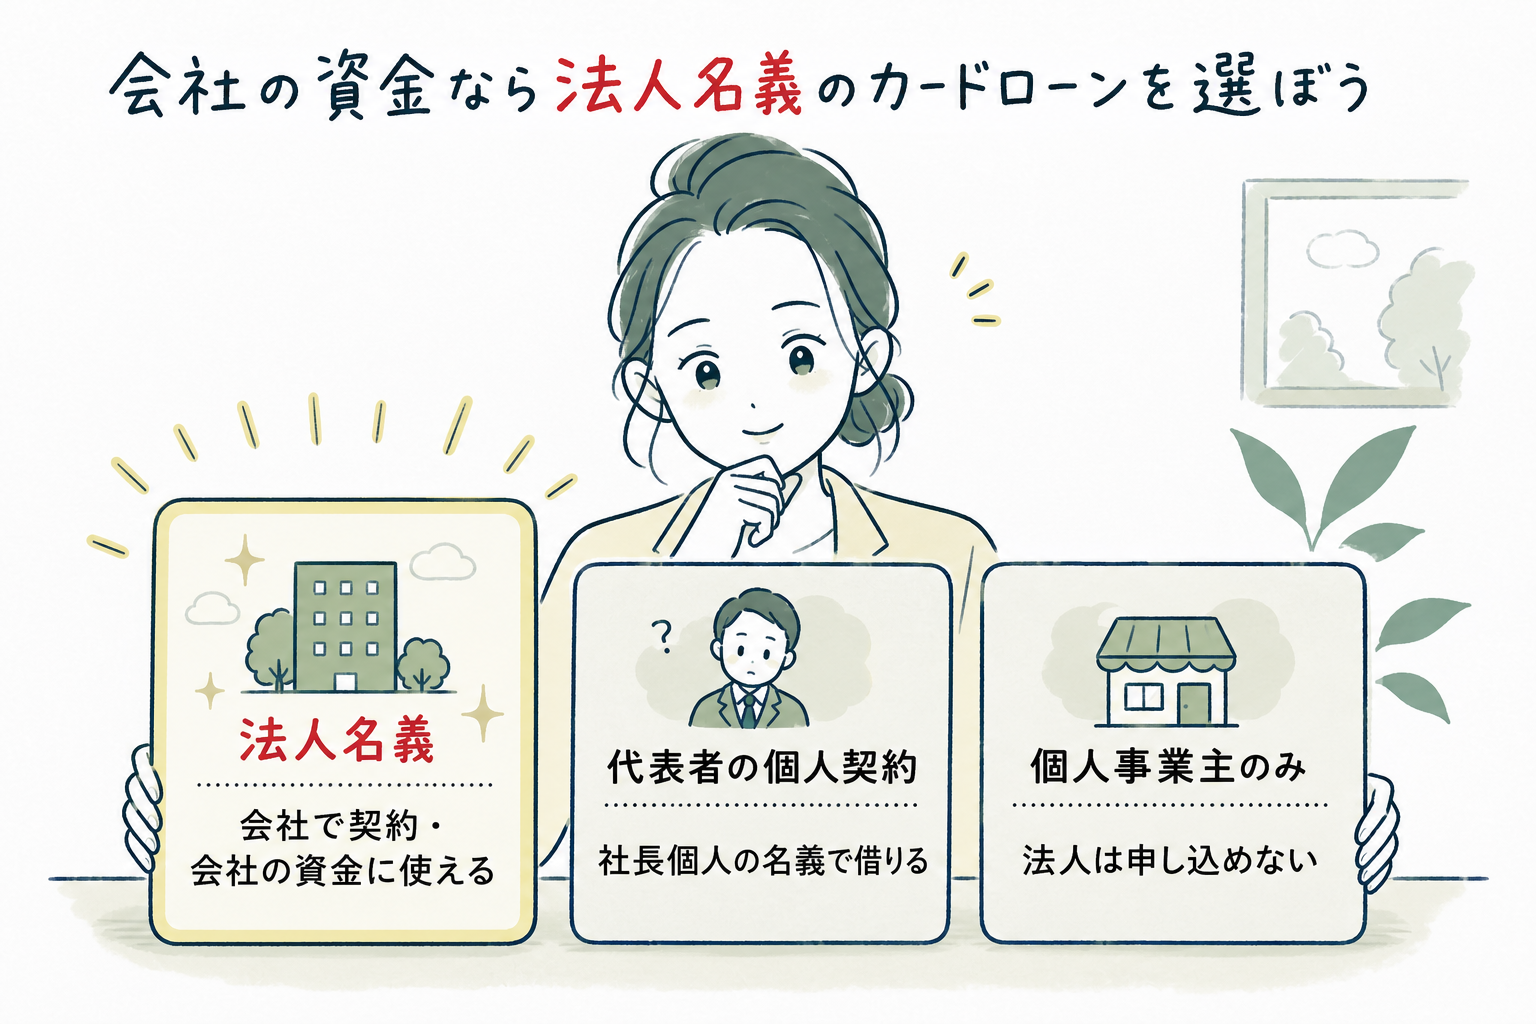
法人がカードローン(限度額の範囲で何度でも借りられるローン)を使うなら、まず法人名義で契約できる商品かどうかを確かめます。法人名義で契約できるのは、AGビジネスサポートの事業者向けカードローン、アイフルの事業サポートプラン(法人プラン)、GMOあおぞらネット銀行のあんしんワイドなどです。
アコムやプロミスの事業者向けカードローンは個人事業主専用で、法人の代表者は申し込めません。ドコモ・ファイナンスや東京スター銀行の商品は、法人の代表者が個人として契約するもので、会社の借入にはなりません。
この記事でわかること
- 法人のカードローンは契約の名義で3つに分かれる
- 法人名義で契約できるおすすめのカードローン
- 代表者の個人契約・個人事業主のみのカードローン
- 法人のカードローンでよく聞かれる3つの条件
- 法人がカードローンを申し込む流れと必要書類
- 法人のカードローンの金利は借りる額で上限が決まる
- 法人のカードローンが通らないときは売掛金を資金化する
- カードローンの法人利用でよくある質問
- まとめ
法人のカードローンは契約の名義で3つに分かれる
| 区分 | 商品 | 公式の書き方 |
|---|---|---|
| 法人名義で契約できる | AGビジネスサポート 事業者向けカードローン、アイフル 事業サポートプラン(法人プラン)、GMOあおぞらネット銀行 あんしんワイド | 「法人または個人事業主」「貸付対象者 法人/契約形態 法人契約」 |
| 代表者の個人契約 | ドコモ・ファイナンス BUSINESS LOAN、東京スター銀行 スタービジネスカードローン | 「法人契約のカードローンではございません」「法人代表者・個人事業主の方」 |
| 個人事業主のみ | アコム ビジネスサポートカードローン、プロミス 自営者カードローン、オリコ CREST for Biz | 「社員が1人でも株式会社などの代表者の方は、個人事業主ではありません」 |
代表者の個人契約は、会社の決算書に借入として載らず、代表者個人の借入になります。代表者が会社にお金を入れると「役員借入金」として扱われ、銀行の融資審査では、返済を急がない社長からの借入として、実質的に自己資本に近いと見られることもあります。会社の資金なら法人名義の商品を選ぶのが筋です。
法人名義で契約できるおすすめのカードローン
| 商品 | 金利(年) | 限度額 | 対象 | スピード(公式の表現) | 書類・条件 |
|---|---|---|---|---|---|
| AGビジネスサポート 事業者向けカードローン | 5.0〜18.0% | 1万〜1,000万円(新規は500万円まで) | 法人・個人事業主 | 最短即日 | 決算書または確定申告書、本人確認書類 |
| アイフル 事業サポートプラン(法人プラン) | 3.0〜18.0% | 1万〜500万円 | 法人 | 審査結果は当日または翌営業日(Web完結不可) | 決算書2期分 |
| GMOあおぞらネット銀行 あんしんワイド | 年0.9〜14.0% | 初回100万〜1,000万円 | 法人(同行口座・案内を受けた先) | 最短2営業日 | 決算書不要(入出金実績で審査) |
AGビジネスサポートの事業者向けカードローンは最短即日
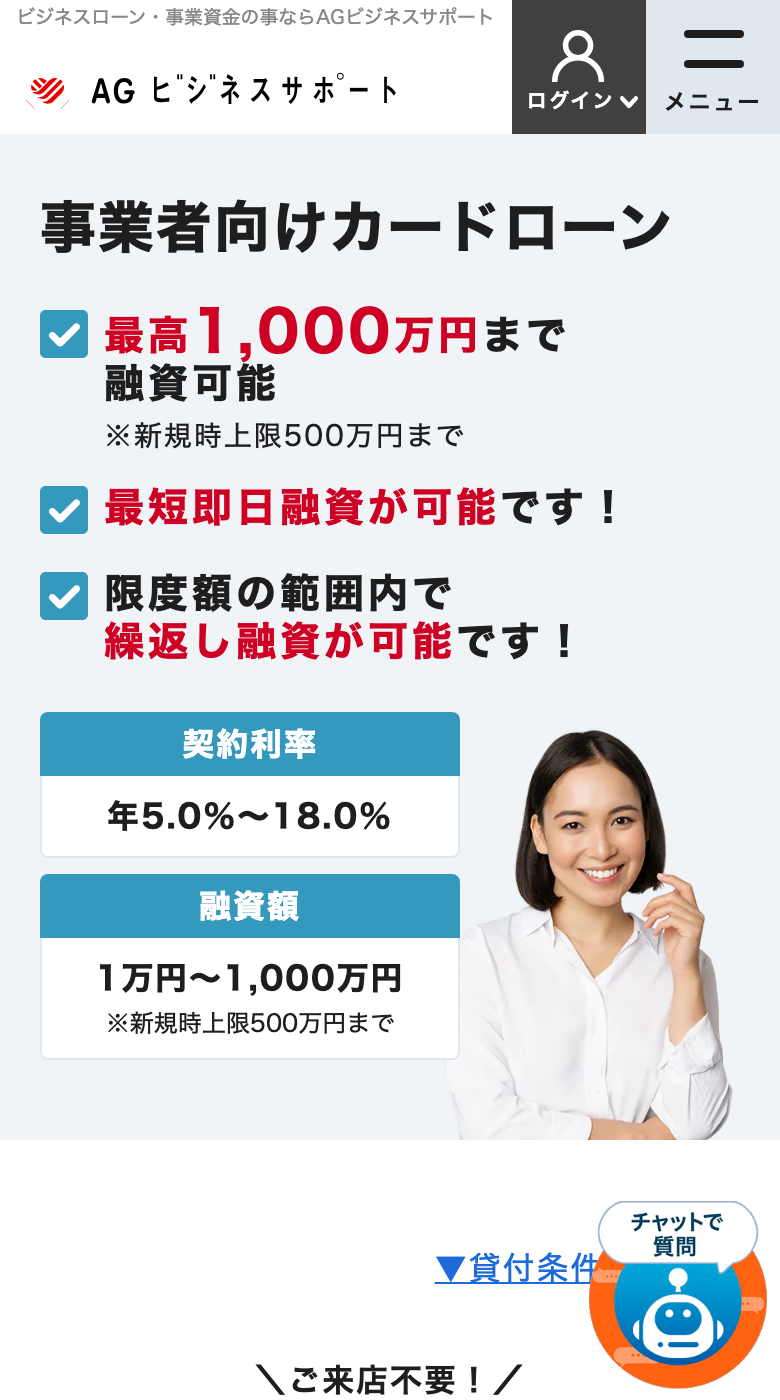
| 商品 | AGビジネスサポート 事業者向けカードローン |
|---|---|
| 金利(年) | 5.0〜18.0% |
| 限度額 | 1万〜1,000万円(新規は500万円まで) |
| 対象 | 法人・個人事業主 |
| スピード | 最短即日 |
| 書類・条件 | 決算書または確定申告書、本人確認書類 |
| 登録 | 関東財務局長(9)第01262号 |
法人・個人事業主のどちらも契約でき、年5.0〜18.0%、最大1,000万円(新規は500万円まで)です。カードを使ってATMで借りられます。比較記事に3.1%からと書かれていることがありますが、それは証書型のビジネスローンの金利です。
アイフル 事業サポートプランの法人プランは決算書2期が必要
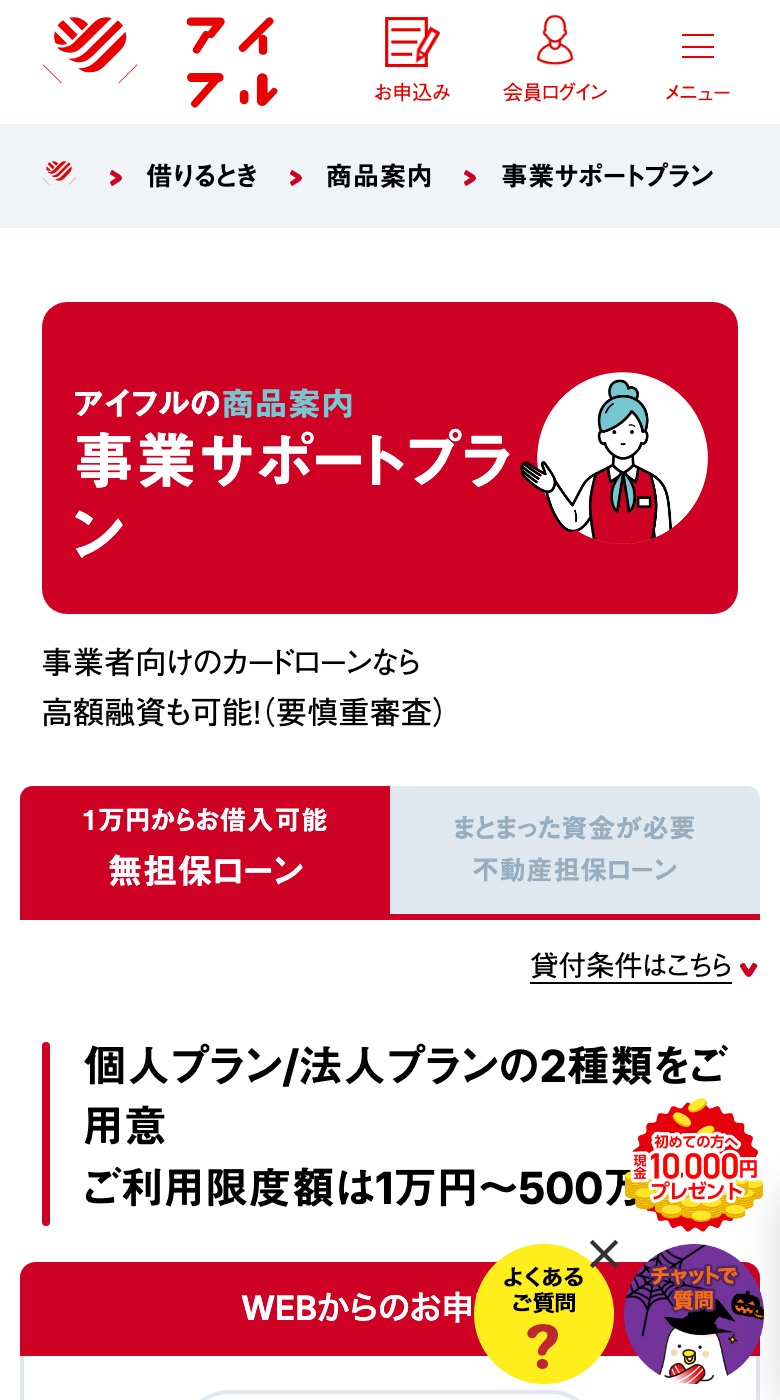
| 商品 | アイフル 事業サポートプラン(法人プラン) |
|---|---|
| 金利(年) | 3.0〜18.0% |
| 限度額 | 1万〜500万円 |
| 対象 | 法人 |
| スピード | 審査結果は当日または翌営業日(Web完結不可) |
| 書類・条件 | 決算書2期分 |
| 登録 | 近畿財務局長(15)第00218号 |
法人契約で、年3.0〜18.0%、1万〜500万円です。決算書は2期分が必要で、1期分では検討できないと公式が書いています。法人プランはWeb完結で申し込めず、代表者の連帯保証が原則必要です。
GMOあおぞらネット銀行のあんしんワイドは、年0.9〜14.0%と金利が低く、決算書も不要ですが、同行の法人口座を持ち、銀行から案内を受けた法人だけが申し込めます。りそな銀行の「活動力」も法人・個人事業主向けの事業専用カードローンです(金利は公式ページで確認してください)。
PayPay銀行のビジネスローン(法人向け)は借入枠の中で何度でも借りられる
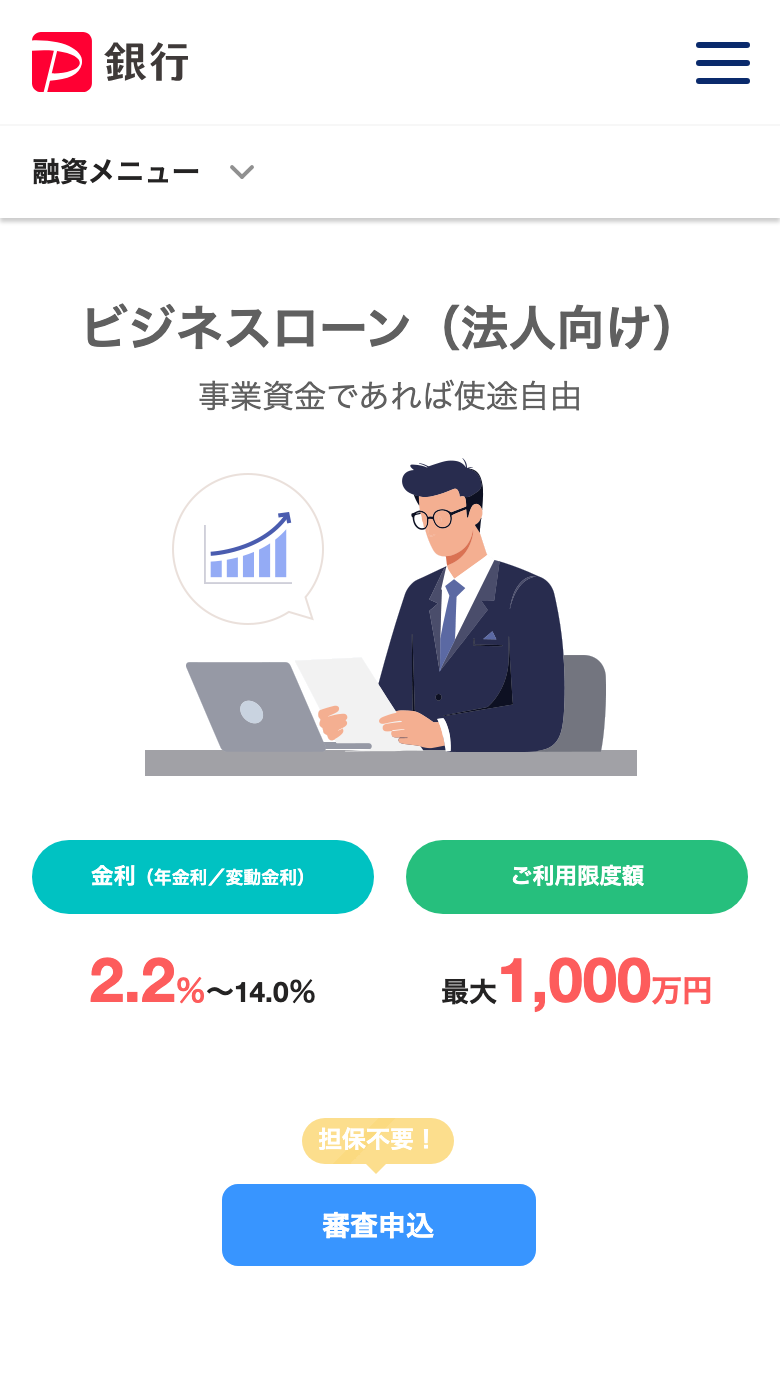
| 商品 | PayPay銀行 ビジネスローン |
|---|---|
| 金利(年) | 年2.2〜14.0%(変動) |
| 限度額 | 最大1,000万円 |
| 対象 | 法人・個人事業主(法人は業歴2年以上か決算2期) |
| スピード | 公式に日数の記載なし |
| 書類・条件 | 原則書類不要 |
| 登録 | 銀行 |
年2.2〜14.0%、最大1,000万円で、借入枠を作っておき、枠の範囲で何度でも借りて返せるカードローンに近い使い方ができます。申込時の書類提出は原則不要です。代表者が20歳以上69歳以下で、業歴2年以上か決算2期を終えていることが条件で、契約には同行のビジネス用口座が必要です。返済は月2,000円から13万円です。
地方銀行や大手銀行にも法人向けのカードローンがある
りそな銀行の「りそなビジネスローン 活動力」は、法人と個人事業主が使える事業資金専用のカードローンです。年3.90〜14.00%(保証料込み)、10万〜1,000万円で、決算書が2期に満たない法人は上限が100万円です。取引のある地方銀行や信用金庫にも、決算書2期分などを条件にした法人向けのカードローンがあるので、メインバンクに一度聞いてみてください。
代表者の個人契約・個人事業主のみのカードローン
| 商品 | 金利(年) | 限度額 | 対象 | スピード(公式の表現) |
|---|---|---|---|---|
| ドコモ・ファイナンス BUSINESS LOAN | 5.0〜18.0%(カードローン型。100万円以上は上限14.9%) | 10万〜1,000万円 | 法人経営者・個人事業主(個人契約) | 審査最短60分・最短即日 |
| 東京スター銀行 スタービジネスカードローン | 年4.5〜14.5%(2021年4月1日現在の表記) | 50万〜1,000万円 | 法人代表者・個人事業主 | 最短5日で回答 |
| アコム ビジネスサポートカードローン | 12.0〜17.9% | 1万〜300万円 | 業歴1年以上の個人事業主 | 最短即日 |
| プロミス 自営者カードローン | 6.3〜17.8% | 300万円まで | 個人事業主(フリーキャッシングから切替) | 当日利用も可能 |
| オリコ CREST for Biz | 6.0〜18.0% | 最高300万円 | 個人事業主 | 新規の審査日数は記載なし。契約後は最短1分で振込 |
ドコモ・ファイナンス BUSINESS LOANは法人経営者の個人契約
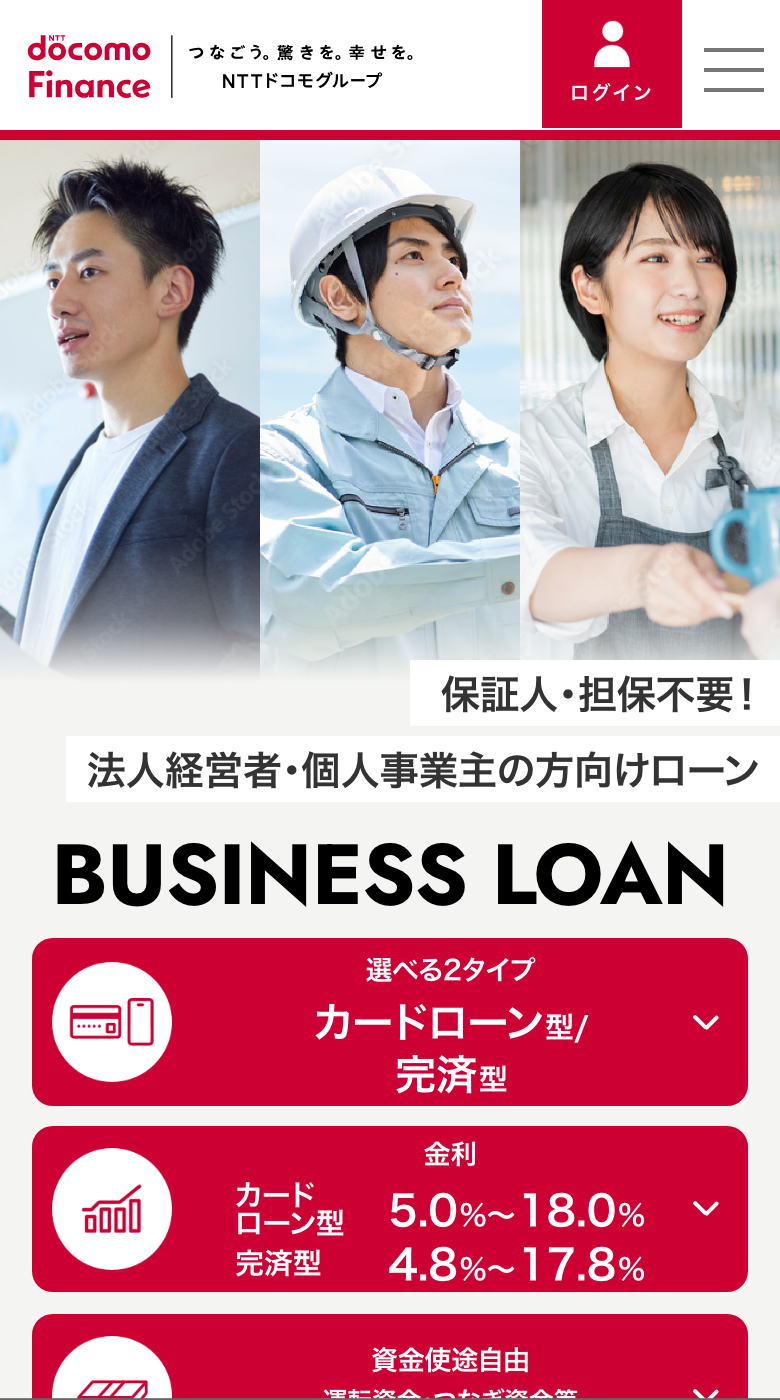
| 商品 | ドコモ・ファイナンス BUSINESS LOAN |
|---|---|
| 金利(年) | 5.0〜18.0%(カードローン型。100万円以上は上限14.9%) |
| 限度額 | 10万〜1,000万円 |
| 対象 | 法人経営者・個人事業主(個人契約) |
| スピード | 審査最短60分・最短即日 |
| 書類・条件 | 本人確認書類、確定申告書など |
| 登録 | 関東財務局長(15)第00170号 |
法人経営者と個人事業主が個人として契約します。100万円以上は上限14.9%で、審査は最短60分です。会社名義の借入にはならない点に注意してください。
アコム ビジネスサポートカードローンは法人の代表者は使えない
| 商品 | アコム ビジネスサポートカードローン |
|---|---|
| 金利(年) | 12.0〜17.9% |
| 限度額 | 1万〜300万円 |
| 対象 | 業歴1年以上の個人事業主 |
| スピード | 最短即日 |
| 書類・条件 | 確定申告書(第一表)。100万円超は決算書類も |
| 登録 | 関東財務局長(15)第00022号 |
業歴1年以上の個人事業主専用です。年12.0〜17.9%、300万円までで、最短即日で使えます。「法人ならアコムやプロミス」という書き込みを見かけますが、公式の対象に法人は入っていません。
法人のカードローンでよく聞かれる3つの条件
収入証明書なしで借りられるか
法人は総量規制の対象外です(貸金業法13条の2は「個人顧客」が対象)。そのため、個人向けの「50万円を超える借入で収入証明書が必要」というルールは法人にはかかりません。ただし、アイフルの法人プランやGMOあおぞらビジネスローンは決算書2期分を求めます。書類が少なく済むのは、入出金データで審査する銀行系(あんしんワイド、三菱UFJ銀行のBiz LENDING)や、書類提出が原則不要のPayPay銀行です。
大口で借りられるか
| 商品 | 無担保の上限 |
|---|---|
| AGビジネスサポート | 1,000万円(カードローンの新規は500万円まで) |
| PayPay銀行・Biz LENDING・あんしんワイド | 1,000万円 |
| ドコモSMTBネット銀行 dayta | 3,000万円(案内を受けた法人のみ・手数料2.2%) |
即日で借りられるか
法人名義で公式に「最短即日」としているのは、AGビジネスサポートのほか、証書型のキャレント(平日14時までに手続き完了で当日振込)、ファンドワン、アクト・ウィル(いずれも午前中の申込が目安)です。銀行のカード型は最短2営業日から5日ほどかかります。
法人がカードローンを申し込む流れと必要書類
| 順番 | やること |
|---|---|
| 1. 申込 | Webか窓口で申し込む。法人名義の商品は代表者が手続きする |
| 2. 書類の提出 | 代表者の本人確認書類、履歴事項全部証明書、決算書(直近1〜3期分)など |
| 3. 審査 | 決算の内容、借入の状況、代表者の信用情報を見られる |
| 4. 契約 | 極度額(借入枠)と金利が決まる。法人は多くの商品で代表者の連帯保証が必要 |
| 5. 借入 | 枠の範囲で、口座への振込やATMで必要なときに借りる |
枠があると気軽に借りやすい分、借入残高が増えると次の銀行融資の審査で返済の負担が重いと見られます。使うのはつなぎの資金に絞り、返済の予定を決めてから借ります。
法人のカードローンの金利は借りる額で上限が決まる
上限金利が年18%でも、100万円以上の借入では利息制限法で年15%が上限です。500万円を年15%で1年借りると、利息は単純計算で約75万円です。日本政策金融公庫の金利(無担保・2期終了の基準利率が年4.05〜5.65%、令和8年10月1日現在)と比べると、カードローンは急ぎのつなぎに向き、長く借りるほど負担が重くなります。
法人のカードローンが通らないときは売掛金を資金化する
決算書が2期ない、赤字が続いている、代表者の信用情報に記録がある、といった理由でカードローンに通らない場合、取引先への請求書(売掛金)があれば、支払日を待たずに売掛金を売って現金にするファクタリングが使えます。審査で主に見るのは取引先の支払い能力で、借入ではないので会社の負債も増えません。
費用はローンより高く、300万円を1か月使うと、年15%のカードローンの利息は約3.75万円、手数料8%のファクタリングは24万円です。買戻しを求められる契約などは違法な貸付の疑いがあると金融庁が注意しています(金融庁「ファクタリングの利用に関する注意喚起」)。
日本資金支援センターは法人の請求書を最短即日で資金化する

 日本資金支援センター
取引先への売掛金を見て審査するので、決算書が1期目の法人や赤字決算の法人でも申し込めます。借入ではないので、会社の負債や代表者の借入は増えません。見積もりだけなら費用はかかりません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\カードローンに通らないときの資金づくりに/
日本資金支援センター/2社間ファクタリング・最大500万円
カードローンの法人利用でよくある質問
カードローンとはどんなローンですか
決められた限度額の範囲で、何度でも借りて返せるローンです。一度にまとまった額を借りる証書型のローンと違い、必要なときに必要な額だけ借りられます。
審査なしで借りられる法人のカードローンはありますか
ありません。正規の貸金業者や銀行は必ず審査をします。「審査なし」と広告する業者は、無登録の違法業者のおそれがあります。正規の貸金業者は貸金業法13条で返済能力の調査を義務づけられています。
法人のカードローンの返済シミュレーションは
300万円を年15%で借り、毎月の元金を10万円ずつ返す場合、初回の利息は約3万7,500円で、初回の返済額は約13万7,500円です。元金が減るにつれて利息も減り、30か月で返し終えます。利息の合計は約58万円です。
法人のカードローンは借り換えできますか
金利の高いカードローンを、より低い金利のビジネスローンでまとめる借り換えは、商品によってできます。借り換えに使えるか、手数料がかかるかを申し込む前に確かめてください。
法人カードとカードローンは違いますか
法人カード(クレジットカード)は支払いのためのカードで、キャッシング枠がない、または小さいものがほとんどです。カードローンは借入のための契約で、限度額の範囲で現金を借りられます。
プロミスで法人が融資を受けられますか
プロミスの自営者カードローンは20〜65歳の個人事業主が対象で、法人名義の契約はできません。新規はフリーキャッシングを契約してから切り替える手順です。
銀行系カードローンで法人向けはありますか
GMOあおぞらネット銀行のあんしんワイド、りそな銀行の活動力などがあります。個人向けの銀行カードローンは、事業の資金に使えない商品が多いので、使い道の条件を確かめてください。
まとめ
- 法人のカードローンは、法人名義・代表者の個人契約・個人事業主のみの3つに分かれる
- アコム・プロミス・オリコの事業者向けは個人事業主専用で、法人は使えない
- 法人は総量規制の対象外。収入証明書のルールはかからないが決算書を求める商品が多い
- 100万円以上の借入は年15%が上限。長く借りるほど負担が重い
- 通らないとき、売掛金があればファクタリングで資金を作れる
この記事で確認した一次情報の出典
金利・限度額・対象・スピードは、2026年10月21日に各社の公式ページで確かめました。条件は変わることがあるため、申し込む前に公式サイトをご確認ください。
- AGビジネスサポート 事業者向けカードローン・アイフル 事業サポートプラン・GMOあおぞらネット銀行 あんしんワイド
- ドコモ・ファイナンス・東京スター銀行・アコム・プロミス・オリコ
- りそな銀行 りそなビジネスローン「活動力」・ドコモSMTBネット銀行
- 日本貸金業協会「お借入れは年収の3分の1まで(総量規制について)」
- e-Gov法令検索「貸金業法」・「利息制限法」
- 日本政策金融公庫「金利情報」
- 金融庁「ファクタリングの利用に関する注意喚起」
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、各社の公表値と公的機関の資料をもとに作成しています。