
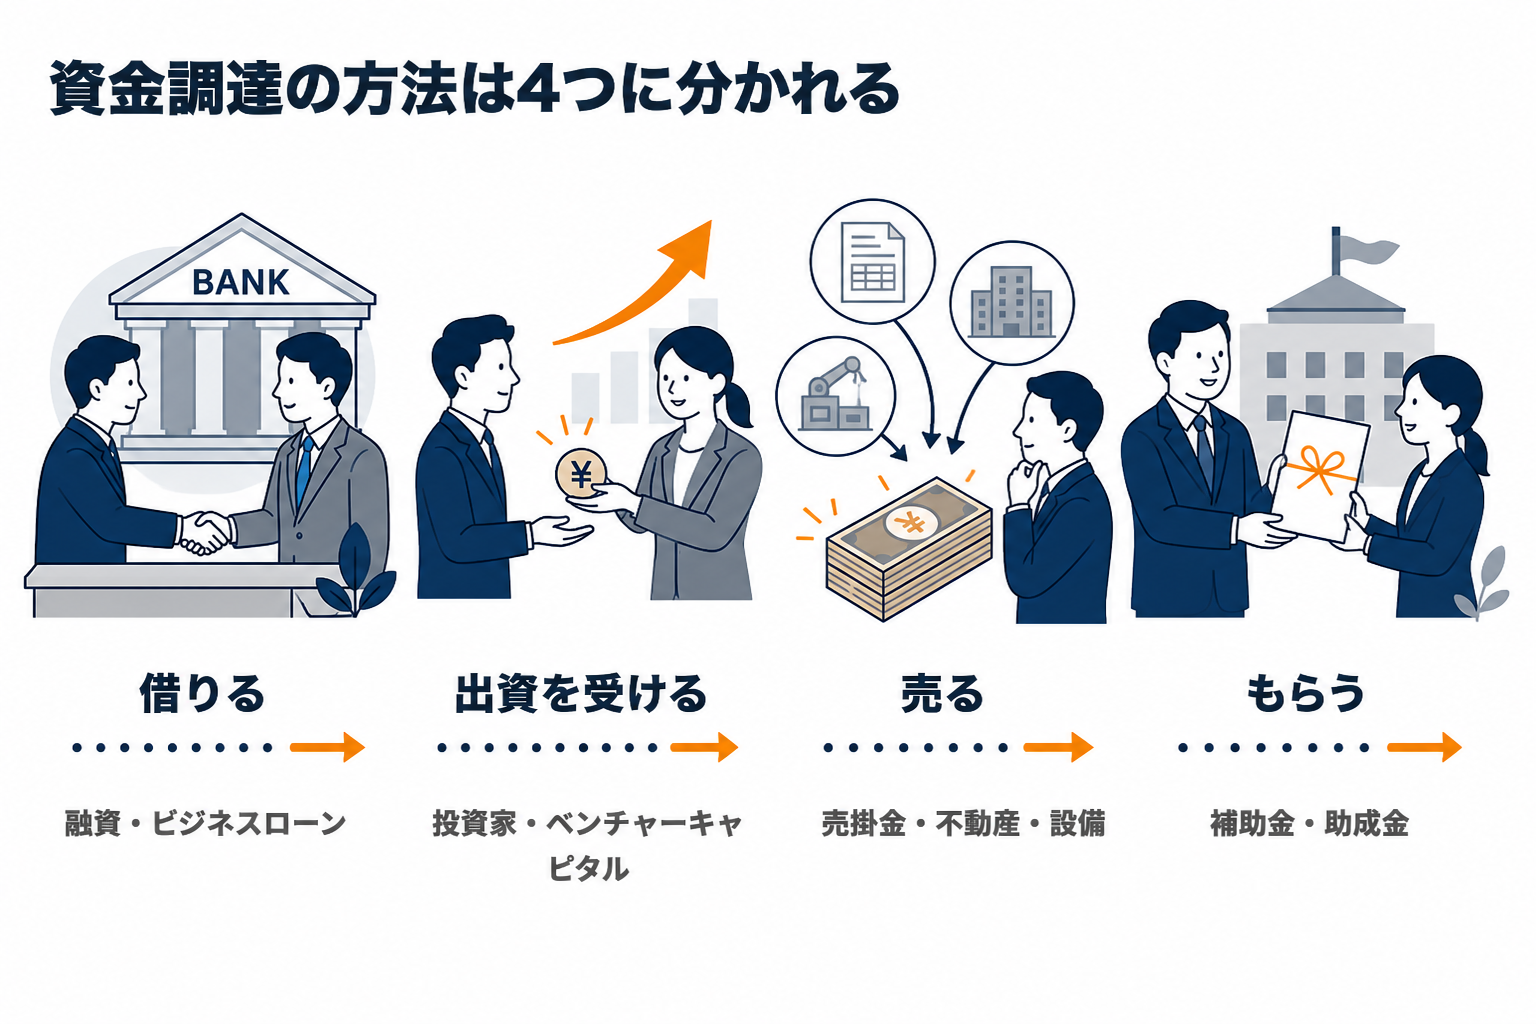
会社の資金調達の方法は、借りる(融資)、出資を受ける、持っているものを売る、もらう(補助金・助成金)の4つに分かれます。返済が要るのは借りる方法だけで、出資は会社の持ち分を渡し、売る方法は売掛金や設備を現金に替え、補助金は後払いです。
選ぶときに比べるのは、入金までの日数と費用です。日本政策金融公庫の融資は申込から1か月ほどで、金利は無担保・申告2期以上で年4.05〜5.65%(令和8年10月1日現在)です。売掛金を売るファクタリングは最短即日ですが、費用は手数料で融資より高くなります。
この記事でわかること
- 資金調達の方法一覧、種類ごとの早さと費用
- 資金調達の方法は目的と状況で選ぶ
- 法人の融資の流れと必要書類
- 融資の事業計画書に書くこと
- 融資が通らない会社が使える資金調達の方法
- 売掛金があれば、最短即日で資金を作れる
- 資金調達の方法のよくある質問
- まとめ
資金調達の方法一覧、種類ごとの早さと費用
| 方法 | 分類 | 入金まで | 費用 | 返済 |
|---|---|---|---|---|
| 日本政策金融公庫の融資 | 借りる | 1か月ほど | 年4.05〜5.65%(無担保・申告2期以上) | あり |
| 信用保証協会付き融資(制度融資) | 借りる | 1〜2か月 | 金利+保証料 | あり |
| 銀行のプロパー融資(保証協会を通さない銀行独自の融資) | 借りる | 2〜4週間 | 金利(会社の決算と担保で決まる) | あり |
| ビジネスローン | 借りる | 最短即日〜数日 | 年18%まで(100万円以上は年15%まで) | あり |
| 社債・少人数私募債 | 借りる | 引き受け手しだい | 利息 | あり(期日に一括が多い) |
| ベンチャーキャピタル・エンジェル投資家 | 出資を受ける | 数か月以上 | 株式を渡す | なし |
| クラウドファンディング | 出資・もらう | 募集期間+数週間 | 手数料・リターンの費用 | 型による |
| ファクタリング(売掛金を売る) | 売る | 最短即日 | 手数料 | なし |
| 不動産・設備の売却、リースバック | 売る | 買い手しだい | 売却損・リース料 | なし |
| 補助金・助成金 | もらう | 事業のあと数か月 | なし(自己負担分は先に払う) | なし |
ビジネスローンの金利の上限は利息制限法で決まっていて、元本100万円以上は年15%、10万円以上100万円未満は年18%です。補助金は事業を終えたあとに審査を経て支払われるので、急ぎの資金には使えません。
少人数私募債は、会社が取引先や知人など限られた人に直接社債を引き受けてもらう方法です。銀行の審査はありませんが、約束した利息と償還の期日を守る必要があり、頼める相手は縁故者に限られます。
資金調達の方法は目的と状況で選ぶ

| 目的・状況 | 向く方法 |
|---|---|
| 創業したばかり | 公庫の新規開業・スタートアップ支援資金、自治体の創業融資(保証協会付き)、自己資金 |
| 運転資金(仕入れや給与) | 公庫・保証協会付き融資、当座貸越。急ぎならビジネスローンかファクタリング |
| 設備投資 | 公庫や銀行の設備資金(見積書を出す)、リース |
| 新規事業・急成長 | 出資、融資と補助金の組み合わせ |
| 業績が悪化した | 公庫のセーフティネット貸付、保証協会のセーフティネット保証、売掛金や資産の売却 |
| 融資を断られた・信用情報に記録がある | 売掛金の売却(ファクタリング)、資産の売却、公的な窓口への相談 |
融資を考えるときは、毎月の返済額が、本業で毎月残る現金(利益と減価償却費の合計)を超えないかを確かめます。超えるなら、返済期間を延ばすか、借りる額を減らします。設備資金は長く、運転資金は短く借りるのが基本です。
法人の融資の流れと必要書類
日本政策金融公庫の国民生活事業(小規模事業者・個人事業主向け)の流れは、相談→申込→面談→審査→契約→融資です。申込はインターネットで完結し、面談では資金の使い道と事業の状況を聞かれます。契約は電子契約サービスで済ませられます。
| 必要書類 | 法人 | 個人事業主 |
|---|---|---|
| 企業概要書(創業間もない場合は創業計画書) | 必要 | 必要 |
| 確定申告書 | 直近2期分の確定申告書・決算書一式(勘定科目明細書を含む) | 直近2期分の確定申告書一式(青色申告決算書か収支内訳書を含む) |
| 試算表 | 決算後6か月以上たっている場合、または決算をまだ迎えていない場合 | - |
| 見積書 | 設備資金の場合 | 設備資金の場合 |
| 履歴事項全部証明書 | 6か月以内のもの | - |
| 本人確認書類 | 代表者の運転免許証・マイナンバーカードなど | 運転免許証・マイナンバーカードなど |
| 送金先の預金通帳 | 表紙と見開き1ページ目 | 表紙と見開き1ページ目 |
| 許認可証 | 許可や届出が必要な業種の場合 | 許可や届出が必要な業種の場合 |
※日本政策金融公庫「小規模事業者/個人事業主の方」の申込書類より。税務申告が1期しか終わっていない場合は1期分、まだ申告していない場合は確定申告書は不要です。
銀行の融資でも、決算書2〜3期分、試算表、資金繰り表、事業計画書、資金の使い道がわかる見積書などを求められます。保証協会付きの場合は、保証協会の申込書もあわせて出します。
融資の事業計画書に書くこと
公庫の企業概要書や創業計画書、銀行に出す事業計画書で見られるのは、なぜその金額が必要で、どこから返すのかです。
- 資金の使い道と金額 設備なら見積書の額、運転資金なら何か月分の仕入れや給与か
- 返済の財源 毎月の売上・経費・利益の見込みと、そこから返済に回せる額
- 売上の根拠 取引先、客数、単価など、数字の出し方
- 経営者の経験 同じ業種での経験や、取引先とのつながり
- 自己資金と借入の状況 自分で用意したお金と、ほかの借入の残高と返済額
売上の見込みは強気に書くより、根拠を示して控えめに書くほうが信用されます。公庫は創業計画書の記入例とセルフチェックリストを公開しているので、書く前に一度目を通してください。
融資が通らない会社が使える資金調達の方法
赤字や税金の滞納、代表者の信用情報の記録などで融資が通らない会社にも、残っている方法があります。
- 公的なセーフティネットの融資 公庫のセーフティネット貸付は、売上が5%以上減った会社のほか、売掛金の回収条件が長くなるなどで資金繰りが0.1か月分以上悪化した会社も対象(限度7,200万円)。保証協会のセーフティネット保証は一般の保証とは別枠
- 売掛金を売る ファクタリングは審査で主に取引先の支払い能力を見るので、自社の決算や信用情報の影響が小さい
- 資産を売る 使っていない不動産や設備、保険の解約返戻金
- 支払いを分ける 税金と社会保険料は、納期限から6か月以内に申請すれば分割で納められる(換価の猶予)
「審査なし」「ブラックでも必ず借りられる」とうたう業者は、貸金業法に反する広告で、無登録の違法業者のおそれがあります。借りる前に、金融庁の登録貸金業者情報検索サービスで登録を確かめてください。
売掛金があれば、最短即日で資金を作れる
融資の審査を待つ時間がないときや、融資が通らないときは、取引先への請求書(売掛金)を支払日前に売って現金にするファクタリングが使えます。借入ではないので返済はなく、借入残高も増えません。2社間なら取引先に通知されません。
費用は手数料で、300万円の売掛金を手数料8%で売ると24万円です。公庫の融資で300万円を1か月借りた場合の利息(年4.05〜5.65%で約1.0万〜1.4万円)より高いので、融資が決まるまでのつなぎや、支払日が迫った月に絞って使ってください。金融庁は、買戻しを求められる契約などは貸付けの疑いがあると注意しています。
2026年1月1日に下請法から改正された取適法(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律)では、対象となる取引で手形での支払いが禁止されました。発注元から手形で払うと言われたら、現金での支払いを求めることもできます。
日本資金支援センターは融資が間に合わない会社の売掛金を買い取る

 日本資金支援センター
取引先への売掛金を見て審査するので、決算の赤字や融資を断られた経緯より、売掛先の支払いの確かさが中心です。2社間なので取引先に通知されません。見積もりだけなら費用はかかりません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\融資を待てないときの資金調達に/
日本資金支援センター/2社間ファクタリング・最大500万円
資金調達の方法のよくある質問
資金調達とは何ですか
事業に必要なお金を、手元の資金以外から用意する活動を指します。銀行から借りる、投資家から出資を受ける、売掛金や資産を売る、補助金を受け取るなどの方法があり、借入をデット、出資をエクイティ、売掛金や不動産など会社の資産を使う方法をアセットと呼んで分けることもあります。英語ではfinancing、出資を集める場合はfundraisingと言います。
資金調達のシリーズ(ラウンド)とは何ですか
スタートアップが出資を受ける段階の呼び名です。製品を開発する時期のシード、売上が立ち始めたシリーズA、事業を広げる時期のシリーズB以降と進み、段階が上がるほど1回で集める額が大きくなります。融資や売掛金の資金化を使う中小企業には、ふつう関係しません。
株式会社と合同会社で資金調達の方法は違いますか
融資やファクタリング、補助金は同じように使えます。違うのは出資で、合同会社は株式を発行できないため、ベンチャーキャピタルからの株式による出資は受けられません。大きな出資を受けるときは、株式会社に変えることを検討します。
個人事業主の資金調達の方法は
公庫の融資、自治体の制度融資、ビジネスローン、ファクタリング、補助金が中心です。出資は受けられないので、借りるか売るかになります。公庫の国民生活事業は、融資先の約4割が個人企業です。
資金調達の業者はどう選べばいいですか
借りるなら、貸金業の登録番号を金融庁のサービスで確かめます。ファクタリングなら、手数料の上限と、2社間か3社間か、契約書に買戻しの条項がないかを確かめます。見積もりは複数社で比べてください。
まとめ
- 資金調達の方法は、借りる・出資を受ける・売る・もらうの4つ
- 公庫は1か月ほどで年4.05〜5.65%、ファクタリングは最短即日で費用は手数料
- 公庫の申込には企業概要書、確定申告書2期分、本人確認書類などが要る
- 事業計画書では、使い道・返済の財源・売上の根拠を数字で示す
- 融資が通らないときは、セーフティネットの制度、売掛金や資産の売却、税の猶予
この記事で確認した一次情報の出典
本文の内容は、2026年10月21日に次の情報源で確かめました。
- 日本政策金融公庫「小規模事業者/個人事業主の方」・「金利情報」・「融資制度一覧」・「セーフティネット貸付」
- 中小企業庁「セーフティネット保証制度」
- J-Net21「資金調達方法」
- ミラサポplus「取適法がもたらす変化」
- 国税庁「納税に関する総合案内」
- 金融庁「ファクタリングの利用に関する注意喚起」
- 日本政策金融公庫「国民生活事業をはじめてご利用の方へ」(融資先の約9割が従業者9人以下・約4割が個人企業、事業資金融資の約7割が無保証人)
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、公的機関の資料と各社の公表値をもとに作成しています。