
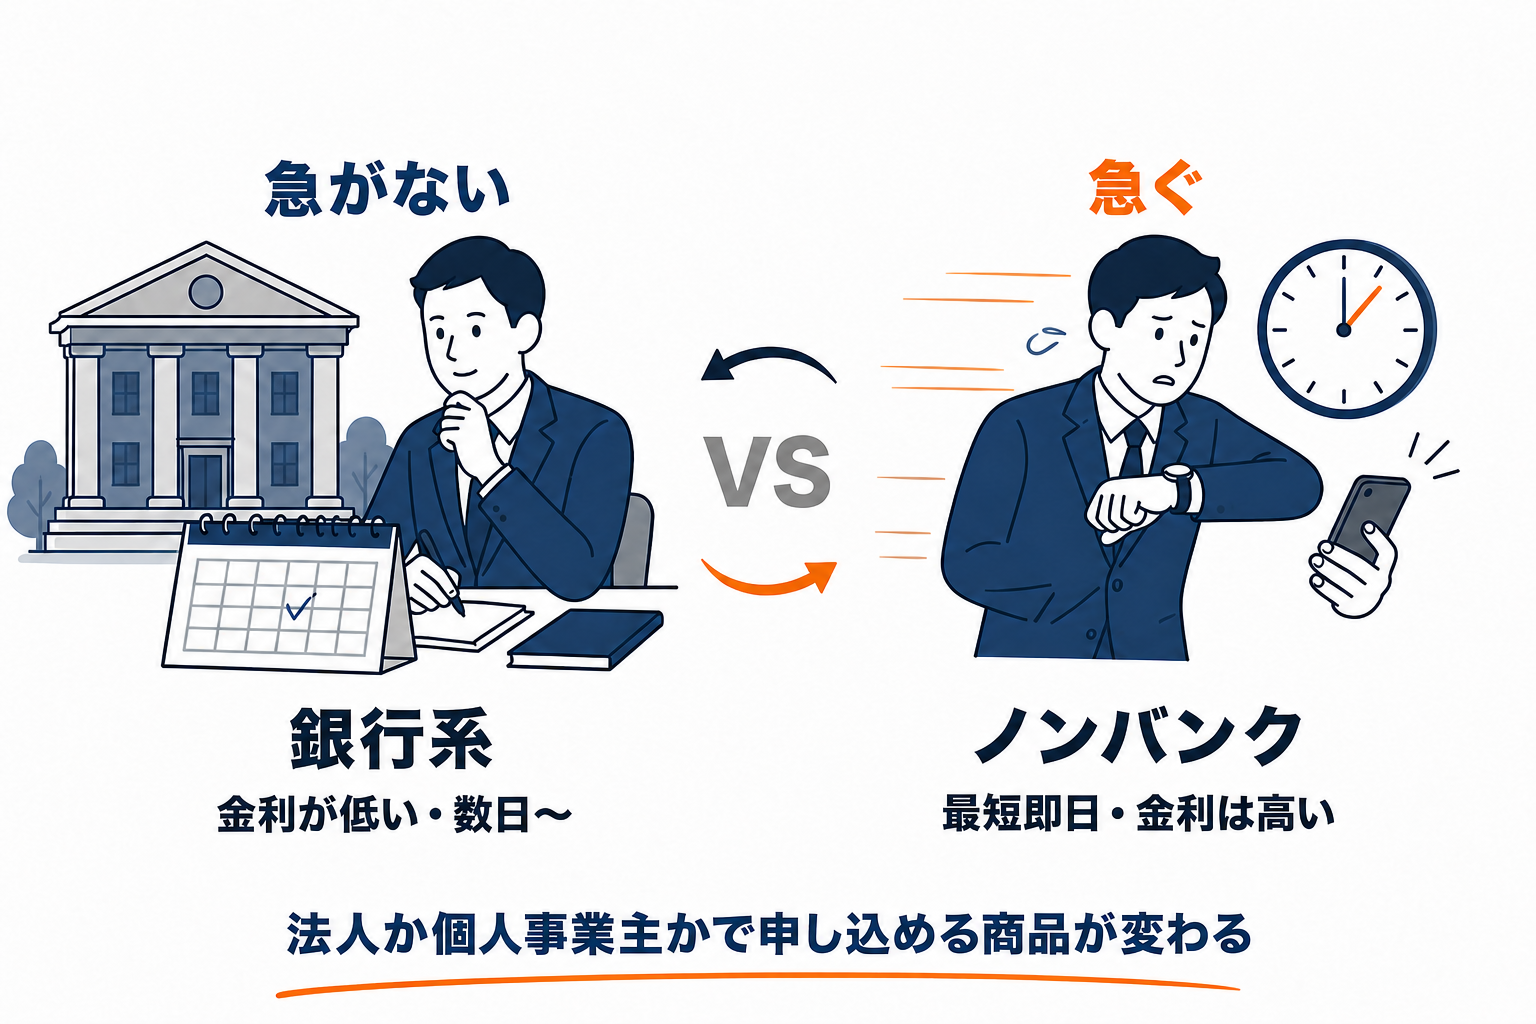
ビジネスローンのおすすめは、法人か個人事業主かと、いつまでにお金が要るかで決まります。金利の低さで選ぶなら銀行系(年0.8〜14.9%)ですが、入金まで最短でも数日かかります。今日明日に要るならノンバンク系(年3.0〜20.0%)で、最短即日の会社があります。
注意したいのは、法人名義で契約できるのか、代表者個人の契約なのか、個人事業主しか申し込めないのかが商品ごとに違う点です。アコムやプロミスの事業者向けは個人事業主専用で、法人の代表者は申し込めません。
この記事でわかること
- ビジネスローンの選び方は法人か個人事業主か、急ぐかの2つ
- 法人におすすめのビジネスローン
- 個人事業主におすすめのビジネスローン
- 主なビジネスローンを1社ずつ比べる
- ビジネスローンの金利は借りる額で上限が変わる
- ビジネスローンの借り換えができる商品
- ビジネスローンとファクタリングの使い分け
- 違法な業者を避けるためにビジネスローンで確かめること
- ビジネスローンのおすすめでよくある質問
- まとめ
ビジネスローンの選び方は法人か個人事業主か、急ぐかの2つ
| 急がない(数日〜1週間待てる) | 急ぐ(今日・明日) | |
|---|---|---|
| 法人 | 三菱UFJ銀行 Biz LENDING、PayPay銀行、GMOあおぞらネット銀行 | AGビジネスサポート、キャレント、ファンドワン、アクト・ウィル |
| 個人事業主 | PayPay銀行、東京スター銀行 | アコム、プロミス、アイフル(個人プラン)、AGビジネスサポート、ドコモ・ファイナンス |
銀行系は決算書や入出金のデータで審査し、回答まで最短翌営業日から5日ほどかかります。ノンバンク系は「最短即日」をうたう商品が多い一方、上限金利が年18%前後です。
法人におすすめのビジネスローン
| 商品 | 金利(年) | 限度額 | 対象 | スピード(公式の表現) |
|---|---|---|---|---|
| 三菱UFJ銀行 Biz LENDING | 年0.8〜14.0% | 50万〜1,000万円 | 法人(同行の法人口座が必要) | 審査回答最短翌営業日、入金最短2営業日 |
| PayPay銀行 ビジネスローン | 年2.2〜14.0%(変動) | 最大1,000万円 | 法人・個人事業主(法人は業歴2年以上か決算2期) | 公式に日数の記載なし |
| GMOあおぞらネット銀行 あんしんワイド | 年0.9〜14.0% | 初回100万〜1,000万円 | 法人(同行口座・案内を受けた先) | 最短2営業日 |
| GMOあおぞらビジネスローン | 年1.7〜14.9% | 50万〜1,000万円 | 法人(業歴2年以上か決算2期) | 公式に日数の記載なし |
| AGビジネスサポート 事業者向けビジネスローン | 3.1〜18.0% | 50万〜1,000万円 | 法人・個人事業主 | 最短即日 |
| AGビジネスサポート 事業者向けカードローン | 5.0〜18.0% | 1万〜1,000万円(新規は500万円まで) | 法人・個人事業主 | 最短即日 |
| アイフル 事業サポートプラン(法人プラン) | 3.0〜18.0% | 1万〜500万円 | 法人 | 審査結果は当日または翌営業日(Web完結不可) |
| キャレント | 7.8〜18.0% | 1万〜500万円 | 法人のみ | 平日14時までの手続き完了で当日振込 |
| ファンドワン 事業者ローン | 10.00〜18.00% | 30万〜500万円 | 法人 | 審査最短40分・最短即日(午前中の申込) |
| アクト・ウィル 信用保証融資 | 10.00〜20.00% | 500万円まで | 法人のみ | 最短60分(即日は午前中に書類提出) |
| ビジネスパートナー スモールビジネスローン | 9.98〜18.0% | 50万〜500万円 | 法人・個人事業主 | 公式に記載なし |
法人名義で契約できるのは、この表の商品です。三菱UFJ銀行のBiz LENDINGとGMOあおぞらネット銀行のあんしんワイドは決算書が不要で、口座の入出金データで審査します。どちらもその銀行に法人口座があることが前提で、あんしんワイドは銀行から案内を受けた先が対象です。
ノンバンクでは、AGビジネスサポートが法人・個人事業主の両方に対応し、最短即日をうたっています。キャレント(年7.8〜18.0%・1万〜500万円)は法人だけが対象で、平日14時までに手続きが終われば当日に振り込むとしています。ファンドワンの事業者ローン(年10.00〜18.00%・30万〜500万円)も法人向けで、即日を希望するなら午前中の申込が必要です。アクト・ウィル(年10.00〜20.00%・500万円まで)は法人のみで、即日は午前中に書類を出した場合です。アイフル事業サポートプランの法人プランは決算書2期分が必要で、1期分では申し込めません。
個人事業主におすすめのビジネスローン
| 商品 | 金利(年) | 限度額 | 対象 | スピード(公式の表現) |
|---|---|---|---|---|
| PayPay銀行 ビジネスローン | 年2.2〜14.0%(変動) | 最大1,000万円 | 法人・個人事業主(法人は業歴2年以上か決算2期) | 公式に日数の記載なし |
| 東京スター銀行 スタービジネスカードローン | 年4.5〜14.5%(2021年4月1日現在の表記) | 50万〜1,000万円 | 法人代表者・個人事業主 | 最短5日で回答 |
| アコム ビジネスサポートカードローン | 12.0〜17.9% | 1万〜300万円 | 業歴1年以上の個人事業主 | 最短即日 |
| プロミス 自営者カードローン | 6.3〜17.8% | 300万円まで | 個人事業主(フリーキャッシングから切替) | 当日利用も可能 |
| アイフル 事業サポートプラン(個人プラン) | 3.0〜18.0% | 1万〜500万円 | 個人事業主 | 審査結果は当日または翌営業日 |
| AGビジネスサポート 事業者向けカードローン | 5.0〜18.0% | 1万〜1,000万円(新規は500万円まで) | 法人・個人事業主 | 最短即日 |
| ドコモ・ファイナンス BUSINESS LOAN | 4.8〜18.0%(100万円以上は上限14.9%) | 10万〜1,000万円 | 法人経営者・個人事業主(個人契約) | 審査最短60分・最短即日 |
| オリコ CREST for Biz | 6.0〜18.0% | 最高300万円 | 個人事業主 | 新規の審査日数は記載なし。契約後は最短1分で振込 |
個人事業主は、貸金業者から借りるときに総量規制(年収の3分の1まで)の対象になります。ただし事業資金は、事業の実態と返済できる計画を確かめたうえで3分の1を超えて借りられる「例外貸付け」が認められています(貸金業法施行規則10条の23)。100万円以下なら、事業や資金繰りの状況がわかる簡単な書面で足ります。
アコムのビジネスサポートカードローンは業歴1年以上の個人事業主が対象で、公式は「社員が1人でも株式会社などの代表者の方は個人事業主ではありません」と書いています。プロミスの自営者カードローンは、まずフリーキャッシングを契約し、そこから切り替えの審査を受ける手順です。
主なビジネスローンを1社ずつ比べる
表に並べた商品のうち、法人・個人事業主のどちらかで選ばれることの多い10商品を、公式ページの画面と条件で1社ずつまとめます。
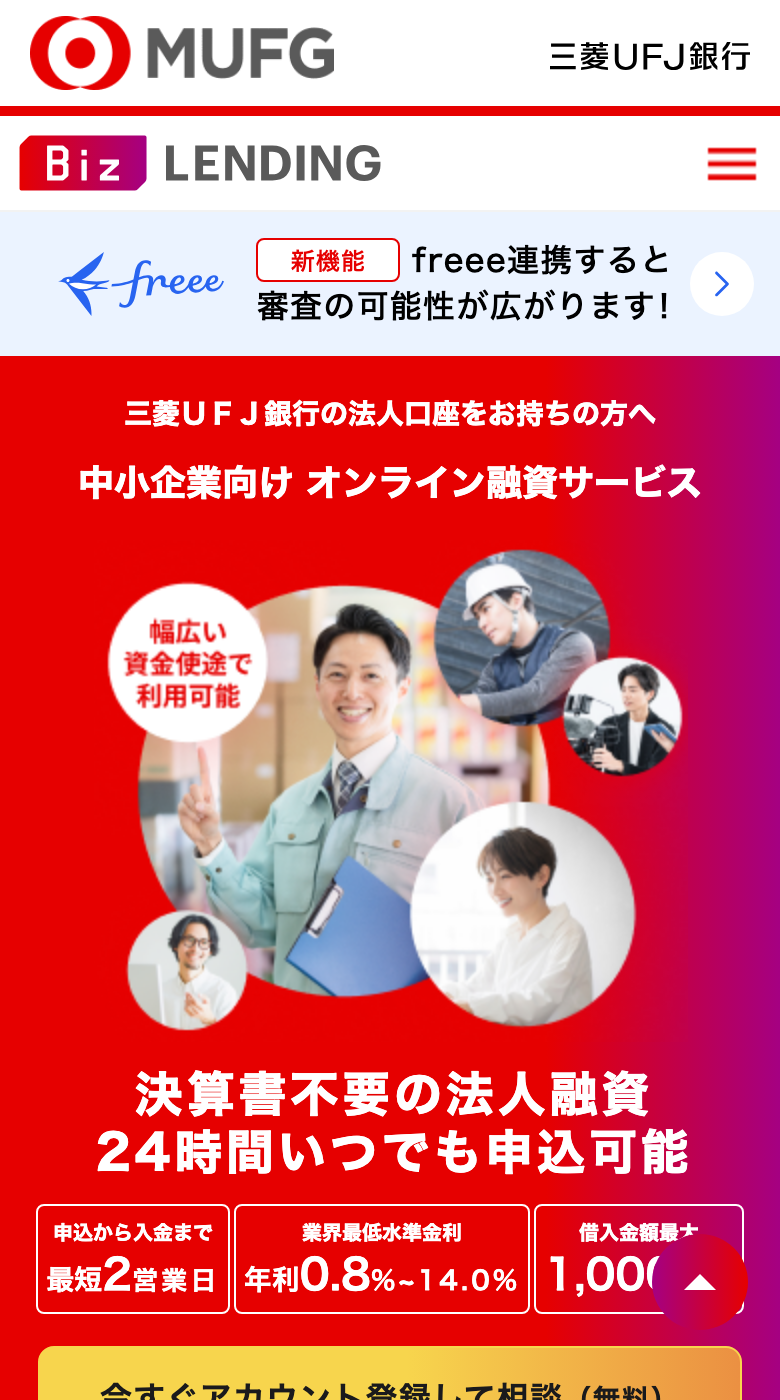
三菱UFJ銀行 Biz LENDINGは決算書不要、年0.8〜14.0%
| 商品 | 三菱UFJ銀行 Biz LENDING |
|---|---|
| 金利(年) | 年0.8〜14.0% |
| 限度額 | 50万〜1,000万円 |
| 対象 | 法人(同行の法人口座が必要) |
| スピード | 審査回答最短翌営業日、入金最短2営業日 |
| 書類・条件 | 決算書不要(入出金データで審査) |
| 登録 | 銀行 |
三菱UFJ銀行に法人口座がある会社が対象で、口座の入出金データで審査するため決算書が要りません。返済は一括3か月以内か分割12か月以内と短く、つなぎの運転資金向きです。審査回答は最短翌営業日、入金は申込から最短2営業日です。
利用者の評価の参考:App Store「三菱UFJ銀行」★4.6(1,238,558件の評価・2026年10月21日時点。App Store)。アプリ全体の評価で、この商品だけの評価ではありません。
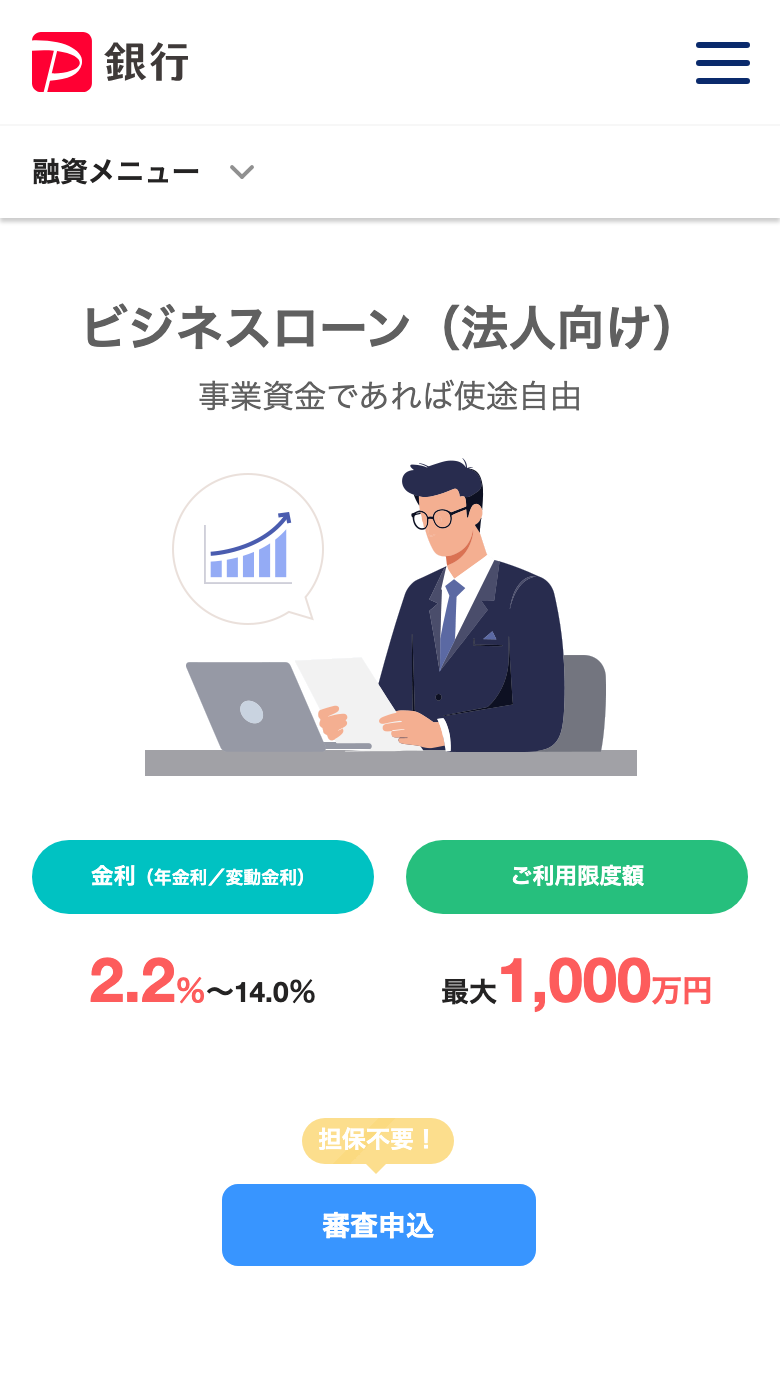
PayPay銀行 ビジネスローンは法人・個人事業主とも年2.2〜14.0%
| 商品 | PayPay銀行 ビジネスローン |
|---|---|
| 金利(年) | 年2.2〜14.0%(変動) |
| 限度額 | 最大1,000万円 |
| 対象 | 法人・個人事業主(法人は業歴2年以上か決算2期) |
| スピード | 公式に日数の記載なし |
| 書類・条件 | 原則書類不要 |
| 登録 | 銀行 |
法人と個人事業主それぞれに商品があり、書類の提出は原則不要です。法人は業歴2年以上か決算2期が条件です。金利は変動で、比較サイトに残る1.8〜13.8%は以前の値です。
利用者の評価の参考:App Store「PayPay銀行」★4.6(284,225件の評価・2026年10月21日時点。App Store)。アプリ全体の評価で、この商品だけの評価ではありません。
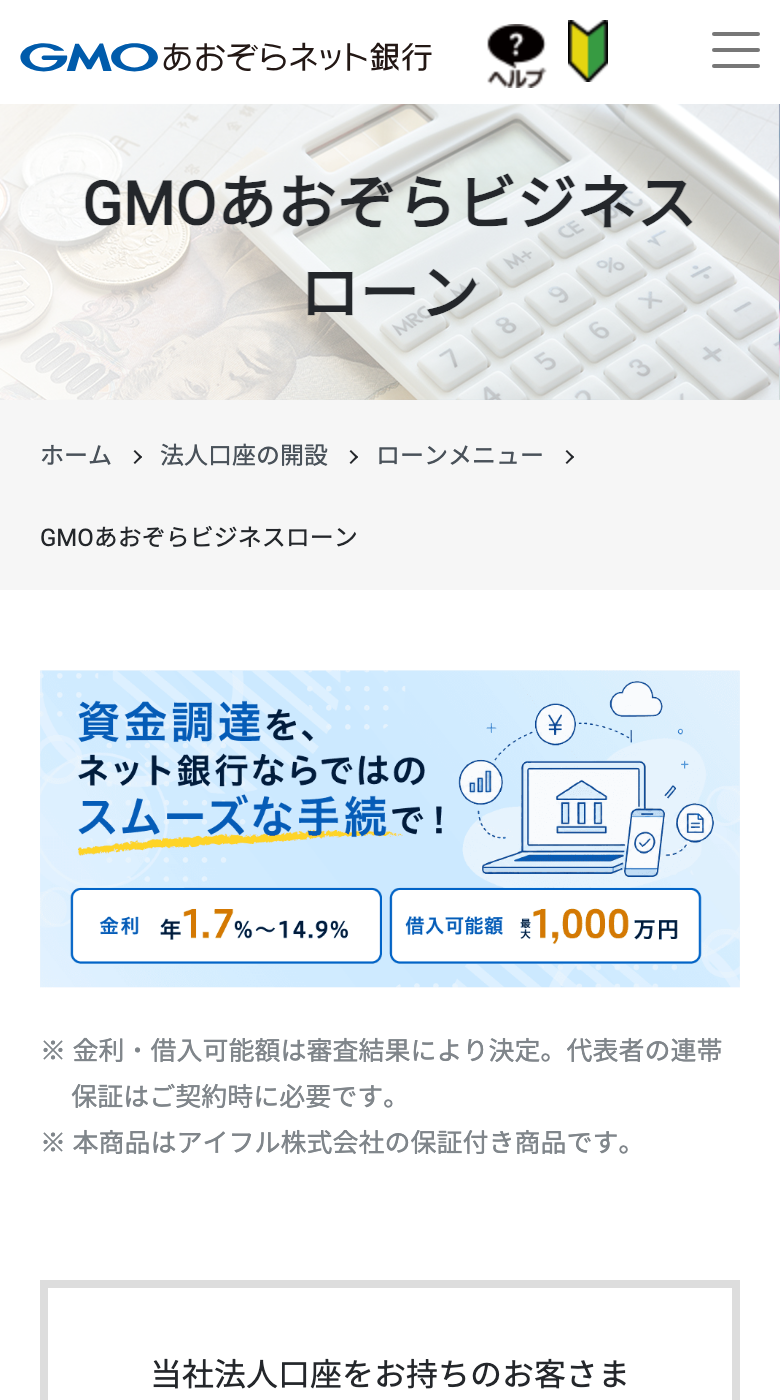
GMOあおぞらビジネスローンは決算書2期で年1.7〜14.9%
| 商品 | GMOあおぞらビジネスローン |
|---|---|
| 金利(年) | 年1.7〜14.9% |
| 限度額 | 50万〜1,000万円 |
| 対象 | 法人(業歴2年以上か決算2期) |
| スピード | 公式に日数の記載なし |
| 書類・条件 | 決算書2期分 |
| 登録 | 銀行 |
業歴2年以上か決算2期を終えた法人が対象で、代表者の連帯保証が必要です。保証会社はアイフルです。同じ銀行のあんしんワイド(年0.9〜14.0%)は決算書不要ですが、銀行から案内を受けた法人だけが申し込めます。
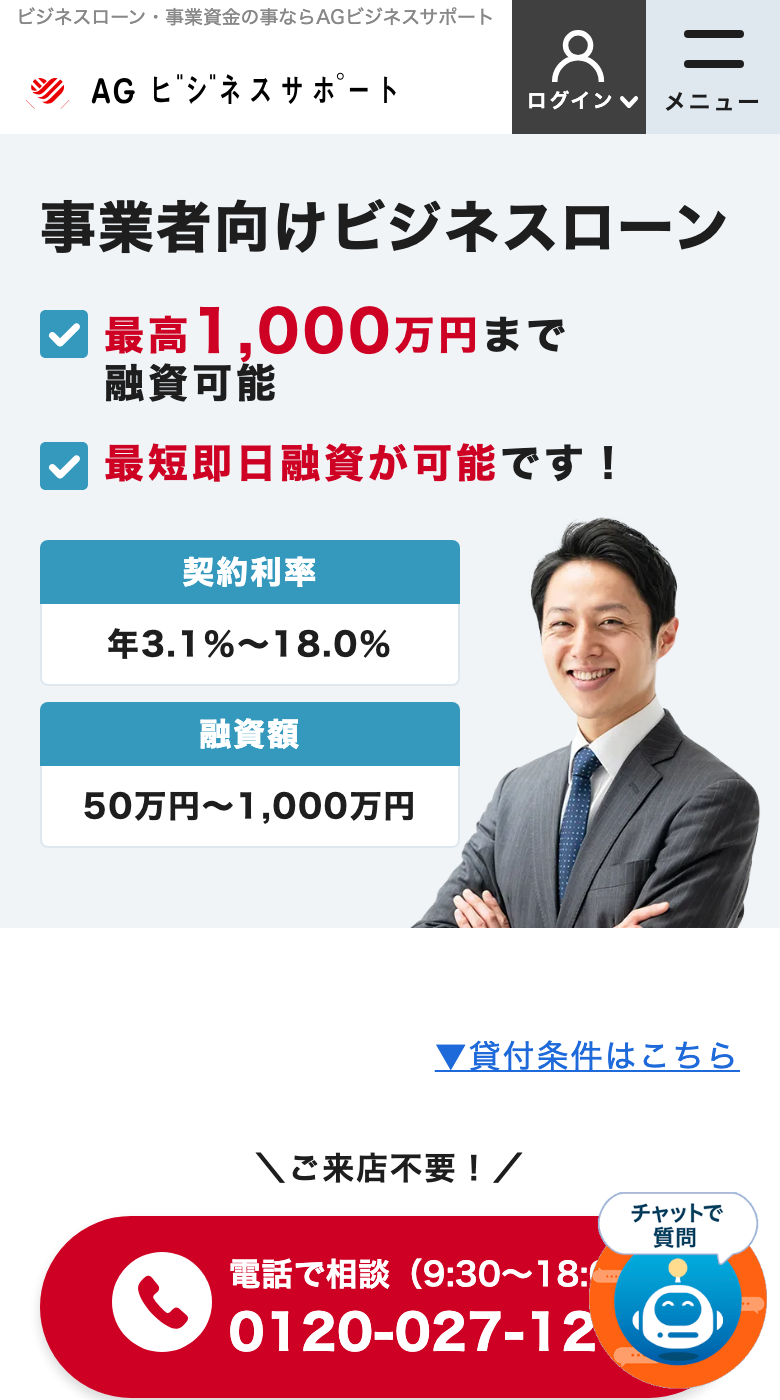
AGビジネスサポートは法人も個人事業主も最短即日
| 商品 | AGビジネスサポート 事業者向けビジネスローン |
|---|---|
| 金利(年) | 3.1〜18.0% |
| 限度額 | 50万〜1,000万円 |
| 対象 | 法人・個人事業主 |
| スピード | 最短即日 |
| 書類・条件 | 決算書または確定申告書、本人確認書類 |
| 登録 | 関東財務局長(9)第01262号 |
アイフルグループの事業者向け専門の貸金業者です。証書型のビジネスローンは年3.1〜18.0%で最大1,000万円、カードローンは年5.0〜18.0%で新規は500万円までです。カードローンの金利に証書型の3.1%を当てている比較記事があるので注意してください。
アイフル 事業サポートプランは法人プランなら決算書2期が必要
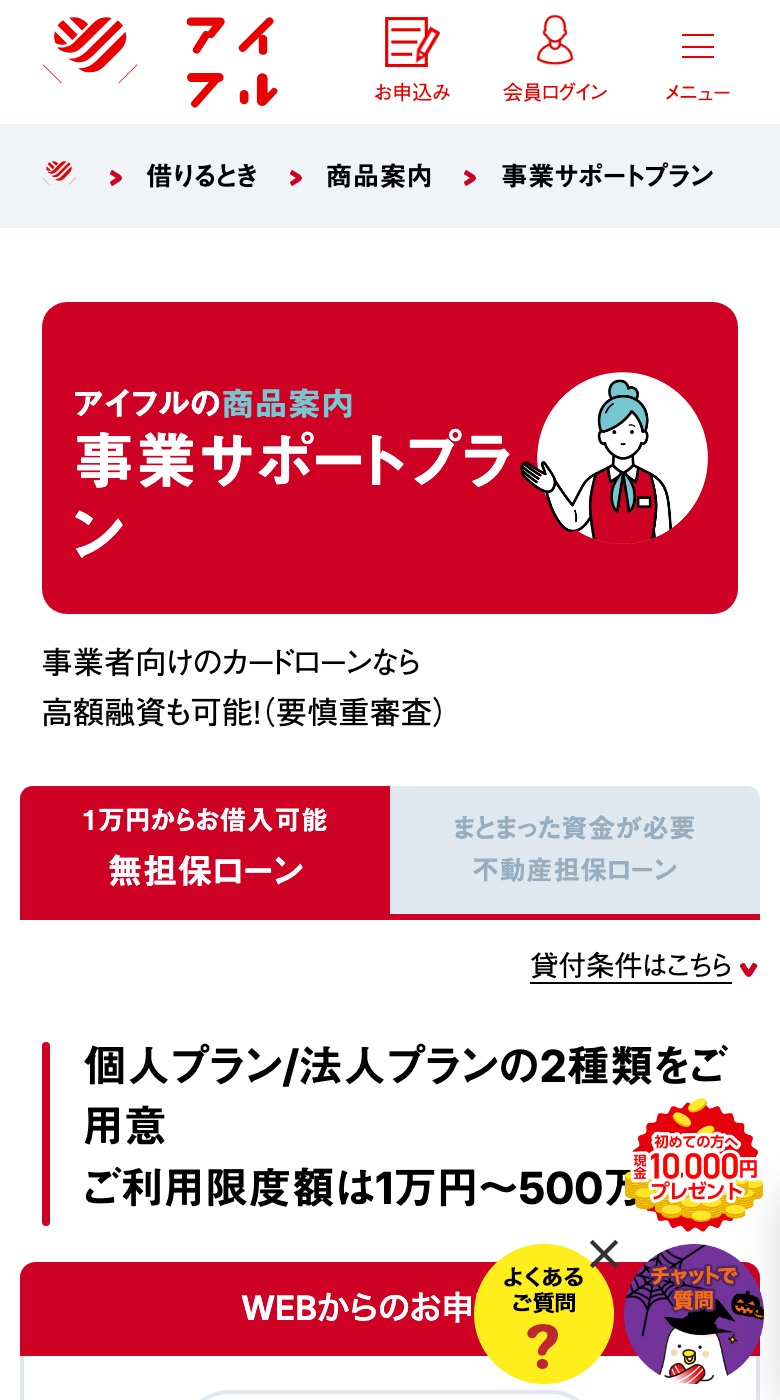
| 商品 | アイフル 事業サポートプラン(法人プラン) |
|---|---|
| 金利(年) | 3.0〜18.0% |
| 限度額 | 1万〜500万円 |
| 対象 | 法人 |
| スピード | 審査結果は当日または翌営業日(Web完結不可) |
| 書類・条件 | 決算書2期分 |
| 登録 | 近畿財務局長(15)第00218号 |
個人プランと法人プランがあり、どちらも年3.0〜18.0%、500万円までです。個人プランは確定申告をしていれば創業間もなくても申し込めますが、創業前は対象外です。法人プランは決算書1期分では検討できないと公式が書いています。
利用者の評価の参考:App Store「アイフル」★4.6(73,059件の評価・2026年10月21日時点。App Store)。アプリ全体の評価で、この商品だけの評価ではありません。
アコム ビジネスサポートカードローンは業歴1年以上の個人事業主専用
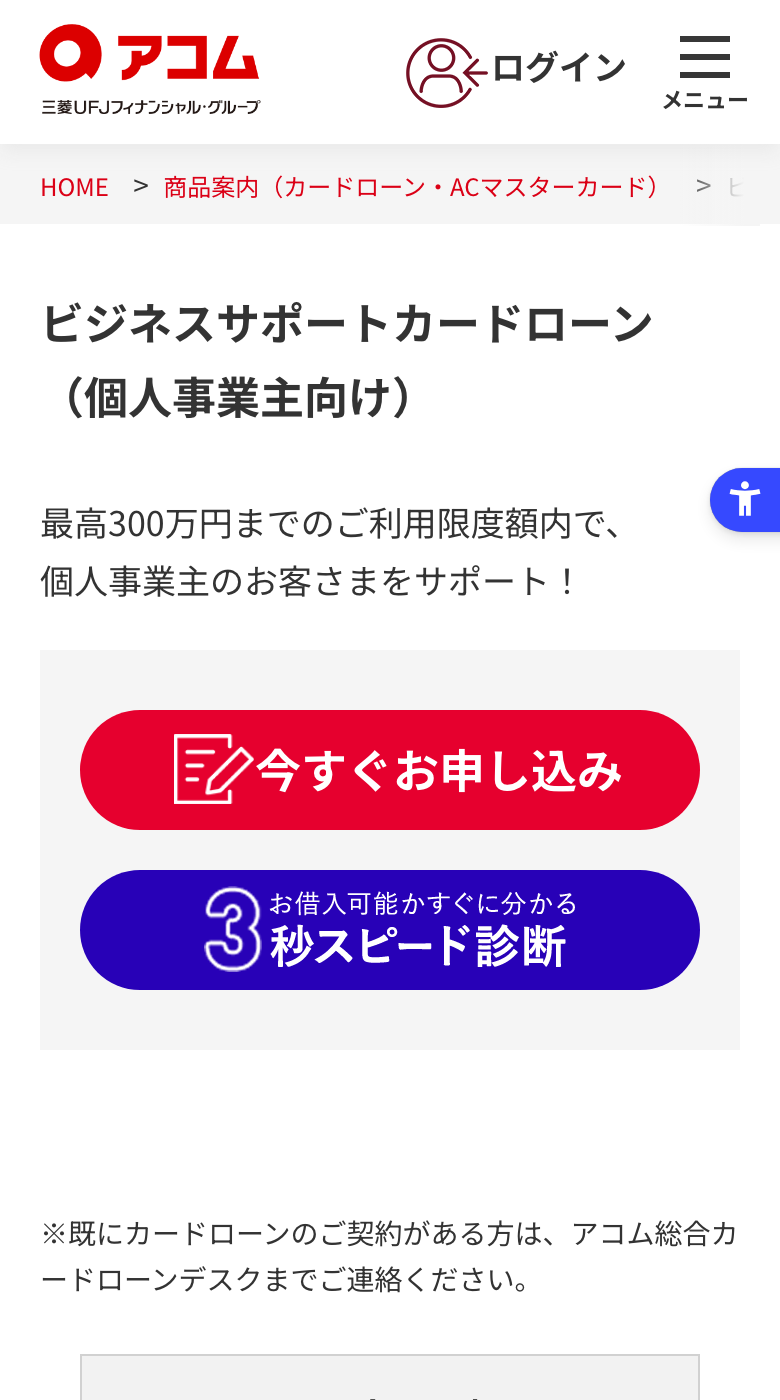
| 商品 | アコム ビジネスサポートカードローン |
|---|---|
| 金利(年) | 12.0〜17.9% |
| 限度額 | 1万〜300万円 |
| 対象 | 業歴1年以上の個人事業主 |
| スピード | 最短即日 |
| 書類・条件 | 確定申告書(第一表)。100万円超は決算書類も |
| 登録 | 関東財務局長(15)第00022号 |
年12.0〜17.9%、300万円までで、最短即日で使えます。法人の代表者は申し込めません。書類は確定申告書の第一表で、100万円を超える場合は青色申告決算書か収支内訳書も出します。
利用者の評価の参考:App Store「アコム公式アプリ myac」★4.7(85,362件の評価・2026年10月21日時点。App Store)。アプリ全体の評価で、この商品だけの評価ではありません。
プロミス 自営者カードローンは個人事業主向けで年6.3〜17.8%
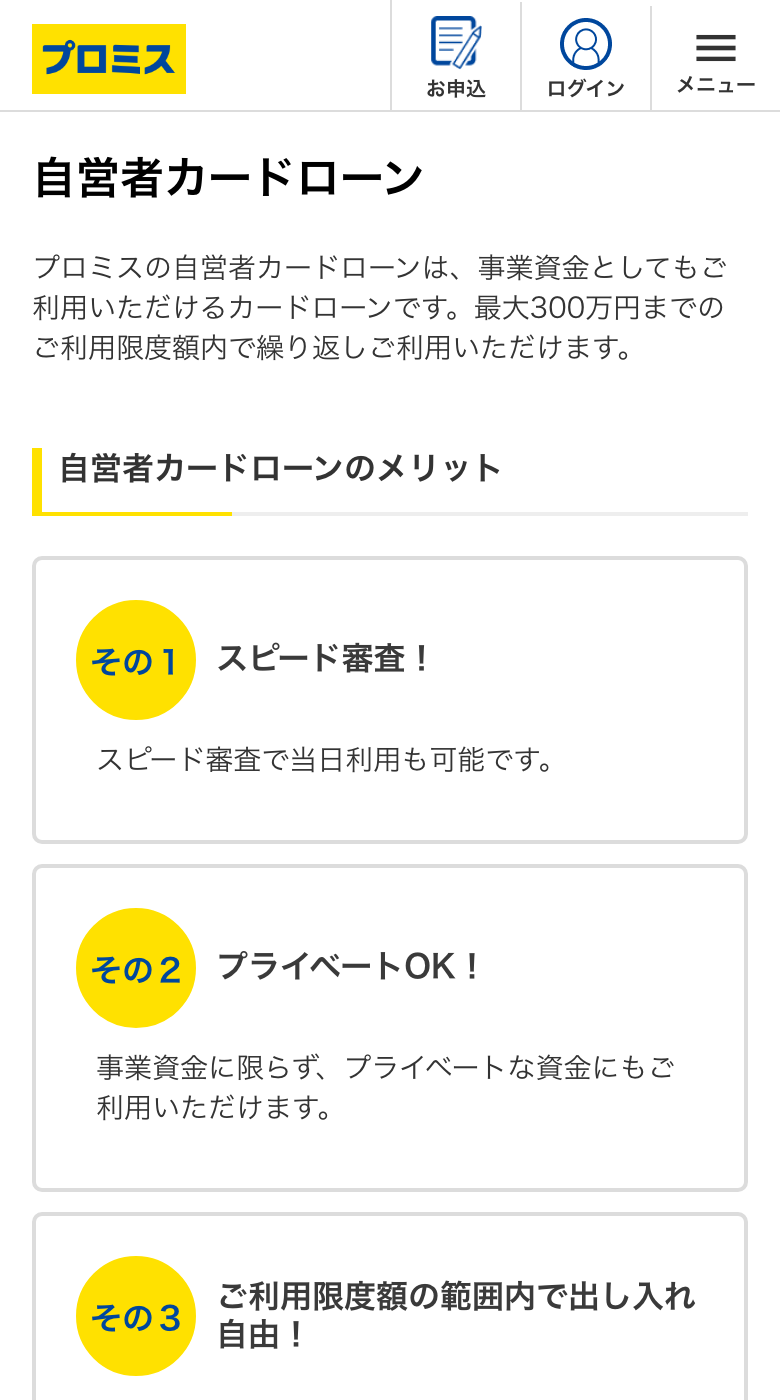
| 商品 | プロミス 自営者カードローン |
|---|---|
| 金利(年) | 6.3〜17.8% |
| 限度額 | 300万円まで |
| 対象 | 個人事業主(フリーキャッシングから切替) |
| スピード | 当日利用も可能 |
| 書類・条件 | 公式の申込条件ページ参照 |
| 登録 | 関東財務局長(15)第00615号 |
20〜65歳の個人事業主が対象で、300万円までです。新規の人は、まず個人向けのフリーキャッシングを契約し、審査のうえで自営者カードローンに切り替える手順です。
利用者の評価の参考:App Store「プロミス アプリローン」★4.7(98,715件の評価・2026年10月21日時点。App Store)。アプリ全体の評価で、この商品だけの評価ではありません。
ドコモ・ファイナンス BUSINESS LOANは代表者や個人事業主の個人契約
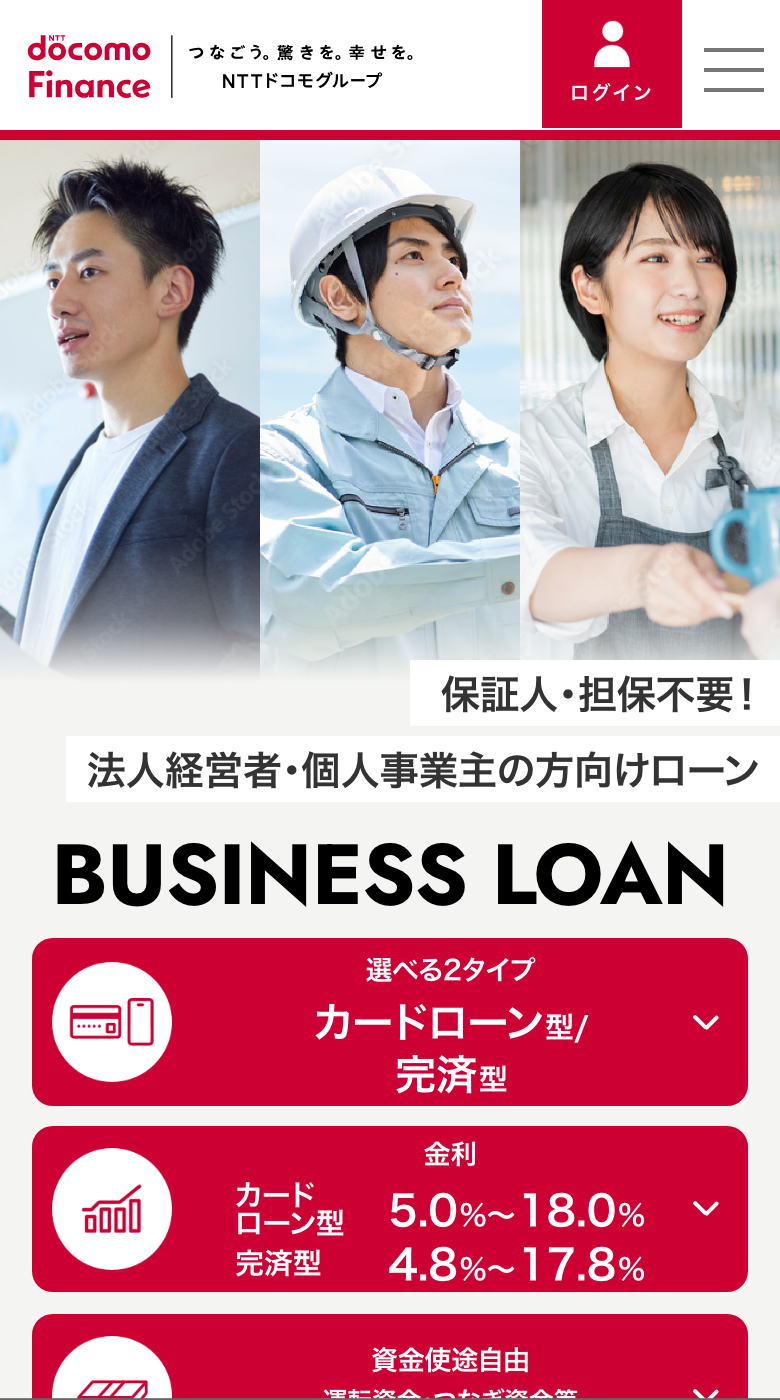
| 商品 | ドコモ・ファイナンス BUSINESS LOAN |
|---|---|
| 金利(年) | 4.8〜18.0%(100万円以上は上限14.9%) |
| 限度額 | 10万〜1,000万円 |
| 対象 | 法人経営者・個人事業主(個人契約) |
| スピード | 審査最短60分・最短即日 |
| 書類・条件 | 本人確認書類、確定申告書など |
| 登録 | 関東財務局長(15)第00170号 |
法人経営者と個人事業主が個人として契約するローンで、法人名義の契約ではありません。年4.8〜18.0%で、100万円以上は上限14.9%です。審査は最短60分、最短即日で借りられます。
利用者の評価の参考:App Store「ドコモ・ファイナンス公式アプリ」★3.0(68件の評価・2026年10月21日時点。App Store)。アプリ全体の評価で、この商品だけの評価ではありません。
オリコ CREST for Bizは個人事業主専用で300万円まで
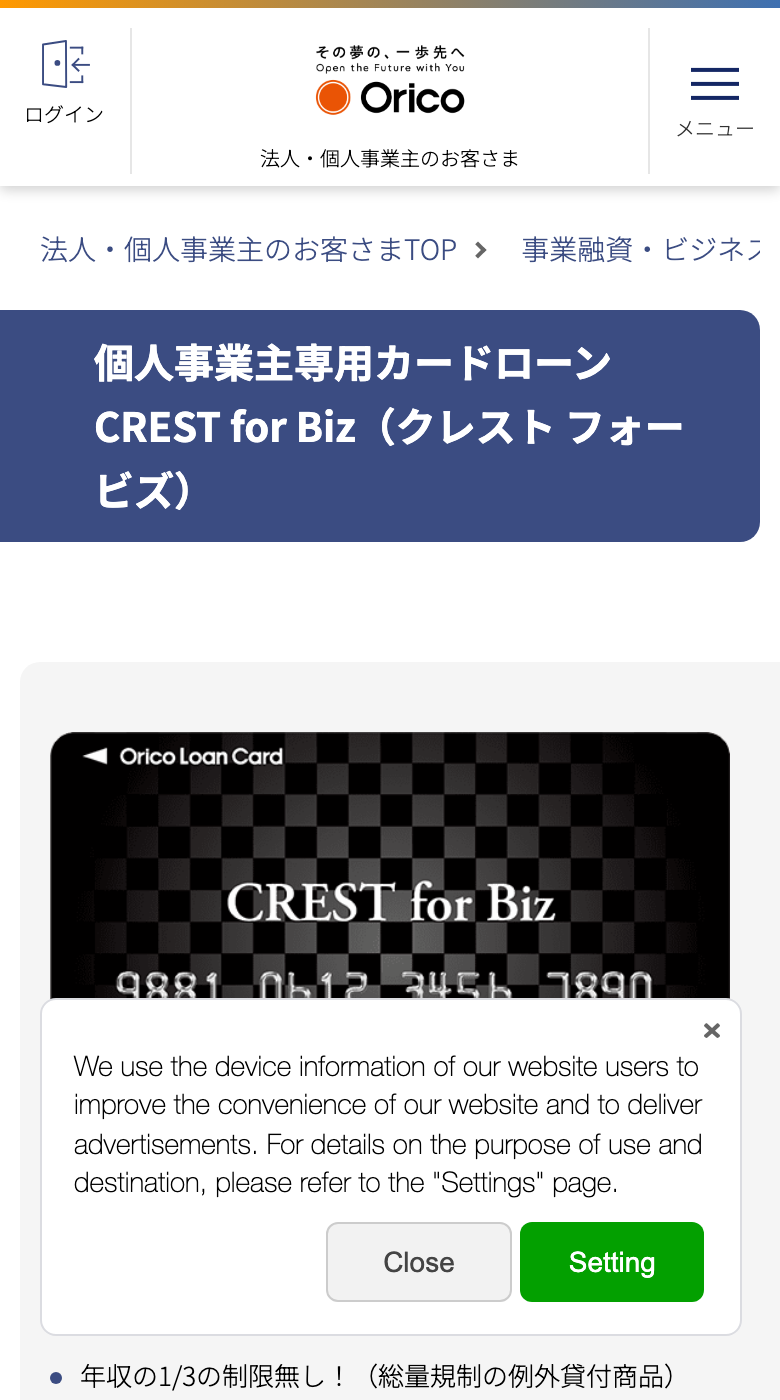
| 商品 | オリコ CREST for Biz |
|---|---|
| 金利(年) | 6.0〜18.0% |
| 限度額 | 最高300万円 |
| 対象 | 個人事業主 |
| スピード | 新規の審査日数は記載なし。契約後は最短1分で振込 |
| 書類・条件 | 所得証明書類、事業状況・借入計画書 |
| 登録 | 関東財務局長(15)第00139号 |
年6.0〜18.0%で、借入枠が大きいほど金利の上限が下がります。契約後は平日・土日祝とも23時15分までの手続きで最短1分で振り込まれますが、新規の審査日数は公式に書かれていません。
利用者の評価の参考:App Store「eオリコアプリ」★4.3(162,475件の評価・2026年10月21日時点。App Store)。アプリ全体の評価で、この商品だけの評価ではありません。
東京スター銀行 スタービジネスカードローンは法人代表者と個人事業主向け
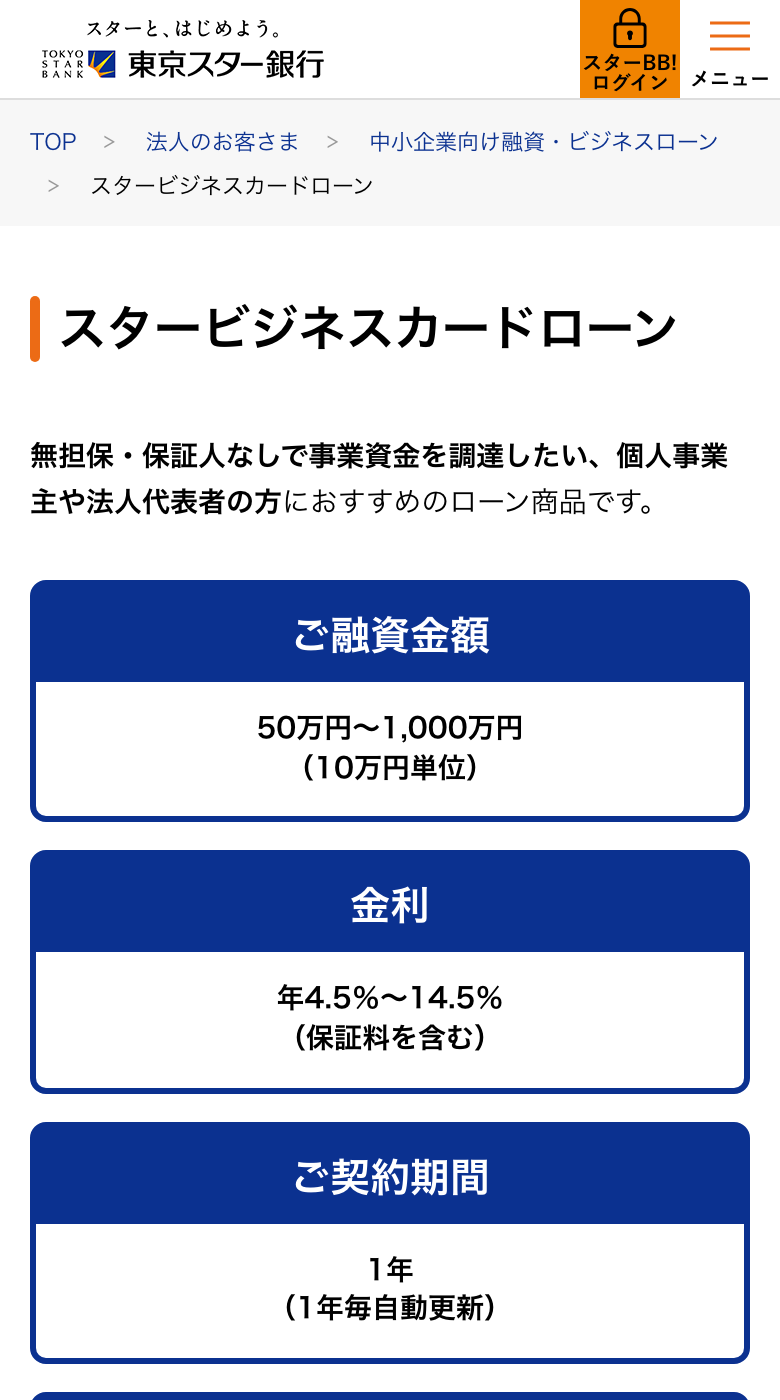
| 商品 | 東京スター銀行 スタービジネスカードローン |
|---|---|
| 金利(年) | 年4.5〜14.5%(2021年4月1日現在の表記) |
| 限度額 | 50万〜1,000万円 |
| 対象 | 法人代表者・個人事業主 |
| スピード | 最短5日で回答 |
| 書類・条件 | 保証審査後に申込書を郵送 |
| 登録 | 銀行 |
年4.5〜14.5%(保証料込み)、50万〜1,000万円で、保証会社はアイフルです。回答まで最短5日です。公式ページの金利表記は「2021年4月1日現在」のままなので、申込時に確かめてください。
利用者の評価の参考:App Store「東京スター銀行 スターダイレクトアプリ」★4.4(2,863件の評価・2026年10月21日時点。App Store)。アプリ全体の評価で、この商品だけの評価ではありません。
ビジネスローンの金利は借りる額で上限が変わる
表の上限金利が年18%でも、100万円以上を借りる場合は年15%を超える利息は利息制限法で無効です。利息制限法1条は、元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%を上限にしています。
| 300万円を1年借りた場合の利息の目安 | 年利 | 利息 |
|---|---|---|
| ノンバンク(100万円以上の上限) | 15% | 約45万円 |
| 銀行系ビジネスローン(上限) | 14% | 約42万円 |
| 日本政策金融公庫(無担保・2期終了の基準利率の下限) | 4.05% | 約12万円 |
実際の利息は返済で元本が減るぶん少なくなります。審査の結果で決まる金利は、上限に近い数字になることが多いと考えて資金計画を立ててください。日本政策金融公庫の金利は令和8年10月1日現在の値です。
ビジネスローンの借り換えができる商品
| 商品 | 返済期間の上限(公式) |
|---|---|
| アイフル 事業サポートプラン | 最長10年120回 |
| AGビジネスサポート 事業者向けビジネスローン | 最長5年60回 |
| 三菱UFJ銀行 Biz LENDING | 一括3か月以内・分割12か月以内 |
金利の高いローンを複数抱えている場合は、より低い金利の商品で1本にまとめると、月々の返済と利息が減ることがあります。借り換えの資金に使えるかは商品ごとに違うので、申し込む前に確かめてください。日本政策金融公庫は、原則として他の金融機関の借入の借換えには使えません。
たとえば300万円を3年(36回)の元利均等で返す場合、年15%なら毎月の返済は約10.4万円、利息の合計は約74万円です。年5%に借り換えられれば、毎月約9.0万円、利息の合計は約24万円になり、3年で約50万円の差が出ます。借り換えの手数料や保証料がかかる場合は、その分を引いて比べます。
新規受付を終えたビジネスローン
セゾンファンデックスは、事業者向けカードローンの新規申込を2026年1月30日に、無担保のビジネスローンの新規申込を2026年8月31日に停止しています。比較サイトでまだ紹介されていることがありますが、新しく申し込むことはできません。
ビジネスローンとファクタリングの使い分け
| ビジネスローン | ファクタリング | |
|---|---|---|
| 仕組み | 借入(返済が必要) | 売掛金の売却(返済なし) |
| 審査で主に見るもの | 自社や代表者の信用情報・決算 | 取引先(売掛先)の支払い能力 |
| 費用 | 年3〜18%の利息 | 売掛金の数%〜20%程度の手数料 |
| 使える人 | 審査に通れば誰でも | 取引先への請求書がある人 |
同じ300万円を1か月使う場合、年15%のビジネスローンの利息は約3.75万円、手数料8%のファクタリングは24万円で、費用だけならビジネスローンのほうが安く済みます。ファクタリングが向いているのは、信用情報や決算の内容でビジネスローンの審査に通らない場合や、借入を増やしたくない場合です。
ファクタリングを装った違法な貸付もあります。金融庁は、買戻しを求められる、売掛金に比べて著しく低い金額しか払われないといった場合は注意するよう呼びかけています(金融庁「ファクタリングの利用に関する注意喚起」)。
日本資金支援センターはビジネスローンの審査に通らないときの選択として使える

 日本資金支援センター
審査で中心に見るのは取引先への売掛金なので、信用情報や赤字決算でビジネスローンに通らなかった会社や個人事業主でも申し込めます。借入ではないので、返済や借入残高は増えません。見積もりだけなら費用はかかりません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\請求書があれば最短即日・手数料2%〜/
日本資金支援センター/2社間ファクタリング・最大500万円
違法な業者を避けるためにビジネスローンで確かめること
- 貸金業の登録番号 広告には商号と登録番号の表示が義務づけられています(貸金業法15条)。金融庁の登録貸金業者情報検索サービスで、番号と商号、電話番号が一致するかを確かめます
- 「審査なし」「必ず借りられる」の表示 借入が容易であることを過度に強調する表示は、貸金業法16条で禁止されています
- 先にお金を振り込ませる 保証金や手数料を先に求めるのは融資保証金詐欺の手口です
無登録で貸金業を営むことは、10年以下の拘禁刑または3,000万円以下の罰金の対象です(貸金業法47条)。銀行の商品は、銀行法の免許で営業しているので貸金業の登録番号はありません。
ビジネスローンのおすすめでよくある質問
ビジネスローンとはどんなローンですか
事業の資金に使い道を限ったローンです。銀行の融資より審査が早く、担保や保証人が要らない商品が多い一方、金利は高めです。個人向けのカードローンと違い、生活費には使えません。
ビジネスローンのデメリットは何ですか
金利が年10%を超える商品が多く、長く借りると利息がかさみます。借りた事実は信用情報に記録されるので、銀行融資の審査で借入の多さとして見られることもあります。
東京スター銀行のビジネスローンは法人でも借りられますか
スタービジネスカードローンの対象は法人代表者と個人事業主で、法人名義の契約とは書かれていません。回答まで最短5日です。金利は公式ページで「2021年4月1日現在」と表記された年4.5〜14.5%です。
ランキングで1位の商品を選べばいいですか
比較サイトの順位は、広告の条件で並んでいることがあります。この記事で紹介したように、法人か個人事業主か、いつまでに要るか、決算書があるかで、使える商品が先に絞られます。
まとめ
- ビジネスローンは法人か個人事業主か、急ぐかどうかで選ぶ
- 銀行系は年0.8〜14.9%で入金まで数日、ノンバンクは年3〜20%で最短即日がある
- アコム・プロミスの事業者向けは個人事業主専用、ドコモ・ファイナンスは代表者の個人契約
- 100万円以上の借入は年15%が利息の上限
- セゾンファンデックスの無担保ローンは新規受付を終了
- 審査に通らないとき、売掛金があればファクタリングで資金を作れる
この記事で確認した一次情報の出典
金利・限度額・対象・スピードは、2026年10月21日に各社の公式ページで確かめました。条件は変わることがあるため、申し込む前に公式サイトをご確認ください。
- 三菱UFJ銀行 Biz LENDING
- PayPay銀行 ビジネスローン(法人)・(個人事業主)
- GMOあおぞらネット銀行 あんしんワイド・GMOあおぞらビジネスローン
- 東京スター銀行 スタービジネスカードローン
- AGビジネスサポート・アイフル 事業サポートプラン・アコム・プロミス・ドコモ・ファイナンス・オリコ
- キャレント・ファンドワン・アクト・ウィル・ビジネスパートナー
- セゾンファンデックス「新規申込受付停止のお知らせ」
- 日本政策金融公庫「金利情報」
- e-Gov法令検索「貸金業法」・「貸金業法施行規則」・「利息制限法」
- 日本貸金業協会「総量規制が適用されない場合について」
- 金融庁「登録貸金業者情報検索サービス」
- 金融庁「ファクタリングの利用に関する注意喚起」
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、各社の公表値と公的機関の資料をもとに作成しています。