
日本政策金融公庫(以下、公庫)の追加融資は、返済の途中でも申し込めます。公庫は「資金が必要な場合は、ご返済の途中でも、お申込いただけます」「融資限度額の範囲内であれば、お申込いただけます」と案内しています。今ある残高と追加分の合計が、制度の限度額に収まっていれば申し込めるということです。
「返済実績が6か月必要」「半分返したら借りられる」といった基準は、公庫の公表資料にはありません。見られるのは、前回の資金を計画どおりに使ったか、返済が遅れていないか、業績が計画に沿っているかです。
この記事でわかること
- 日本政策金融公庫の追加融資は返済中でも申し込める
- 日本政策金融公庫の追加融資の限度額は残高と合わせて数える
- 日本政策金融公庫の追加融資の必要書類
- 日本政策金融公庫の追加融資を申し込むタイミング
- 業績が悪化したときの追加融資はセーフティネット貸付
- 追加融資の結果を待つ間の資金は売掛金で作る
- 日本政策金融公庫の追加融資でよくある質問
- まとめ
日本政策金融公庫の追加融資は返済中でも申し込める
公庫の国民生活事業の案内は、返済途中の新たな申込について次のように答えています。
- 資金が必要な場合は、返済の途中でも申し込める
- 融資限度額の範囲内であれば申し込める
- 複数の融資制度を組み合わせて使うこともできる
- 借換えの資金として申し込むこともできるが、一部の制度では借換えできない
生活衛生関係の営業(飲食店や美容室など)の案内も、「ご融資限度額の範囲内であれば、重複であってもお申込いただけます」としています。3回目以降も同じ考え方で、回数そのものの上限は示されていません。
日本政策金融公庫の追加融資の限度額は残高と合わせて数える
| 制度 | 融資限度額 | 返済期間 |
|---|---|---|
| 一般貸付 | 4,800万円(特定設備は7,200万円) | 設備10年以内・運転7年以内 |
| 新規開業・スタートアップ支援資金 | 7,200万円 | 設備20年以内・運転10年以内 |
| 経営環境変化対応資金 | 7,200万円 | 設備20年以内・運転10年以内 |
| 危機対応後経営安定資金 | 7,200万円(別枠) | 20年以内 |
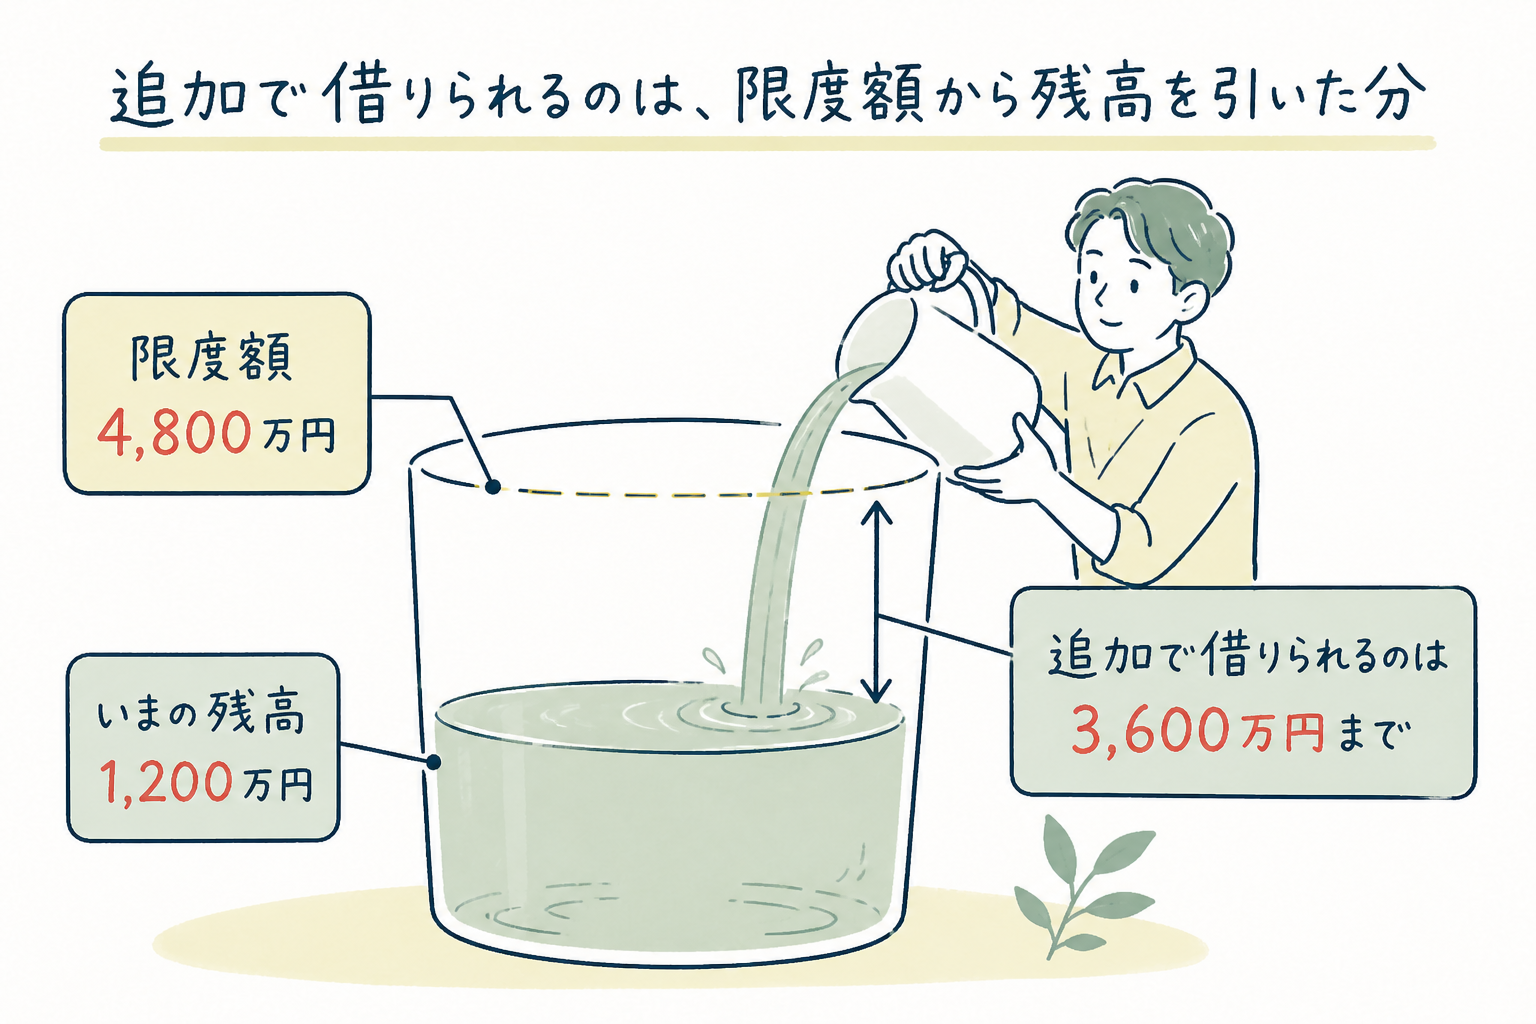
限度額は、その制度で今借りている残高と、追加で借りる額の合計で見ます。一般貸付で残高が1,200万円なら、追加で申し込めるのは3,600万円までです。新規開業・スタートアップ支援資金は事業開始後おおむね7年以内まで使えるので、創業後の2回目もこの制度で申し込めることがあります。
事業承継・集約・活性化支援資金とソーシャルビジネス支援資金は、ほかの制度の残高にかかわらず別枠で使えます。日本政策金融公庫によると、国民生活事業の1先あたりの平均融資残高は約700万円で、上限いっぱいまで借りる例は多くありません。
借換えを含む追加融資は、残りの借入が差し引かれて振り込まれる
追加融資の一部で前の融資の残りを返す(借換え)場合、振り込まれるのは新しい融資額から前の借入の残りなどを差し引いた額です。実際に公開されている例では、次のようになっていました。
| 項目 | 金額 |
|---|---|
| 新しい融資額 | 500万円 |
| 前の融資の残り(借換えで返済) | −325万円 |
| 前の融資の利息 | −1,695円 |
| 送金手数料 | −220円 |
| 団体信用生命保険料(任意加入) | −12,880円 |
| 振り込まれた額 | 173万5,205円 |
「500万円借りたのに170万円ほどしか入っていない」と驚かないように、申し込むときに、借換えに充てる額と手取りの額を担当者に確かめておきます。手元に残したい金額があるなら、借換えを含めるかどうかも相談できます。
日本政策金融公庫の追加融資の必要書類
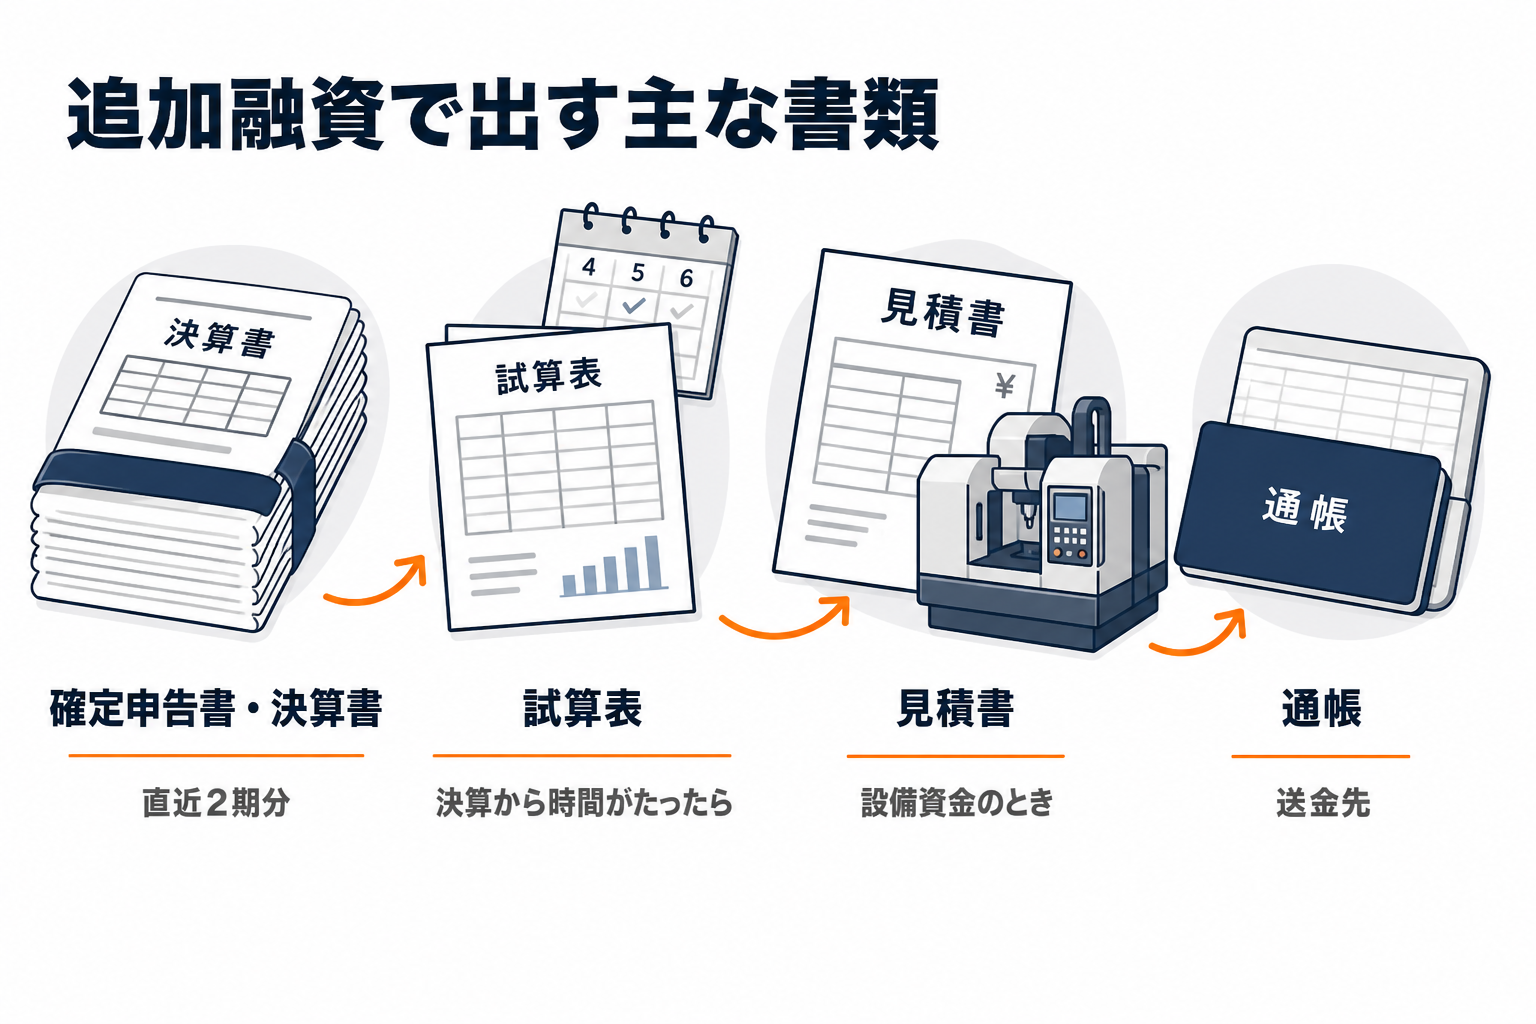
公庫の案内は、初めて使う人と利用経験がある人で必要書類を分けています。2回目以降は、創業計画書や企業概要書、本人確認書類は求められていません。
| 利用経験がある人の必要書類 | 個人事業主 | 法人 |
|---|---|---|
| 確定申告書(決算書) | 直近2期分の一式 | 直近2期分(勘定科目明細書を含む) |
| 試算表 | — | 決算から6か月以上たっている場合 |
| 見積書 | 設備資金の場合 | 設備資金の場合 |
| 送金先の通帳 | 返済口座と同じなら不要 | 返済口座と同じなら不要 |
確定申告書は「お申込の都度、2期分のご提出が必要」とされています。前回出していても、今回あらためて最新の2期分を用意します。税務申告が1期しか終わっていない場合は1期分でよく、まだ申告していない場合は確定申告書の提出は要りません(法人は試算表を出します)。すでに窓口や郵送で出している書類は、改めて用意する必要はないとも案内されています。
日本政策金融公庫の追加融資を申し込むタイミング
申込の時期について公庫が示しているルールはありません。審査で見られるのは、次の3つです。
| 見られること | 確かめられる書類 |
|---|---|
| 前回の資金を申込どおりに使ったか | 見積書と実際の支払い、通帳の動き |
| 返済が遅れていないか | 公庫の返済記録 |
| 業績が計画に沿っているか | 最新の確定申告書・決算書、試算表 |
実務では、前回の融資から半年ほど返済を続け、決算が1期終わってから申し込む例が多く聞かれます。これは返済の実績と新しい決算で説明しやすくなるためで、公庫の決まりではありません。資金が必要な時期が先に見えているなら、申込から送金まで1か月程度かかることを逆算して、早めに相談してください。
2回目は金利が上がることがある
創業期の融資には、税務申告を2期終えていない人の利率を0.65%下げる特例があります(雇用を増やす場合は0.9%)。2期を終えたあとの2回目はこの特例の対象外で、基準利率の区分も「2期終えている」(無担保で年4.05〜5.65%、令和8年10月1日現在)に移ります。1回目より金利が上がることがあるので、返済額は新しい金利で計算してください。
面談なしで借りられるか
面談を行うかどうかは公庫が判断し、公式に「面談なし」の条件は示されていません。2回目以降で前回の担当者が状況を把握している場合は、電話での確認で済んだという体験談もあります。
業績が悪化したときの追加融資はセーフティネット貸付
売上が落ちて資金が足りなくなった場合は、経営環境変化対応資金(セーフティネット貸付)の要件にあたるかを確かめます。最近3か月の売上が前年同期より5%以上減っている、取引先からの入金の条件が0.1か月以上悪くなった、などが要件です。コロナ対応の特別貸付の残高がある人は、返済負担を軽くする運転資金として、危機対応後経営安定資金を別枠で使えることがあります。
追加融資の結果を待つ間の資金は売掛金で作る
追加融資は申込から送金まで1か月程度かかり、否決になることもあります。取引先への請求書(売掛金)があるなら、支払日を待たずに売掛金を売って現金にするファクタリングでつなぐ方法があります。借入ではないので、公庫の残高や限度額には影響しません。
手数料は公庫の金利よりずっと高く、300万円を1か月使うと、公庫の基準利率(無担保・申告2期終了で年4.05〜5.65%)なら利息は約1万〜1.4万円、ファクタリングの手数料8%なら24万円です。必要な額と期間を絞ってください。金融庁は、買戻しを求められる、売掛金に比べて著しく低い金額しか支払われないといった場合は違法な貸付の疑いがあるとして注意を呼びかけています(金融庁「ファクタリングの利用に関する注意喚起」)。
日本資金支援センターは公庫の残高に関係なく売掛金で審査する

 日本資金支援センター
公庫の追加融資を待つ間や否決になったときに、取引先への請求書を先に現金にできます。借入ではないので、公庫の残高や限度額には関係しません。2社間で取引先に知られず、見積もりだけなら費用はかかりません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\追加融資までのつなぎに・最短即日/
日本資金支援センター/2社間ファクタリング・最大500万円
日本政策金融公庫の追加融資でよくある質問
追加融資の審査期間はどれくらいですか
公庫は申込から送金まで1か月程度としています。書類が少ないぶん初回より早く進むこともありますが、最短の日数は公表されていません。
個人事業主も追加融資を受けられますか
受けられます。必要書類は直近2期分の確定申告書一式と、設備資金なら見積書です。
追加融資が否決になったらどうすればいいですか
理由を担当者に確かめ、業績や資金の使い道を整理してから改めて相談します。信用保証協会の保証付き融資(自治体の制度融資)は公庫とは別の審査なので、並行して当たれます。
日本政策金融公庫の融資申し込みの窓口はどこですか
事業資金はインターネットで24時間申し込めます。窓口で相談したい場合は、事業所のある地域を担当する支店(国民生活事業)に電話か来店します。東京なら新宿支店のように、所在地ごとに担当の支店が決まっています。
国の教育ローンとは別の審査ですか
別の審査です。公庫の「国の教育ローン」は個人向けの融資で、申込から審査結果まで10日前後とされています。事業資金の審査とは窓口も書類も違います。
追加融資の相談は、事業資金相談ダイヤル(0120-154-505、平日9時〜19時)か、取引のある支店で受け付けています。窓口とオンラインの相談は予約制です。
まとめ
- 追加融資は返済の途中でも、限度額の範囲内なら申し込める(公庫の原文)
- 限度額は残高と追加分の合計で見る。別枠で使える制度もある
- 2回目以降の書類は確定申告書2期分が中心。法人は決算後6か月以上なら試算表
- 「6か月」「面談なし」は公式ルールではない。2回目は創業特例から外れて金利が上がることがある
- 結果を待つ間の支払いは、売掛金があればファクタリングでつなげる
この記事で確認した一次情報の出典
本文の数字は、2026年10月21日に次の情報源で確かめました。制度は改定されることがあるため、申し込む前に最新の内容をご確認ください。
- 日本政策金融公庫「国民生活事業をはじめてご利用の方へ」
- 日本政策金融公庫「よくあるご質問(生活衛生関係営業の方)」
- 日本政策金融公庫「ご利用の流れ(国民生活事業)」
- 日本政策金融公庫「融資制度一覧【国民生活事業】」
- 日本政策金融公庫「新規開業・スタートアップ支援資金」
- 日本政策金融公庫「経営環境変化対応資金」
- 日本政策金融公庫「危機対応後経営安定資金」
- 日本政策金融公庫「創業支援貸付利率特例制度」
- 日本政策金融公庫「金利情報」
- 日本政策金融公庫「お申込みに必要な書類(国の教育ローン)」
- 金融庁「ファクタリングの利用に関する注意喚起」
- 日本政策金融公庫「事業資金 小規模事業者/個人事業主の方」
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、公的機関の資料と各社の公表値をもとに作成しています。