
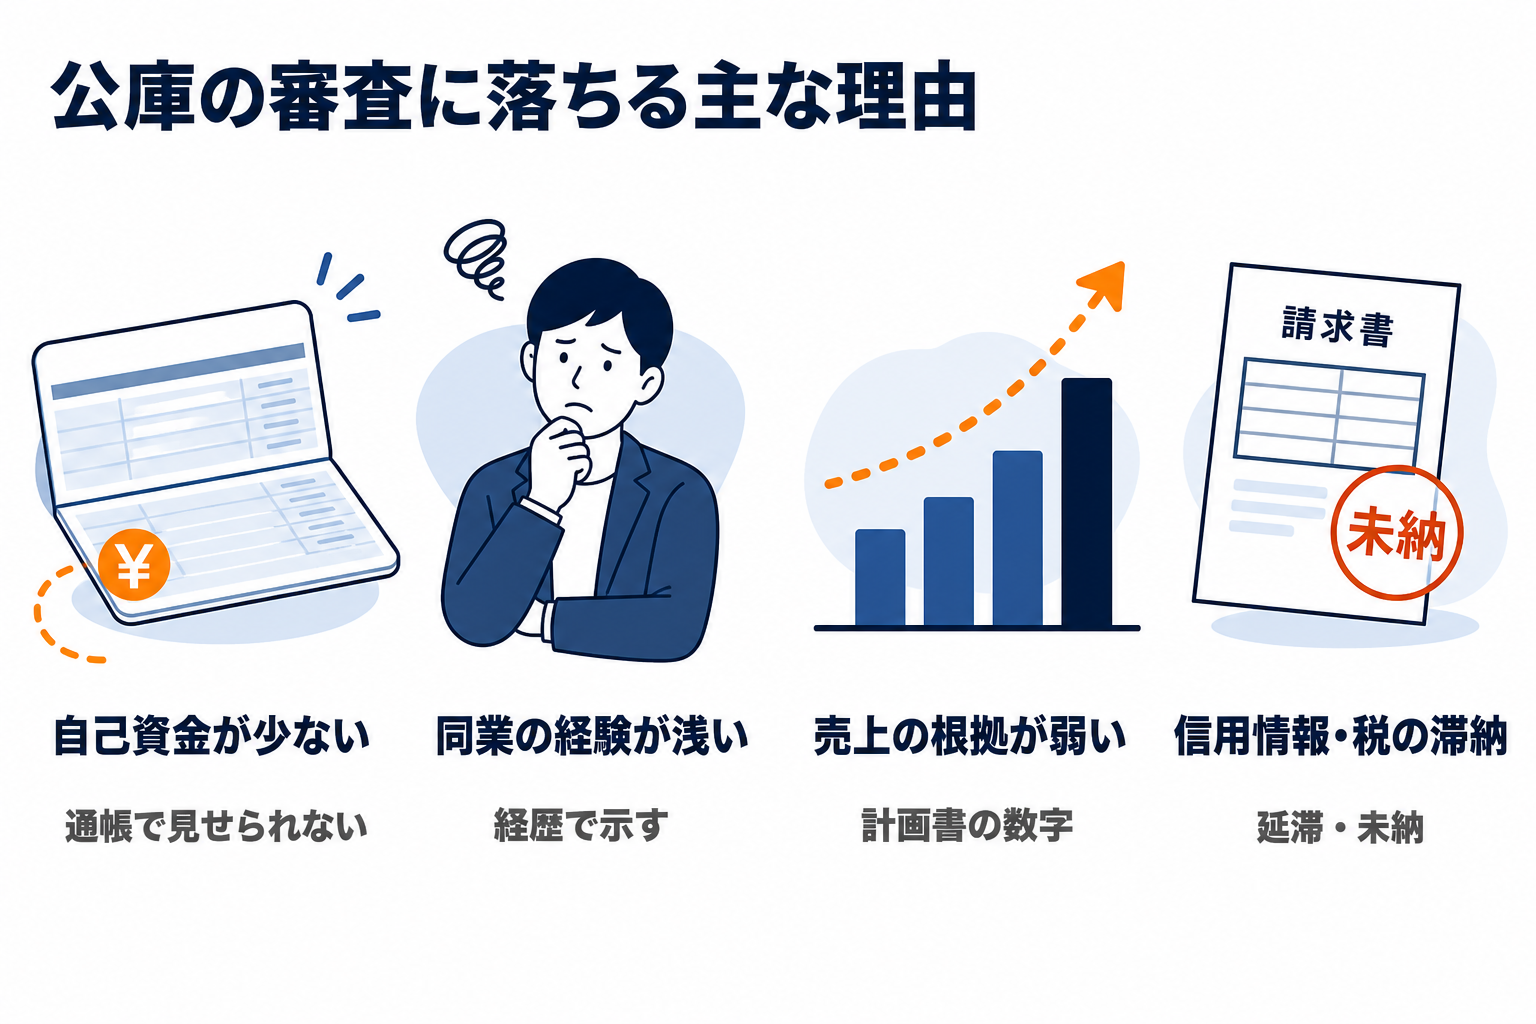
日本政策金融公庫(以下、公庫)は、審査に落ちた理由を書面で通知しません。公式の案内にあるのは「審査の結果、お客さまのご希望に沿えないことがございます」という一文だけです。それでも理由の見当はつきます。公庫が審査で使う書類の欄と、公庫自身のセルフチェックリストの問いに、自分の申込を当ててみると、引っかかった場所がほぼ特定できます。
多いのは、自己資金が少なく借入に頼った計画、売上や見積もりの根拠の弱さ、業界経験の不足、信用情報の延滞や税金の滞納、面談で計画を説明できなかったこと、の5つです。
この記事でわかること
- 日本政策金融公庫の審査落ちの理由は5つに分かれる
- 面談前に否決される理由
- 日本政策金融公庫に落ちた理由は教えてもらえるか
- 日本政策金融公庫にもう一度申し込むまでに直すこと
- 日本政策金融公庫に断られたあとに当たる窓口は、別の審査をする制度融資から
- 再申込までの支払いは売掛金を先に資金化してしのぐ
- 日本政策金融公庫の審査落ちでよくある質問
- まとめ
日本政策金融公庫の審査落ちの理由は5つに分かれる
公庫の融資の根拠である日本政策金融公庫法は、対象を「適切な事業計画を持つ者で、当該事業の継続が可能であると見込まれるもの」としています(別表第一)。落ちる理由は、計画が適切と言えないか、続けられると見込めないかのどちらかに行き着きます。
| 理由 | 公庫の書類のどこで見られるか | 自分で確かめること |
|---|---|---|
| 自己資金が少なく借入に頼っている | 創業計画書「8 必要な資金と調達方法」 | 自己資金と、親族・知人からの借入を分けて書いたか。総額に対する自己資金の割合 |
| 売上と見積もりの根拠が弱い | 「9 事業の見通し」、見積書 | 売上を単価×数量で説明できるか。見積もりは相見積もりを取ったか |
| 業界経験が足りない | 「2 経営者の略歴等」 | 同じ業種で働いた年数と担当業務を書いたか。許認可を取れる見込みがあるか |
| 信用情報・滞納 | 信用情報機関への照会、「7 お借入の状況」 | 延滞や債務整理の記録、カードの借入、税金・社会保険料の滞納がないか |
| 面談で説明できなかった | 面談・予定地の訪問 | 計画書の数字の根拠を、自分の言葉で答えられたか |
日本政策金融公庫の自己資金「10分の1」は今の要件ではない
ネットの記事には「融資希望額の10分の1以上の自己資金が必要」と書かれているものが多くあります。これは2024年3月末で終わった新創業融資制度の要件で、現行の新規開業・スタートアップ支援資金のページに自己資金の要件は書かれていません。
要件がないことと、少なくても通ることは別の話です。公庫の「2025年度新規開業実態調査」では、資金調達額の平均1,219万円のうち自己資金は279万円で、割合は22.9%でした。公庫の創業向けQ&Aも、自己資金の割合は「平均で2割程度」と答えています。自己資金が1割を切るような計画は、セルフチェックリストの「自己資金が少なく、借入依存の資金調達計画になっていませんか?」にそのまま当たります。
見積もりと売上の数字に根拠がない
セルフチェックリストには「見積金額が適切か、相場を調べたり、相見積もりを取得するなどして、検証していますか?」「計算根拠をもって売上高や売上原価の予測を立てていますか?」「利益から借入の返済が可能な収支計画となっていますか?」とあります。
否決になった計画書を見直すと、売上が「月100万円」と結果だけ書かれていて、客単価と客数の内訳がないことがよくあります。返済額より利益が少ない月がある計画も、それだけで通りにくくなります。
自己資金は金額より「出どころ」で落ちる
公庫は申込時に、資産と負債がわかる書類を求めています。面談では預金通帳で、自己資金を少しずつ貯めてきたかを見られます。
- 申込の直前にまとまった額が入金されている 出どころを説明できないと、見せ金(審査のために一時的に入れたお金)と疑われる
- 親族からの援助 贈与なら贈与契約書を用意し、本人の口座に振り込んでもらう。返す約束のあるお金は自己資金にならない
- 手元の現金(タンス預金) 通帳に履歴がないので、自己資金として説明しにくい
同じ業種の経験がないと、売上の見込みの根拠が弱く見える
創業計画書には「経営者の略歴等」の欄があり、同じ業種での経験が見られます。未経験の業種で開業するなら、研修や修業の内容、開業前に取った資格、すでに決まっている取引先や仕入先など、経験の代わりになる根拠を書きます。
ほかの借入の件数と残高も見られる
創業計画書には、事業と個人のほかの借入を書く欄があります。消費者金融のカードローンやクレジットカードのキャッシングの残高、自動車ローンも含めて正直に書きます。返済が遅れていなくても、借入の件数や残高が多いと、返済に回せるお金が少ないと見られます。
信用情報と滞納は書類より先に見られる
公庫の借入申込書には、信用情報機関の利用への同意事項があり、株式会社シー・アイ・シー(CIC)に加盟し、全国銀行個人信用情報センターと日本信用情報機構(JICC)とも提携しています。クレジットカードやローンの延滞、携帯電話の分割払いの延滞、債務整理の記録は公庫にも見えます。
税金や社会保険料の滞納も、政府系金融機関である公庫は重く見ます。滞納があるなら、できるだけ納め切ってから申し込みます。すぐに納め切れない場合は、税務署や年金事務所で分納の合意を取り、計画どおり納めている状態を作ってから申し込みます。
自己資金100万円、希望額600万円、業界経験10年以上。面談のあと担当者から「自己資金が少ないので返済計画が厳しい。上司と検討しています。融資額は減らせますか」と電話があった。
減額の打診は、満額では難しいが金額しだいで検討できるという意味で受け取れます。自己資金に対して希望額が大きいときによくある流れです。必要な設備を削れるか、中古やリースに切り替えられるかを考えて、減らした額の根拠を返すと話が進みます。
面談前に否決される理由
公庫の流れは「申込→面談→審査」ですが、面談の日程が決まる前に「今回はご希望に沿えない可能性があります」と連絡が来ることがあります。連絡が早いのは、書類の段階で融資の対象にならないとわかる条件にあたったときです。
| 早い段階で止まりやすい条件 | 公庫の案内の記述 |
|---|---|
| 許認可を取れる見込みがない | 許認可が必要な業種は原則として許認可が必要。創業前で今後の取得が確実な場合は利用できることがある |
| 出店地が決まっていない | 「まずは、出店地を決定されたうえでお申込みください」 |
| 資金の使い道が対象外 | 資本金や増資の払込資金、店舗付き住宅の住宅部分は対象外 |
| 信用情報に事故の記録がある | 申込の段階で信用情報機関に照会される |
| 書類が一式そろっていない | 確定申告書は「表紙だけでなく、一式」「お申込の都度、2期分」 |
書類の不足なら出し直せば進みますが、出店地や許認可のように前提がそろっていない場合は、そろえてから申し込み直すほうが早く済みます。
日本政策金融公庫に落ちた理由は教えてもらえるか
公式に理由を開示する定めは見当たりません。電話で結果を聞いたときに「自己資金を計画的に貯めてこなかった」「経験がもう少し欲しい」といった指摘を受けた、という体験談はあります。聞くこと自体は失礼ではないので、次の申込に使える範囲で確かめてください。
- 希望額を下げれば検討できたのか、金額に関係なく難しかったのか
- 足りなかったのは自己資金・経験・計画のどれか
- 書類で補える点があったか(見積書、取引先の見込み、通帳の履歴)
日本政策金融公庫にもう一度申し込むまでに直すこと
「否決から6か月は空けるべき」と書いた記事が多いですが、公庫が公表している再申込の期間のルールはありません。公式に出てくる6か月は、借入申込書にある「お申込の事実は、加盟信用情報機関に6ヵ月間登録されます」という、CICへの申込記録の登録期間です。
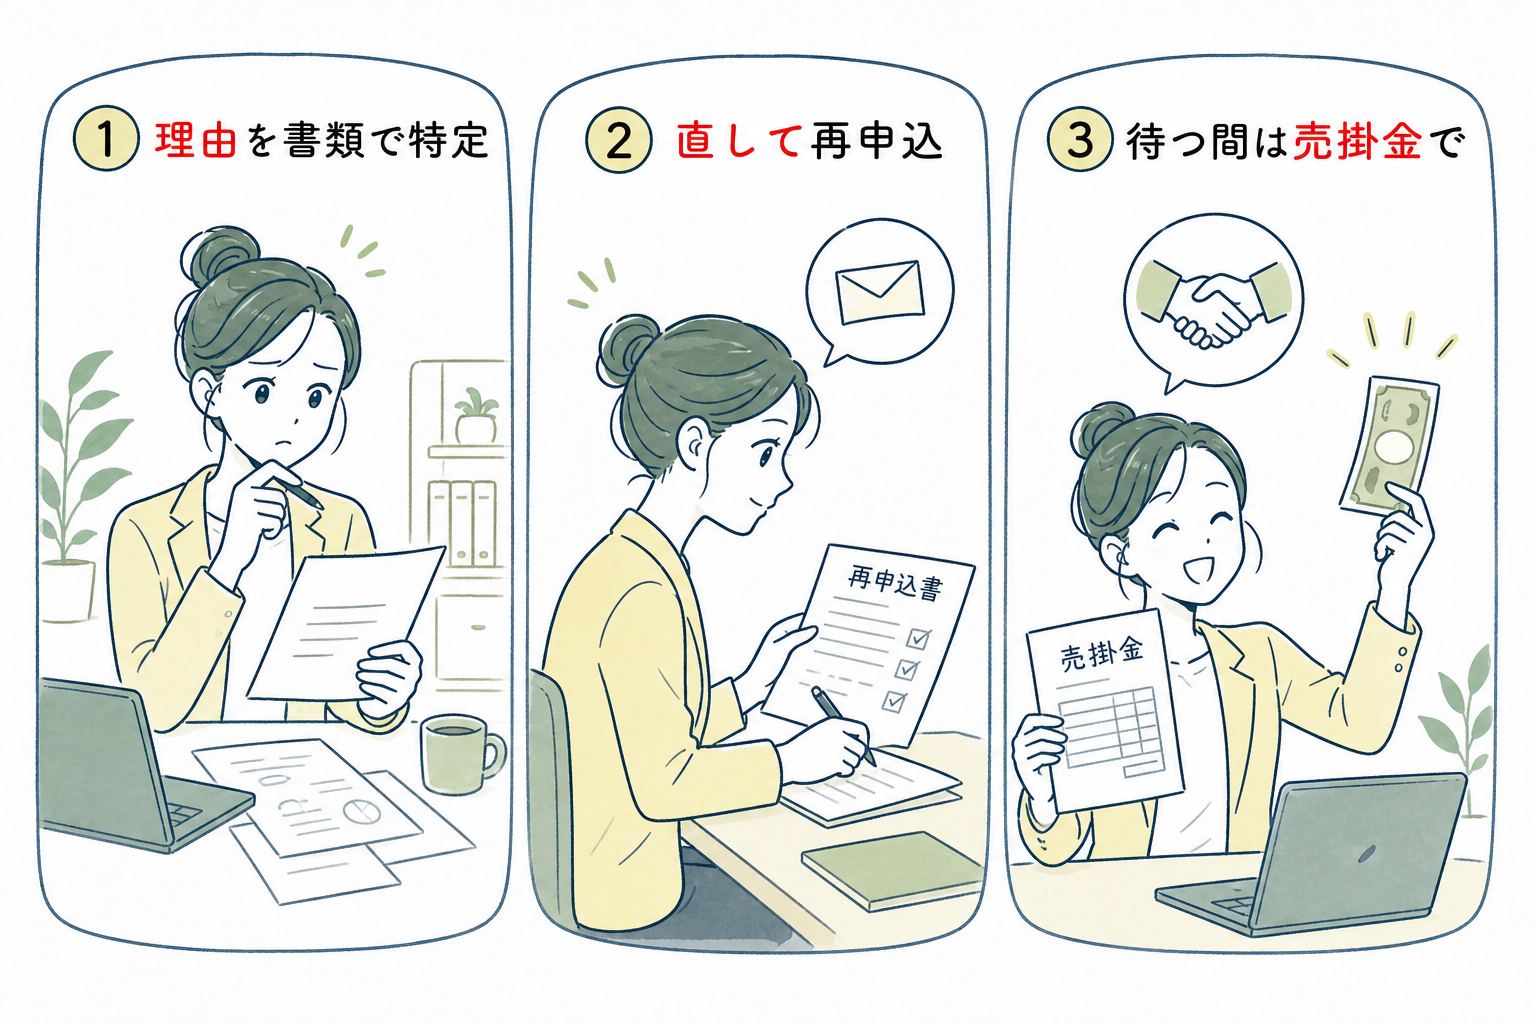
期間より大事なのは、落ちた理由が直っているかです。理由ごとに、次の申込までにやることは次のとおりです。
| 落ちた理由 | 次の申込までにやること |
|---|---|
| 自己資金 | 毎月一定額を積み立てて、通帳に貯めてきた履歴を作る。希望額を下げて自己資金の割合を上げる |
| 計画の根拠 | 相見積もりを取り、売上を単価×数量で積み上げ直す。半年ぶんの運転資金を計画に入れる |
| 経験 | 同業での勤務や、開業前の受注見込み(取引先の内諾書など)を足す |
| 信用情報・滞納 | 延滞を解消し、滞納は分納の合意を取って納め続ける。記録は各機関で開示して確かめる |
| 面談 | 計画書の数字ごとに根拠を1行で言えるように準備する。商工会議所や認定支援機関に計画書を見てもらう |
日本政策金融公庫に断られたあとに当たる窓口は、別の審査をする制度融資から
公庫の融資では信用保証協会の保証を使えません(公庫のよくある質問)。つまり公庫と、信用保証協会の保証が付く銀行や信用金庫の融資(自治体の制度融資)は、別の審査です。公庫に落ちたあとに当たる先は、次の順番が現実的です。
| 窓口 | 特徴 | 入金まで |
|---|---|---|
| 自治体の制度融資(信用金庫・銀行+信用保証協会) | 自治体が利子や保証料の一部を負担することがある。創業向けの枠もある | 自治体と保証協会の審査があり、公庫より日数がかかることが多い |
| 商工会議所・商工会のマル経融資 | 経営指導を6か月以上受けていることなどが要件。審査は公庫なので、公庫で断られた理由が残っていると通りにくい | 商工会議所・商工会の推薦のあと公庫が審査 |
| ノンバンクのビジネスローン | 審査は早いが金利が高い(AGビジネスサポートは年3.1〜18.0%、上限は利息制限法で元本100万円以上なら年15%) | 数日 |
| ファクタリング(売掛金の売却) | 借入ではない。審査は取引先の支払い能力が中心 | 最短即日 |
再申込までの支払いは売掛金を先に資金化してしのぐ
落ちた理由を直して再申込するまで、数か月かかることもあります。その間に仕入れや給料の支払いが来るなら、取引先への請求書(売掛金)を支払日より前に現金にするファクタリングでつなぐ方法があります。借入ではないので、公庫の審査で見られる「お借入の状況」も増えません。
ただし手数料は公庫の金利よりずっと高く、300万円を1か月使うと、公庫の基準利率(無担保・申告2期終了で年4.05〜5.65%)なら利息は約1万〜1.4万円、ファクタリングの手数料8%なら24万円です。必要な額と期間を絞って使ってください。金融庁は、買戻しを求められる、売掛金の額に比べて著しく低い金額しか支払われないといった場合は違法な貸付の疑いがあるとして注意を呼びかけています(金融庁「ファクタリングの利用に関する注意喚起」)。
日本資金支援センターは公庫に落ちた会社でも売掛金で審査する

 日本資金支援センター
審査で中心に見るのは取引先との売掛金なので、公庫で自己資金や決算を理由に落ちた会社でも申し込めます。取引先に通知しない2社間で、請求書・通帳・本人確認書類の3点から見積もりが出ます。見積もりだけなら費用はかかりません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\公庫の再申込までのつなぎに・最短即日/
日本資金支援センター/2社間ファクタリング・最大500万円
日本政策金融公庫の審査落ちでよくある質問
否決の連絡が早いのは悪い知らせですか
面談の前に連絡が来た場合は、書類の段階で対象外の条件にあたった可能性が高いです。面談のあとすぐの連絡でも、追加書類の依頼や減額の打診のことがあるので、内容を確かめてください。
追加融資で落ちることもありますか
あります。前回の融資の返済が遅れている、売上が計画より大きく下がっている、前回の資金の使い道が申込どおりでなかった、といった場合は通りにくくなります。
減額された金額で借りたほうがいいですか
減額された額で事業が回るなら借りたほうが、返済実績が積み上がり、次の融資の相談がしやすくなります。足りない分を高い金利で埋める必要があるなら、計画そのものを見直します。
落ちた記録は残りますか
申込の事実はCICに6か月間登録されます。公庫の中に過去の申込の記録が残るかどうかは公表されていませんが、同じ書類で申し込み直しても結果は変わりにくいと考えてください。
日本政策金融公庫に融資申し込みし直すときは同じ支店ですか
個人事業主は事業所の所在地、法人は登記上の本店所在地を担当する支店が窓口になるので、通常は前回と同じ支店です。東京都内には新宿支店や渋谷支店など複数の支店があり、どの支店が担当かは所在地で決まります。前回の担当者に、何を直したかを書類で示せるようにしておくと話が早く進みます。
教育ローンの審査に落ちた記録は事業資金に影響しますか
国の教育ローンは個人向けの別の融資で、審査も別です。ただし申込の事実はどちらも信用情報機関に登録されるので、短い期間に何件も申し込むことは避けてください。
まとめ
- 否決の理由は書面で通知されない。創業計画書の欄とセルフチェックリストに当てると、引っかかった場所がわかる
- 自己資金の「10分の1」要件は2024年3月で終了。実際の自己資金は平均22.9%
- 面談前の否決は、許認可・出店地・使い道・信用情報など前提の問題が多い
- 再申込の期間に公式ルールはない。6か月はCICへの申込記録の登録期間
- 公庫と保証協会付き融資は別の審査。再申込までの支払いは売掛金の資金化でつなげる
この記事で確認した一次情報の出典
本文の数字は、2026年10月21日に次の情報源で確かめました。制度は改定されることがあるため、申し込む前に最新の内容をご確認ください。
- 日本政策金融公庫「ご利用の流れ(国民生活事業)」
- 日本政策金融公庫「新規開業・スタートアップ支援資金」
- 日本政策金融公庫「国民生活事業をはじめてご利用の方へ」
- 日本政策金融公庫「Q&A 創業支援」
- 日本政策金融公庫「よくあるご質問」
- 日本政策金融公庫「借入申込書(国民生活事業)」
- 日本政策金融公庫「創業計画書」
- 日本政策金融公庫「創業計画書セルフチェックリスト」
- 日本政策金融公庫総合研究所「2025年度新規開業実態調査」
- e-Gov法令検索「株式会社日本政策金融公庫法」
- 金融庁「ファクタリングの利用に関する注意喚起」
- AGビジネスサポート「事業者向けビジネスローン」
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、公的機関の資料と各社の公表値をもとに作成しています。