
日本政策金融公庫(以下、公庫)は、国が全額を出資する政策金融機関で、銀行だけでは借りにくい小規模事業者や創業する人に融資しています。公庫は審査基準も通過率も公表していません。ただし、何を見ているかは公庫自身の書類からかなり具体的にわかります。見られるのは、自己資金と資金の使い道、事業の経験、返済できる収支、信用情報と納税の状況、面談での説明の5つです。
審査にかかる期間は、公庫の案内で申込から送金完了まで1か月程度、創業融資なら申込から融資の決定まで平均3週間程度です。金利は令和8年10月1日現在、無担保で年3.85〜5.65%(創業時は特例でさらに下がる)です。
この記事でわかること
- 日本政策金融公庫の審査で見られるのは5つ
- 決算書で見られる数字は、返済の元手と借入の重さ
- 日本政策金融公庫の審査期間は申込から送金まで1か月程度
- 日本政策金融公庫の金利と融資条件(令和8年10月1日現在)
- 日本政策金融公庫の審査は個人事業主でも受けられる
- ブラックリストでも日本政策金融公庫の審査は受けられるか
- 日本政策金融公庫の審査に通るための準備
- 審査を待つ1か月の支払いが足りないときは売掛金を先に資金化する
- 日本政策金融公庫の審査でよくある質問
- まとめ
日本政策金融公庫の審査で見られるのは5つ
公庫の融資の根拠である日本政策金融公庫法は、国民生活事業の融資対象を「独立して事業を遂行する意思を有し、かつ、適切な事業計画を持つ者で、当該事業の継続が可能であると見込まれるもの」と定めています(別表第一)。審査は、この「計画が適切か」「事業を続けられるか」を書類と面談で確かめる作業です。
| 見られること | 何で確かめられるか | 落ちやすい状態 |
|---|---|---|
| 自己資金と資金の使い道 | 創業計画書の「必要な資金と調達方法」、通帳、見積書 | 自己資金がほぼない、直前にまとめて入金されている、使い道の根拠がない |
| 事業の経験 | 創業計画書の「経営者の略歴」、資格・許認可 | その業種で働いた経験がない |
| 返済できる収支 | 事業の見通し(月平均)、法人は決算書・個人は確定申告書2期分 | 利益から返済できない計画、赤字が続いている |
| 信用情報と納税 | 信用情報機関への照会、創業計画書の「お借入の状況」、納税の状況 | 延滞・債務整理の記録、税金や社会保険料の滞納 |
| 面談での説明 | 担当者との面談、店舗や事業所の予定地の訪問 | 計画書の数字を自分で説明できない |
日本政策金融公庫の創業融資では自己資金は総額の2割程度が平均
創業融資の「自己資金の10分の1以上」という要件は、新創業融資制度の廃止(令和6年3月末)でなくなりました。それでも自己資金は見られます。公庫の創業向けQ&Aは、創業資金総額に占める自己資金の割合は平均で2割程度と答えています。
公庫の総合研究所の「2025年度新規開業実態調査」でも、資金調達額の平均1,219万円のうち、自己資金は279万円(22.9%)、金融機関などからの借入が827万円(67.9%)でした。自己資金が少ないほど借入に頼る計画になり、公庫の創業計画書セルフチェックリストにも「自己資金が少なく、借入依存の資金調達計画になっていませんか?」という項目があります。
自己資金として見てもらいやすいのは、毎月の給与から少しずつ貯めてきたことが通帳でわかるお金です。申込の直前に家族から振り込まれた大金や、借りてきたお金は、自己資金と認められにくくなります。
経験と計画は、数字の根拠まで見られる
創業計画書には「過去の事業経験」「取得資格」を書く欄があります。未経験の業種で開業する場合は、勤めていた会社での担当業務や、開業準備で得た取引先の見込みなど、経験に代わる根拠を具体的に書くことになります。
売上の見通しは「客単価 × 客数 × 営業日数」のように、計算の根拠を書きます。セルフチェックリストには「利益から借入の返済が可能な収支計画となっていますか?」「事業開始後の運転資金(半年程度の赤字補てん資金など)について検討していますか?」とあり、返済原資と運転資金の両方を見ていることがわかります。
飲食店で8年働いて独立。自己資金300万円、内装と厨房機器の見積もりが900万円、運転資金を含めて1,200万円を申し込みたい。
自己資金は総額の25%で平均に近く、経験も十分です。見られるのは、900万円の見積書の中身と、開業後の売上を何人×いくらで見込んでいるかです。数字ごとに根拠を1行添えておくと、面談で説明しやすくなります。
決算書で見られる数字は、返済の元手と借入の重さ
すでに事業をしている人の審査では、決算書から「どこから、何年で返せるか」が見られます。公庫は審査の基準を公表していませんが、制度の要件に使っている指標から、見られる数字の見当はつきます。
| 数字 | 計算 | 見られ方 |
|---|---|---|
| 返済の元手(簡易キャッシュフロー) | 税引後の利益+減価償却費 | この額で毎年の返済をまかなえるか。赤字でも減価償却費が大きければプラスになることがある |
| 債務償還年数 | 借入の残高÷返済の元手 | 借入を今の稼ぎで何年で返せるか。公庫のセーフティネット貸付の要件には「債務償還年数が15年以上」の会社を支援の対象とする項目がある |
| 自己資本 | 純資産(資産−負債) | マイナス(債務超過)だと厳しく見られる |
赤字の決算で申し込むなら、返済の元手を自分で計算し、赤字の原因と黒字に戻す計画を数字で説明できるようにしておきます。
日本政策金融公庫の審査期間は申込から送金まで1か月程度
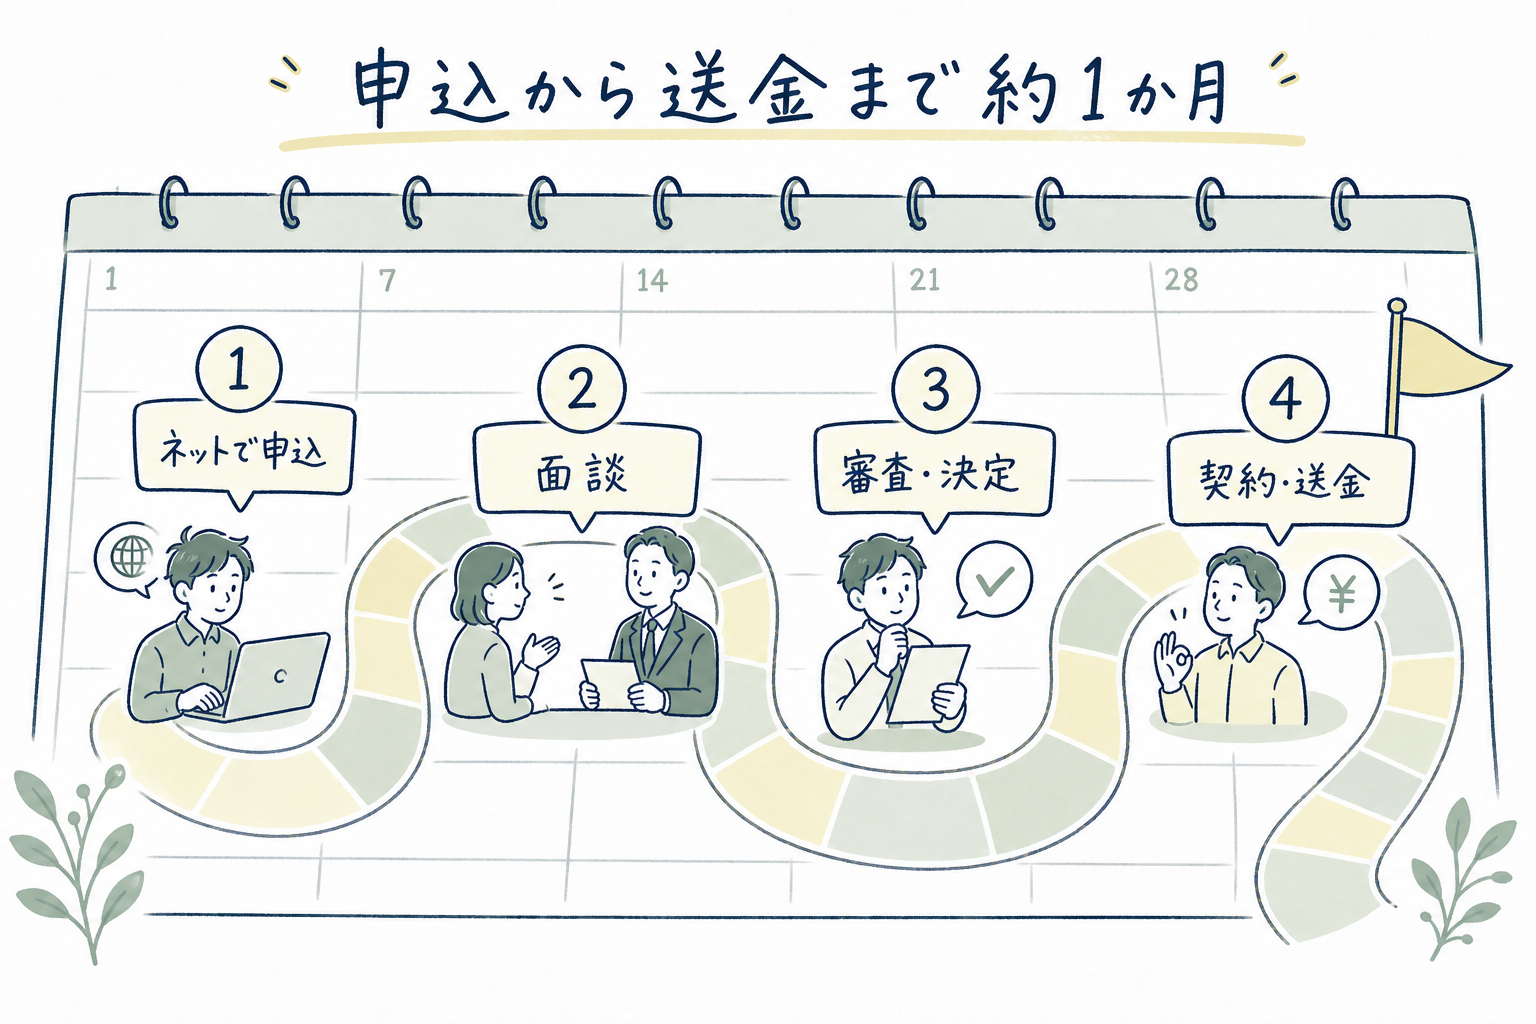
公庫は、国民生活事業を初めて使う人向けの案内で、申込から融資金の送金が完了するまでの所要日数を「1ヵ月程度(土日、祝日を含む)」としています。創業融資については「申込してから融資が決まるまで…平均的には、3週間程度」です。
| 順番 | やること | 日数の目安 |
|---|---|---|
| 1. 相談 | 支店の窓口や電話で、使える制度と必要書類を確認する | 任意 |
| 2. 申込 | インターネットで申込(24時間受付)。創業計画書や確定申告書などを出す | 1日目 |
| 3. 面談 | 担当者と面談。オンラインの面談もある。店舗や事業所の予定地を訪ねることもある | 申込のあと、支店から日程の連絡が来る |
| 4. 審査・融資決定 | 結果の連絡が来る | 創業は申込から平均3週間 |
| 5. 契約・送金 | 契約の手続きをして、指定の口座に送金される | 申込から1か月程度で完了 |
書類に不足があると、出し直しのぶん日数が延びます。確定申告書は「お申込の都度、2期分のご提出が必要」とされているので、前回の融資で出していても再度用意します。
支払期日から逆算すると、遅くとも期日の5〜6週間前には申し込んでおきたいところです。期日まで1か月を切っているなら、公庫の結果を待つあいだの資金も同時に考えておいてください。
日本政策金融公庫の金利と融資条件(令和8年10月1日現在)
| 区分 | 基準利率(年) |
|---|---|
| 無担保・税務申告を2期終えている | 4.05〜5.65% |
| 無担保・税務申告を2期終えていない | 3.85〜5.45% |
| 有担保 | 3.05〜5.25% |
| マル経融資(特別利率F) | 3.05% |
マル経融資(小規模事業者経営改善資金)は、商工会議所や商工会の経営指導を受け、その推薦を受けた小規模事業者だけが使える融資です。限度額は2,000万円で、担保も保証人も要りません。公庫に直接申し込む一般の融資とは窓口が違います。
創業期(税務申告2期未了)の創業融資は、原則として無担保・無保証人で、利率が原則0.65%引き下げられます(雇用を増やす場合は0.9%)。このほか、新規開業・スタートアップ支援資金では、次に当てはまる人に基準利率より低い特別利率(特別利率A)が使えます。
- 女性の方、35歳未満または55歳以上の方
- 創業塾や創業セミナー(認定特定創業支援等事業)を受け、市区町村の証明書を取得した方
- 中小企業の会計に関する基本要領などを適用し、税理士など認定経営革新等支援機関の指導と助言を受けて事業計画を作った方
金利は返済期間や担保の有無で決まり、毎月見直されます。
| 制度 | 融資限度額 | 返済期間 |
|---|---|---|
| 新規開業・スタートアップ支援資金 | 7,200万円 | 設備20年以内・運転10年以内(据置5年以内) |
| 一般貸付 | 4,800万円(特定設備は7,200万円) | 設備10年以内・運転7年以内 |
| 経営環境変化対応資金(セーフティネット貸付) | 7,200万円 | 設備20年以内・運転10年以内(据置3年以内) |
上限は大きく見えますが、国民生活事業の1先あたりの平均融資残高は約700万円です。公庫の案内によると、融資先の約9割が従業者9人以下の事業者で、約4割が個人企業です。
返済額の例として、500万円を運転資金として5年・元金均等で借り、年3.85%だった場合、毎月の元金は83,333円で、初回の利息は約16,042円です。初回の返済額は合計で約9万9千円になり、利息は元金が減るにつれて小さくなります。
日本政策金融公庫の審査は個人事業主でも受けられる
公庫の融資先の約4割は個人企業で、個人事業主が申し込むのは珍しいことではありません。個人事業主は確定申告書2期分(開業前・1期目は創業計画書)が収支の根拠になります。
- 所得が赤字・ほぼゼロ 節税のために経費を多く計上していると、返済できる力が低く見えます。確定申告書の所得と、実際の生活費・返済額が合っているかを見られます
- 事業と家計の口座が同じ 売上の入金と生活費の出金が混ざっていると、事業の資金の流れを説明しにくくなります
- 住宅ローンやカードローンが大きい 個人事業主は事業の借入と個人の借入を合わせて返済力を見られます
ブラックリストでも日本政策金融公庫の審査は受けられるか
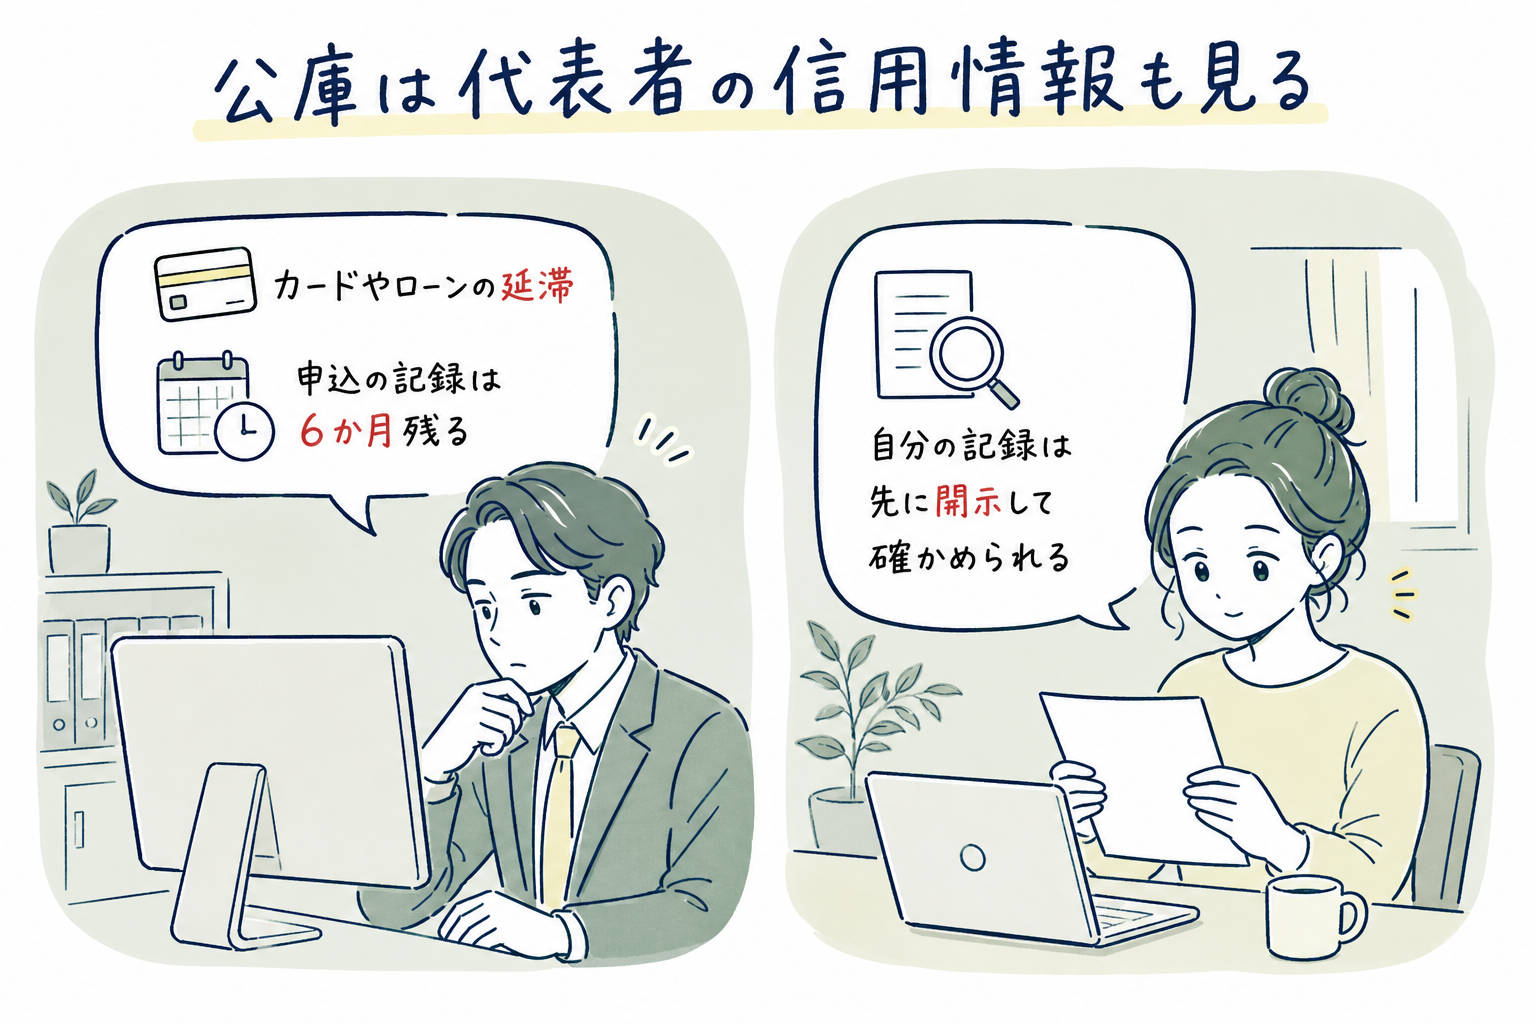
「公庫は信用情報を見ない」という話がネットにありますが、公庫の借入申込書には、信用情報機関を利用することへの同意事項が書かれています。
| 加盟している機関 | 株式会社シー・アイ・シー(CIC) |
|---|---|
| 提携している機関 | 全国銀行個人信用情報センター、株式会社日本信用情報機構(JICC) |
| 申込の記録 | 「お申込人本人を特定するための情報及びお申込の事実は、加盟信用情報機関に6ヵ月間登録されます。」 |
つまり、クレジットカードやローンの延滞、債務整理の記録は公庫にも見えます。記録が残っているあいだは、審査はかなり厳しくなります。記録が残る期間は機関と内容によって異なり、おおむね5〜7年です(全国銀行個人信用情報センターの官報情報は7年に短くなりました)。まず自分の記録を各機関で開示して確かめてください。
創業計画書にも「お借入の状況」の欄があり、事業・住宅・車・教育・カード・その他の借入を書くようになっています。カードローンやリボ払いの残高も書く欄があるので、隠すことはできません。返済が順調でも残高が大きいと返済力の計算に入ります。
税金や社会保険料の滞納がある場合
公庫は国の政策金融機関なので、税金の滞納がある状態での融資には慎重です。滞納がある場合は、申込の前に税務署や年金事務所で分納の相談をして、計画どおり納めている状態を作っておくのが先です。分納の合意があるかどうかは、面談で説明できるようにしておきます。
日本政策金融公庫の審査に通るための準備
- 通帳で、自己資金を少しずつ貯めてきた履歴が見える状態にする
- 見積書を取り、資金の使い道ごとに金額の根拠をそろえる
- 売上の見通しを「単価 × 数量」で書き、開業後半年ぶんの運転資金を計画に入れる
- 信用情報を開示し、延滞の記録や残っているローンを確かめる
- 税金・社会保険料の滞納を解消するか、分納の合意を取っておく
- 創業計画書の数字を、面談で自分の言葉で説明できるようにしておく
自己資金として説明しやすいお金、しにくいお金
| 説明しやすい | 説明しにくい |
|---|---|
| 給料などから少しずつ積み立てた預金(通帳で履歴が見える) | 申込の直前に一度に入金された、出どころのわからないお金 |
| 持っていた車や株を売ったお金(売却の記録がある) | 手元に置いていた現金(通帳に履歴がない) |
| 親から贈与を受けたお金(贈与契約書などがある) | 返す約束のある借入金 |
公庫は申込時に、資産と負債がわかる書類を求めています。金額だけでなく、どうやって貯めたかを説明できるかで見え方が変わります。
面談で聞かれやすいこと
- この事業を始める理由と、同じ業種での経験
- 自己資金をどうやって用意したか
- 借りたお金を何にいくら使うか(見積書のとおりか)
- 売上の見込みの根拠(客単価・客数・取引先)
- ほかの借入の残高と毎月の返済額
面談は代表者本人が受け、数字は本人が答えます。月商や借入残高、毎月の返済額をその場で答えられないと、計画を自分で理解していないと受け取られます。
審査を待つ1か月の支払いが足りないときは売掛金を先に資金化する
公庫の融資の決定までは平均3週間ほどかかり、その間に給料や仕入れの支払いが来ることがあります。取引先への請求書(売掛金)があるなら、支払日を待たずに売掛金を売って現金にするファクタリングがつなぎに使えます。
| 日本政策金融公庫の融資 | ファクタリング | |
|---|---|---|
| 入金まで | 申込から1か月程度 | 最短即日 |
| 審査で主に見るもの | 自社の事業計画・返済力・信用情報 | 売掛先(取引先)の支払い能力 |
| 返済 | 必要(借入) | 不要(売掛金の売却) |
| 費用 | 無担保・申告2期終了なら基準利率年4.05〜5.65%の利息 | 売掛金の数%〜20%程度の手数料 |
費用はファクタリングのほうがずっと高くなります。300万円を1か月使うと、公庫の年4.05%なら利息は約1万円、ファクタリングの手数料8%なら24万円です。そのため、公庫の融資が下りるまでの不足分だけに絞って使うのが基本です。
ファクタリングを装って高い金利で貸し付ける業者もいます。金融庁は、買戻しを求められる、売掛金の額に比べて著しく低い金額しか支払われないといった場合は、貸金業登録のない業者による違法な貸付の疑いがあるとして注意を呼びかけています(金融庁「ファクタリングの利用に関する注意喚起」)。
日本資金支援センターは審査最短30分、2社間で取引先に知られない

 日本資金支援センター
公庫の結果を待っている間の支払いに、取引先への請求書を先に現金にできます。審査では自社の決算より売掛先との取引を見るので、創業間もない会社や赤字決算の会社でも申し込めます。見積もりは無料で、契約しなくても費用はかかりません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\請求書があれば最短即日・手数料2%〜/
日本資金支援センター/2社間ファクタリング・最大500万円
日本政策金融公庫の審査でよくある質問
審査の通過率は何%ですか
公庫は通過率を公表していません。ネットで見かける「50〜60%」といった数字には公式の根拠がありません。
審査に落ちた理由は教えてもらえますか
否決の理由を書面で知らせる仕組みは、公庫の案内には見当たりません。面談のやりとりから、自己資金や経験について指摘を受けることはあります。もう一度申し込むまでの期間にも公式の決まりはなく、「半年あける」はあくまで目安です。期間よりも、指摘された点を直したかどうかが見られます。
保証人や担保は必要ですか
創業融資は原則として無担保・無保証人です。事業資金の融資件数の約7割は無保証人です(令和7年度上半期)。一方、信用保証協会の保証は公庫の融資では使えません。
店舗が決まっていなくても申し込めますか
公庫の創業向けQ&Aは、出店地が決まっていない場合は「まずは、出店地を決定されたうえでお申込みください」としています。見積書や物件の資料がそろってから申し込むほうが、審査が進みます。
借りたお金で他の借入を返してもいいですか
借入申込書には「原則として、他の金融機関の借入金のお借替えにはご利用いただけません」とあります。一方で公庫の案内ページは、借換えの資金で申し込むこともできるが一部の制度では借換えできない、としています。借換えに使いたい場合は、申し込む前に事業資金相談ダイヤルで制度ごとに確かめてください。資金は申込時に書いた使い道どおりに使います。
日本政策金融公庫の審査は厳しいですか
民間の銀行より創業者や小規模事業者に貸す前提の機関なので、実績がなくても申し込めます。そのかわり、自己資金・経験・計画の根拠がそろっていないと減額や否決になります。通る人に共通するのは、計画書の数字を自分で説明できることです。
審査に通ったあとはどうなりますか
融資決定の連絡のあと、契約の書類を出すと指定の口座に送金されます。返済の開始時期は契約で決まり、据置期間を設けた場合はその間は利息だけを払います。
日本政策金融公庫の融資申し込みはどこでしますか
事業資金はインターネットで24時間申し込めます。窓口で相談したい場合は、事業所のある地域の支店(国民生活事業)に電話か来店で相談します。個人事業主は事業所(開業予定地)の所在地を、法人は登記上の本店所在地を担当する支店が窓口です。電話の相談は事業資金相談ダイヤル(0120-154-505、平日9時〜19時)で受け付けています。
教育ローンの審査と同じですか
別の審査です。公庫の「国の教育ローン」は個人向けの融資で、申込から審査結果まで10日前後、振込までさらに10日前後とされています。事業資金の審査期間とは分けて考えてください。
まとめ
- 審査基準と通過率は非公表。公庫法の「適切な事業計画」「事業の継続が可能」を、自己資金・経験・収支・信用情報と納税・面談の5つで確かめる
- 期間は申込から送金まで1か月程度、創業は融資決定まで平均3週間程度
- 金利は令和8年10月1日現在、無担保で年3.85〜5.65%。創業期は原則0.65%引き下げ
- 信用情報はCICに照会され、申込の事実も6か月登録される。カードの借入も計画書に書く
- 審査を待つ間の支払いは、売掛金があればファクタリングでつなげる。費用が高いので不足分だけに絞る
この記事で確認した一次情報の出典
本文の数字は、2026年10月21日に次の情報源で確かめました。金利や制度は改定されることがあるため、申し込む前に最新の内容をご確認ください。
- 日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」
- 日本政策金融公庫「国民生活事業をはじめてご利用の方へ」(融資先の約9割が従業者9人以下・約4割が個人企業、事業資金融資の約7割が無保証人)
- 日本政策金融公庫「事業資金 小規模事業者/個人事業主の方」(1先あたりの平均融資残高 約700万円)
- 日本政策金融公庫「Q&A 創業支援」
- 日本政策金融公庫「ご利用の流れ(国民生活事業)」
- 日本政策金融公庫「新規開業・スタートアップ支援資金」
- 日本政策金融公庫「創業融資のご案内」
- 日本政策金融公庫「融資制度一覧【国民生活事業】」
- 日本政策金融公庫「借入申込書(国民生活事業)」(個人信用情報機関の利用に関する同意事項)
- 日本政策金融公庫「創業計画書」
- 日本政策金融公庫「創業計画書セルフチェックリスト」
- 日本政策金融公庫総合研究所「2025年度新規開業実態調査」
- e-Gov法令検索「株式会社日本政策金融公庫法」(第1条・別表第一)
- 日本政策金融公庫「お申込みに必要な書類(国の教育ローン)」
- 金融庁「ファクタリングの利用に関する注意喚起」
- 日本資金支援センター 公式サイト(手数料・買取額・審査時間)
この記事は日本資金支援センター編集部が、公的機関の資料と各社の公表値をもとに作成しています。