
銀行融資の審査で見られるのは、決算書の数字(返済できるか)、資金の使い道、代表者の信用情報と保証、銀行との取引の実績の4つです。審査にかかる期間は、銀行だけで決める融資(プロパー融資)なら2〜4週間、信用保証協会の保証が付く融資なら銀行と保証協会の二段の審査になるので1〜2か月が目安です。
2019年12月に金融庁の金融検査マニュアルが廃止され、格付けの基準は各銀行が独自に決めるようになりました。2026年5月25日には「事業性融資の推進等に関する法律」が施行され、担保や保証に頼らず事業の将来性で貸す方向へ制度が動いています。
この記事でわかること
- 銀行融資の審査で見られる4つのこと
- 銀行融資の審査期間は融資の種類で変わる
- 保証協会付き融資の審査と保証料
- 銀行融資の金利は実際にいくらか、金利ランキングより平均を見る
- 銀行融資の審査に落ちる会社の特徴
- 銀行融資の審査に落ちた理由は聞けるか
- 銀行融資の審査を待つ間の資金は売掛金で作る
- 銀行融資の審査でよくある質問
- まとめ
銀行融資の審査で見られる4つのこと
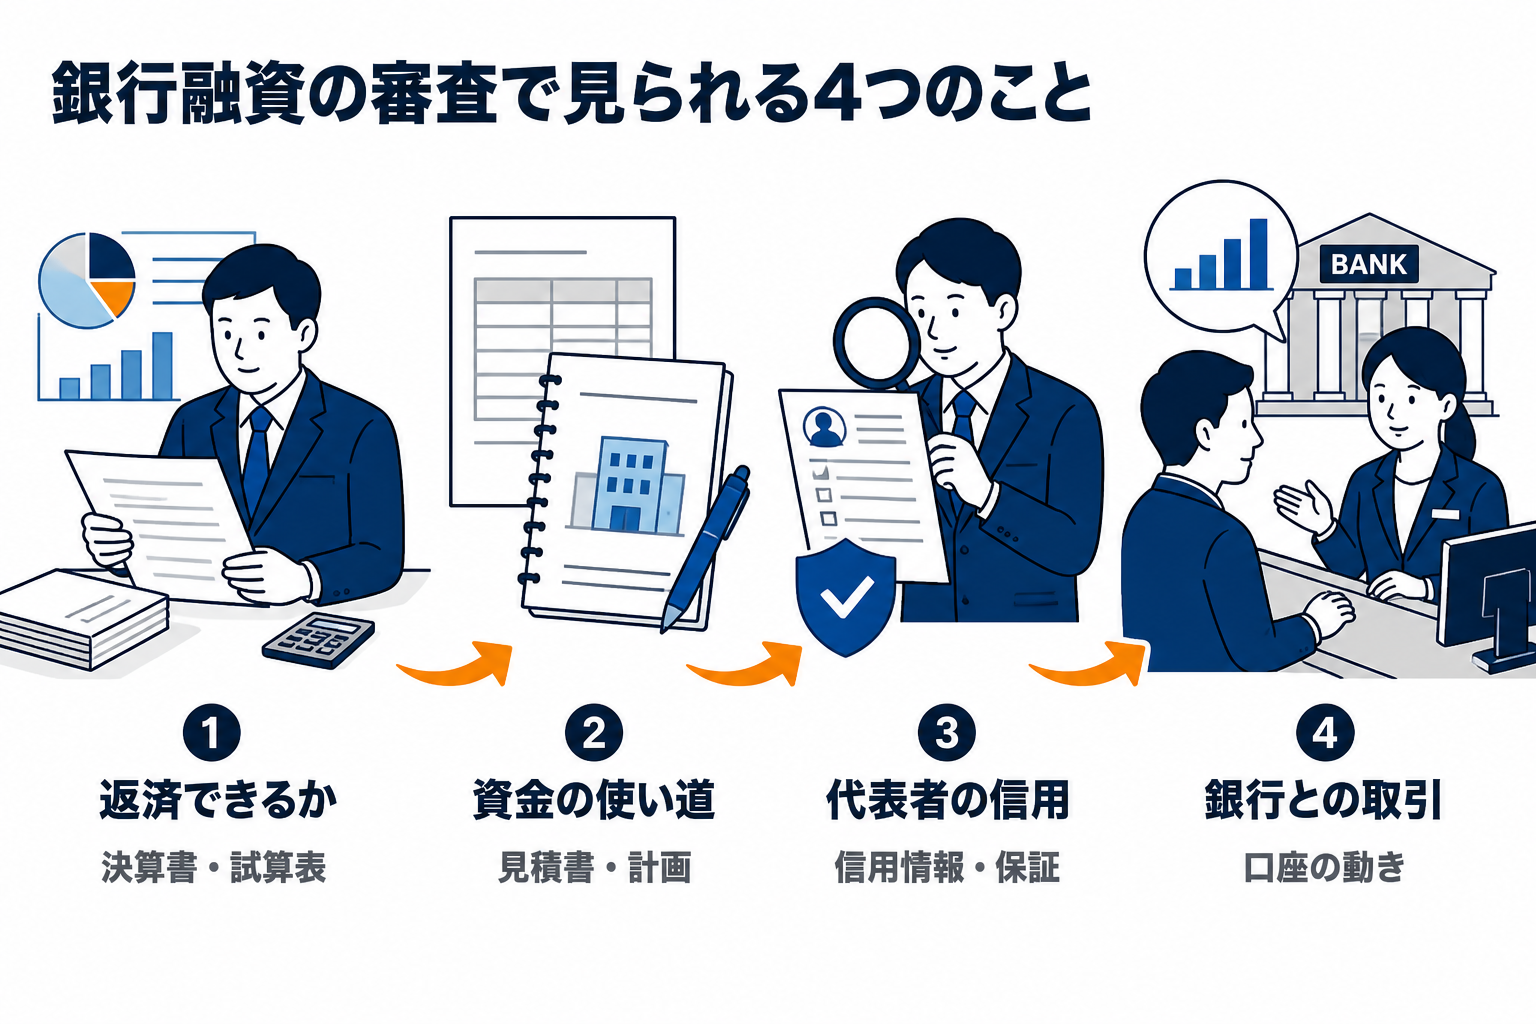
| 見られること | 何で確かめられるか | 落ちやすい状態 |
|---|---|---|
| 返済できるか | 決算書2〜3期分(損益・貸借対照表・勘定科目内訳)、試算表、資金繰り表 | 赤字が続く、債務超過、借入が利益に比べて多すぎる |
| 資金の使い道 | 見積書、事業計画、受注の資料 | 使い道があいまい、前の借入の返済に充てる |
| 代表者の信用と保証 | 個人の信用情報、資産、経営者保証の有無 | 延滞や債務整理の記録、税金の滞納 |
| 銀行との取引 | 口座の入出金、返済の実績、日頃の面談 | 取引がない、口座の動きが見えない |
金融庁の「金融仲介機能のベンチマーク」は、銀行が事業性評価に基づいて貸している割合や、取引先への接触の頻度・面談時間を自己評価の項目にしています。普段から決算や事業の状況を銀行に説明している会社ほど、審査で事業の中身を見てもらいやすくなります。
銀行融資の審査基準は各行が独自に決めている
かつては金融庁の金融検査マニュアルが、銀行の格付けや引当ての目安になっていました。マニュアルは2019年12月18日に廃止され、現在は各行が自分の基準で審査しています。格付けの段階の数や基準は銀行ごとに違います。
金融庁は2026年5月18日に「事業性融資に関する基本的な考え方」を出し、事業者と金融機関の継続的なコミュニケーションと信頼関係が不可欠だとしています。2026年5月25日施行の事業性融資推進法では、事業全体を担保にする企業価値担保権が導入されました。ただし、これは主に成長資金や大きな融資向けで、中小企業の短期の運転資金の審査がすぐ変わるものではありません。
決算書で銀行が見る数字
| 書類 | 見られる数字 | 説明できるようにしておくこと |
|---|---|---|
| 貸借対照表 | 現預金、売掛金、純資産 | 預金が月商に比べて少ない理由。回収が遅れている売掛金の対応。純資産がマイナス(債務超過)でないか |
| 損益計算書 | 売上高の推移、経費、売上総利益・営業利益・経常利益 | 売上が減っているなら理由と回復の見込み。前期から大きく増えた経費の中身 |
| 勘定科目内訳書 | 売掛金・借入金・仮払金などの相手先と金額 | 長く回収できていない売掛金、社長への貸付金や仮払金が残っていないか |
本業のもうけを表す営業利益が赤字だと、融資は難しくなります。決算書を税理士に作ってもらっている場合も、経営者自身が数字を説明できるようにしておきます。長く回収できていない売掛金は、実際には回収できない資産と見られ、純資産が実質的にマイナスと判断されることがあります。
資金繰り表と使い道の説明で印象が変わる
決算書に加えて、月ごとの入金・支払い・残高の予定を書いた資金繰り表を出すと、「いつ、いくら、何のために必要か」を数字で示せます。「借りられるだけ借りたい」ではなく、仕入れ・設備・賞与・納税など、必要な理由と金額の根拠を説明します。赤字の穴埋めのための借入は、返済の見込みがないと判断されやすくなります。
銀行から追加の資料を求められたら、早めに出します。追加の依頼は審査の途中で確かめたい点があるということなので、遅れると結果も遅れます。
銀行融資の審査期間は融資の種類で変わる
| 融資の種類 | 審査する人 | 期間の目安 |
|---|---|---|
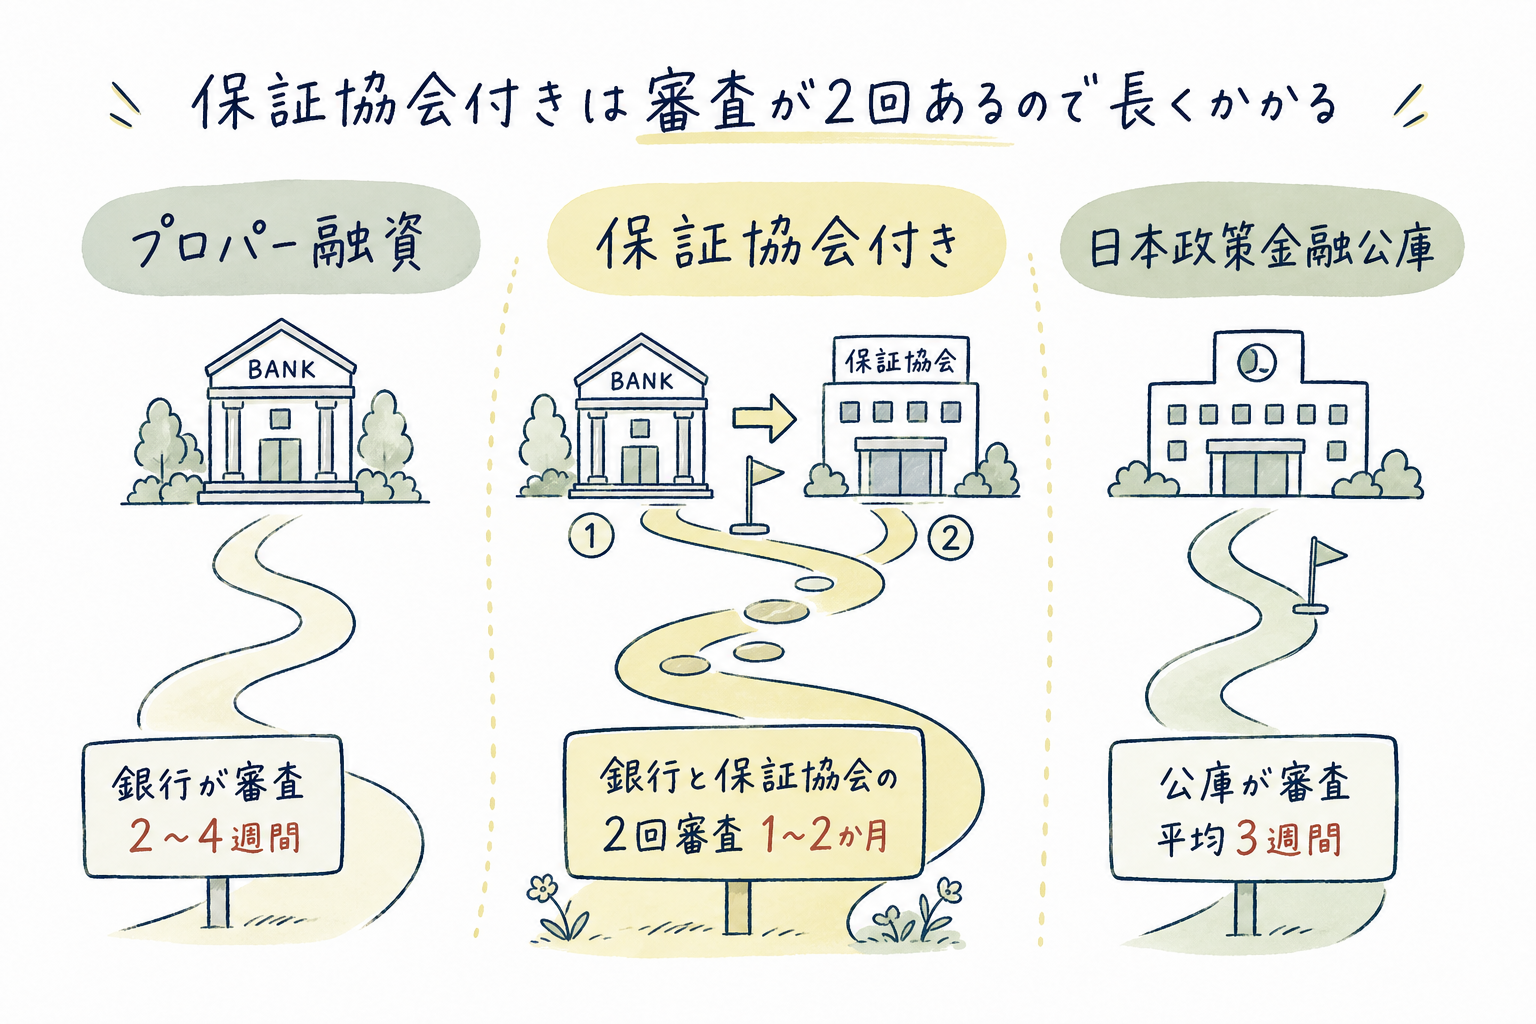
| プロパー融資 | 銀行の支店→本部 | 2〜4週間 |
| 保証協会付き融資(制度融資を含む) | 銀行→信用保証協会(制度融資は自治体の要件も) | 1〜2か月 |
| 日本政策金融公庫 | 公庫 | 申込から融資決定まで平均3週間程度(創業) |
| 銀行のビジネスローン | 銀行と保証会社 | 最短翌営業日〜5日 |
保証協会付きの融資では、銀行が審査して保証協会に保証を申し込み、保証協会が「経営者の人物、資金使途、返済能力等を総合的に判断」(東京都の制度融資の説明)して保証の可否を決めます。二段の審査になるぶん時間がかかります。書類の不足や追加資料の依頼があれば、その分延びます。
保証協会付き融資の審査と保証料
| 項目 | 内容 |
|---|---|
| 保証の割合 | 一般保証は融資額の80%を保証し、20%は銀行が負担(責任共有制度)。小口零細企業保証(既存の保証付き借入と合わせて2,000万円以内)や創業関連の保証などは100%保証 |
| 保証の限度額 | 普通保証2億円+無担保保証8,000万円=合計2億8,000万円(東京信用保証協会)。8,000万円までは担保なしで使える |
| 保証料 | 経営状況に応じた9区分の料率。東京信用保証協会の一般保証は年0.30〜1.90% |
保証料の目安として、1,000万円を超える無担保の保証で区分が中ほどの年1.15%なら、2,000万円に対して初年度は約23万円です。実際は残高と期間で計算され、融資の実行時に一括で払うのが一般的です。
金融庁の監督指針は、銀行が「責任共有制度が導入されたことを口実として融資を謝絶するといった不適切な対応」をしていないかを監督の着眼点にしています。
銀行融資の金利は実際にいくらか、金利ランキングより平均を見る
日本銀行の統計では、国内銀行の新規の貸出の平均金利(総合)は2026年8月で年1.782%、短期は1.427%、長期は1.999%です。日本政策金融公庫の基準利率(無担保・申告2期終了)は年4.05〜5.65%(令和8年10月1日現在)、銀行のビジネスローンは、各行の公式ページで三菱UFJ銀行のBiz LENDINGが年0.8〜14.0%、GMOあおぞらビジネスローンが年1.7〜14.9%です(2026年10月21日時点)。審査に時間がかかる融資ほど金利は低く、早いものほど高くなります。
銀行融資の審査に落ちる会社の特徴
- 2期以上の赤字、債務超過 返済の原資がないと見られます
- 税金や社会保険料の滞納 納税証明書や決算書から銀行にわかります(信用情報機関には登録されません)
- 代表者の信用情報に延滞や債務整理の記録 クレジットカードや消費者金融の利用記録を持つ信用情報機関CICでは契約終了から5年、銀行が加盟する全国銀行個人信用情報センターの官報情報(破産など)は7年残ります
- 使い道があいまい、他の借入の返済に充てる 資金の目的が説明できないと審査が進みません
- 決算書の数字と口座の動きが合わない 売掛金や在庫が実態より大きく見えると疑われます
メインバンクに1,000万円の運転資金を申し込んで3週間。「保証協会の審査中なのでもう少し待ってほしい」と言われたが、月末に仕入れの支払いがある。
保証協会付きなら1〜2か月かかることは珍しくありません。結果を待つ間の支払いが足りないなら、取引先との支払条件の相談や、売掛金の資金化など、借入以外の手段を並行して準備しておくと安全です。
銀行融資の審査に落ちた理由は聞けるか
金融庁の監督指針は、融資を断る場合に「可能な範囲で、謝絶の理由等についても説明する態勢が整備されているか」を着眼点にしています。法的な説明義務ではありませんが、聞けば可能な範囲で説明されるのが基本です。何を直せばもう一度検討してもらえるかを銀行に聞くと、具体的な答えが返りやすくなります。
銀行融資の審査を待つ間の資金は売掛金で作る
審査に1〜2か月かかる間に支払いが来る場合、取引先への請求書(売掛金)があれば、支払日を待たずに売掛金を売って現金にするファクタリングでつなぐ方法があります。審査で主に見るのは取引先の支払い能力で、借入ではないので銀行の審査で見られる借入残高も増えません。
費用は銀行融資より高くなります。300万円を1か月使うと、年1.8%の銀行融資の利息は約4,500円、手数料8%のファクタリングは24万円です。融資が下りるまでの不足分だけに絞ってください。金融庁は、買戻しを求められる契約などは貸付けの疑いがあると注意しています(金融庁「ファクタリングの利用に関する注意喚起」)。
日本資金支援センターは銀行の審査待ちのつなぎに使える

 日本資金支援センター
銀行融資の結果を待つ間の支払いに、取引先への請求書を先に現金にできます。2社間なので取引先に通知されず、借入ではないので融資の審査で見られる借入残高も増えません。見積もりだけなら費用はかかりません。
| 手数料 | 2%~(売掛先と取引内容に応じて見積もり) |
|---|---|
| 買取額 | 最大500万円 |
| 審査と入金 | 審査は最短30分、入金は最短即日。過去実績の平均は約4時間 |
| 契約方式 | 2社間(取引先への通知なし) |
| 利用できる人 | 法人・個人事業主。設立年数は問わない |
| 必要書類 | 請求書・通帳コピー・本人確認書類 |
| 使えない請求書 | 支払期限を過ぎたもの、実態のない売掛債権など |
※出典:日本資金支援センター公式サイト(2026年10月確認)。平均入金時間は当社の過去実績をもとにした参考値です。
\融資の審査待ちのつなぎに・最短即日/
日本資金支援センター/2社間ファクタリング・最大500万円
銀行融資の審査でよくある質問
個人事業主でも銀行融資の審査は受けられますか
受けられます。決算書のかわりに確定申告書2〜3期分で返済能力を見られます。小規模事業者は保証協会の保証が100%になるので、保証付きの融資が使いやすくなります。
連帯保証人は必要ですか
経営者保証ガイドラインにより、法人と個人の資産が分かれ、財務の状況が一定の条件を満たす場合は、経営者保証なしで借りられることがあります。保証協会付き融資にも経営者保証を外す制度があるので、銀行に相談してください。
ブラックリストでも銀行融資は受けられますか
代表者の信用情報に延滞や債務整理の記録が残っている間は、ほぼ通りません。記録の期間は機関と種類で違い、CICは契約終了から5年、全銀協の官報情報は7年です。まず本人が開示して確かめてください。
銀行の融資の相談は営業時間内に行くのですか
融資の相談は、窓口の営業時間(平日の日中)に予約して行くのが一般的です。法人の担当者がいる銀行なら、担当者に電話で日程を相談します。ネットで申し込めるビジネスローンは24時間受け付けていますが、審査は営業日に進みます。
まとめ
- 審査で見られるのは返済力・使い道・代表者の信用と保証・銀行との取引の4つ
- 期間はプロパー2〜4週間、保証協会付き1〜2か月、公庫は平均3週間
- 金融検査マニュアルは2019年に廃止され、各行が独自の基準で審査している。2026年5月から事業性融資推進法
- 保証料は9区分で年0.30〜1.90%(東京信用保証協会の一般保証)
- 断られた理由は「可能な範囲で」説明される。審査待ちの資金は売掛金でつなげる
この記事で確認した一次情報の出典
本文の数字は、2026年10月21日に次の情報源で確かめました。
- 金融庁「中小・地域金融機関向けの総合的な監督指針」
- 金融庁「金融仲介機能のベンチマークについて」
- 金融庁「検査マニュアル廃止後の融資に関する検査・監督の考え方と進め方」
- 金融庁「事業者と金融機関の信頼関係に基づく事業性融資に関する基本的な考え方」
- 東京信用保証協会「保証利用について」・「信用保証料率の体系」
- 中小企業庁「信用補完制度の見直し」
- 東京都産業労働局「東京都中小企業制度融資」
- 全国銀行協会「経営者保証ガイドライン」・「全国銀行個人信用情報センターの概要」
- CIC「信用情報の登録期間」
- 日本銀行「貸出約定平均金利」
- 日本政策金融公庫「Q&A 創業支援」・「金利情報」
- 金融庁「ファクタリングの利用に関する注意喚起」
- 日本資金支援センター 公式サイト
この記事は日本資金支援センター編集部が、公的機関の資料と各社の公表値をもとに作成しています。